單季 962 億美元:數字先說話
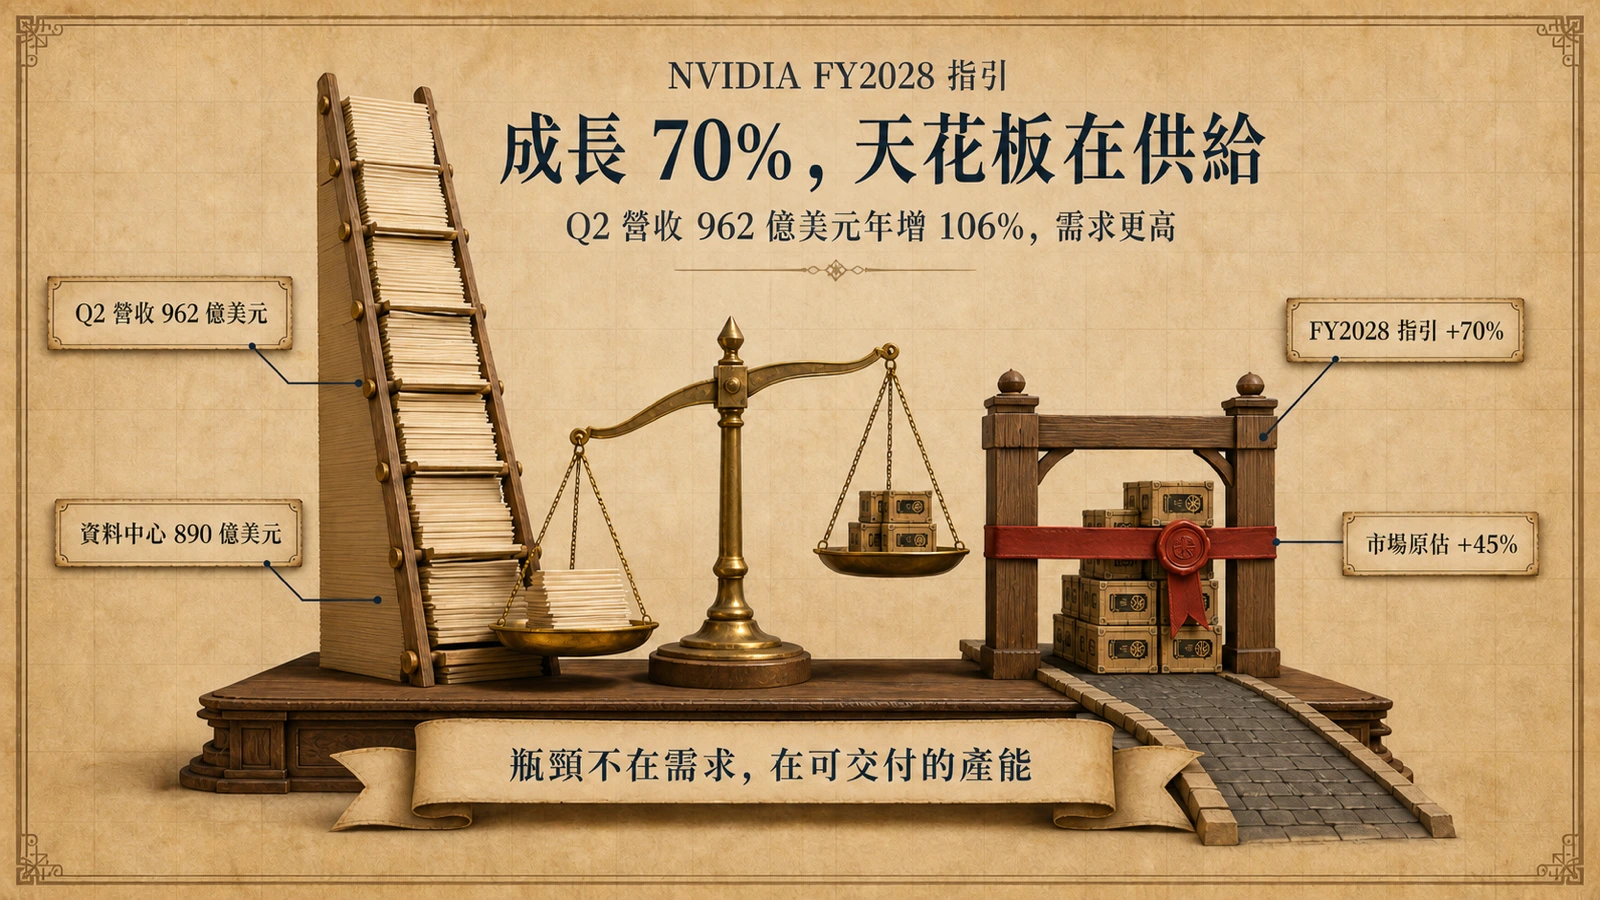
8 月 26 日美股盤後,NVIDIA 發布 2027 財年第二季財報,季度截至 2026 年 7 月 26 日。官方新聞稿寫下的第一組數字:單季營收 962.21 億美元,季增 18%、年增 106%——對照一年前同期的 467.43 億美元,等於一年之內翻了一倍有餘。資料中心業務營收 890 億美元、年增 117%,約佔整體營收的 92%,這仍是一部幾乎完全由 AI 基礎設施驅動的成長機器。
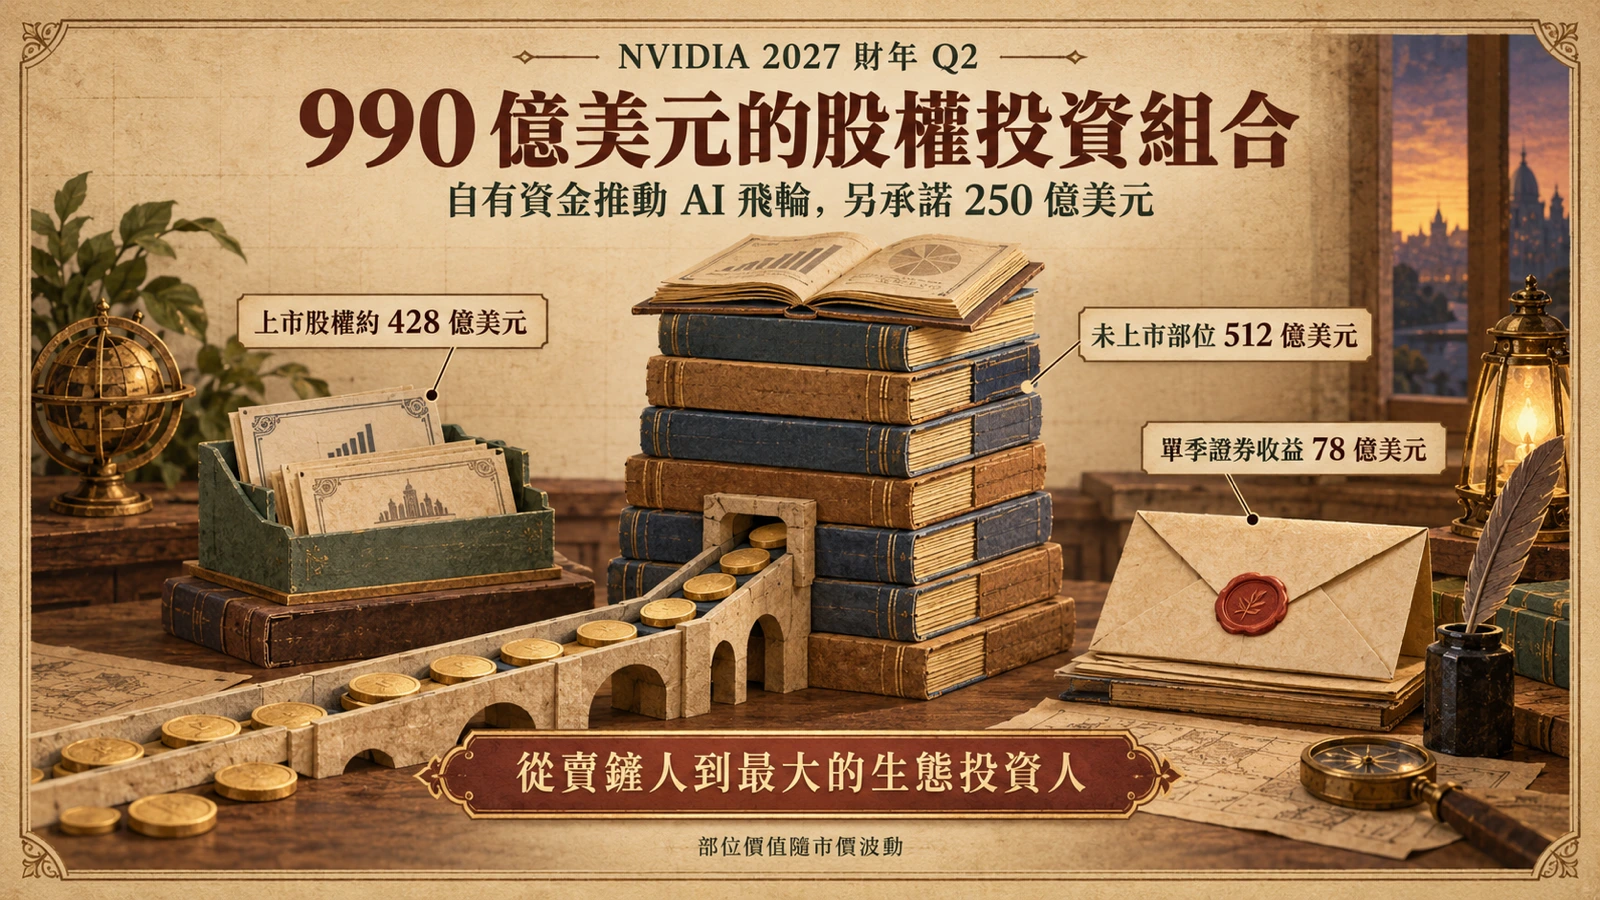
獲利端同樣整齊:GAAP 與非 GAAP 毛利率都是 75.0%,GAAP 淨利 596.88 億美元、年增 126%,GAAP 與非 GAAP 每股盈餘分別為 2.46 與 2.22 美元。以 LSEG 彙整的分析師共識對照,市場原估營收約 921.7 億美元、非 GAAP 每股盈餘 2.10 美元,實際數字雙雙超出。這也是 NVIDIA 連續第 13 個季度刷新單季營收紀錄。同季公司以庫藏股與現金股利回饋股東約 260 億美元,回購授權餘額約 990 億美元,下一季每股 0.25 美元股利將於 10 月 1 日發放。
70% 指引從哪來:法說會上的提前揭露
真正左右盤後情緒的不是上季數字,而是財報電話會議上對「下一個財年」的展望。CFO Colette Kress 表示,2028 財年(2027 年 2 月至 2028 年 1 月)營收將年增約 70%;界面新聞的報導指出,市場原本的預估只有約 45%。在連續多季翻倍式成長之後,NVIDIA 難得提前一年,把全年成長幅度明白告訴市場。
黃仁勳隨後把這個數字的性質講得更直白。據IT 之家的法說會報導,他說「真實需求遠高於 70%」,並強調「雖然需求遠高於 70%,但考慮到我們目前的供應能力,我們可以有把握地實現 70% 的成長」。他在官方聲明裡的措辭則是:AI 已抵達拐點,它正在做有用的工作,token 有生產力、能獲利,「現在,算力就是收入」。市場用價格回應:NVIDIA 股價盤後一度上漲超過 4%,並帶動 SK 海力士 ADR 漲逾 4%、CoreWeave 漲逾 5%、Nebius 漲逾 6% 的記憶體與 AI 雲端板塊連動。
需求近百、交付七十:供給才是天花板
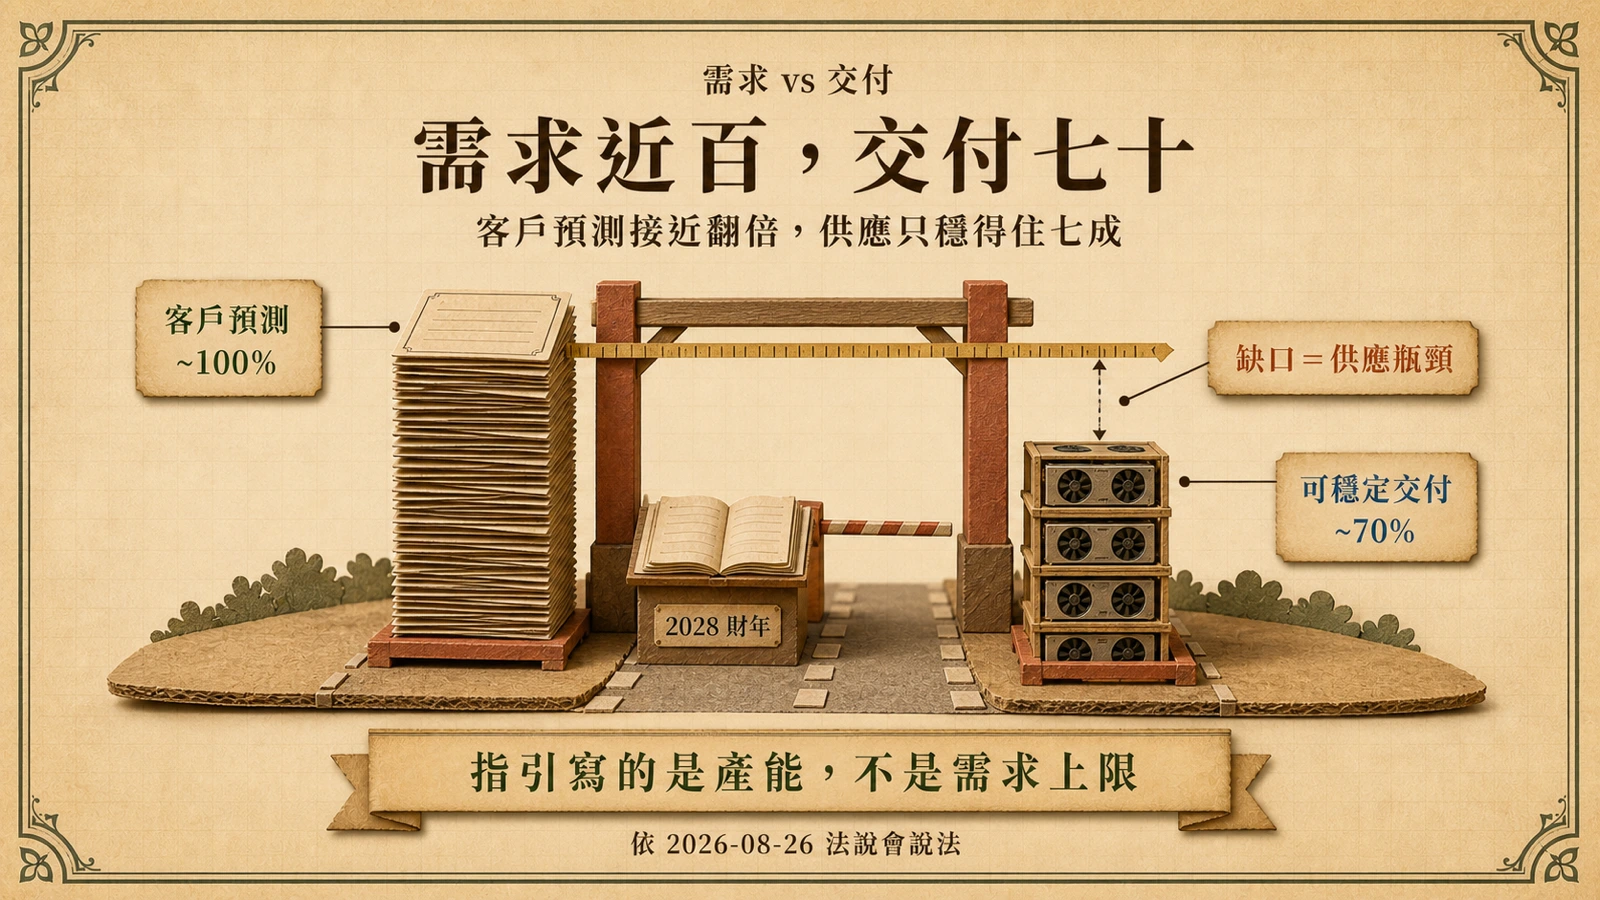
「需求遠高於 70%」不是修辭。Kress 在會中進一步說明,即便在公司現有的規模上,需求仍在加速成長,客戶端的採購預測顯示明年成長有望翻倍,下游測算的真實需求增速甚至接近 100%;但受晶片供應鏈與儲存元件等環節的產能約束,NVIDIA 現階段能穩定交付的規模,只足以支撐約 70% 的營收成長。換句話說,70% 不是需求預測,而是供給承諾——公司只對「做得出來的部分」給出保證。
這個框架也改寫了「AI 需求見頂」辯論的觀察方式。當成長上限由供給決定,需求強弱的證據就不再只看訂單與預約量,而要看出貨、交期與產能分配。近期市場對 AI 支出可持續性的疑慮,在這份財報得到的回覆很一致:需求沒問題,問題在工廠。
記憶體漲價:毛利率的第一道讓步
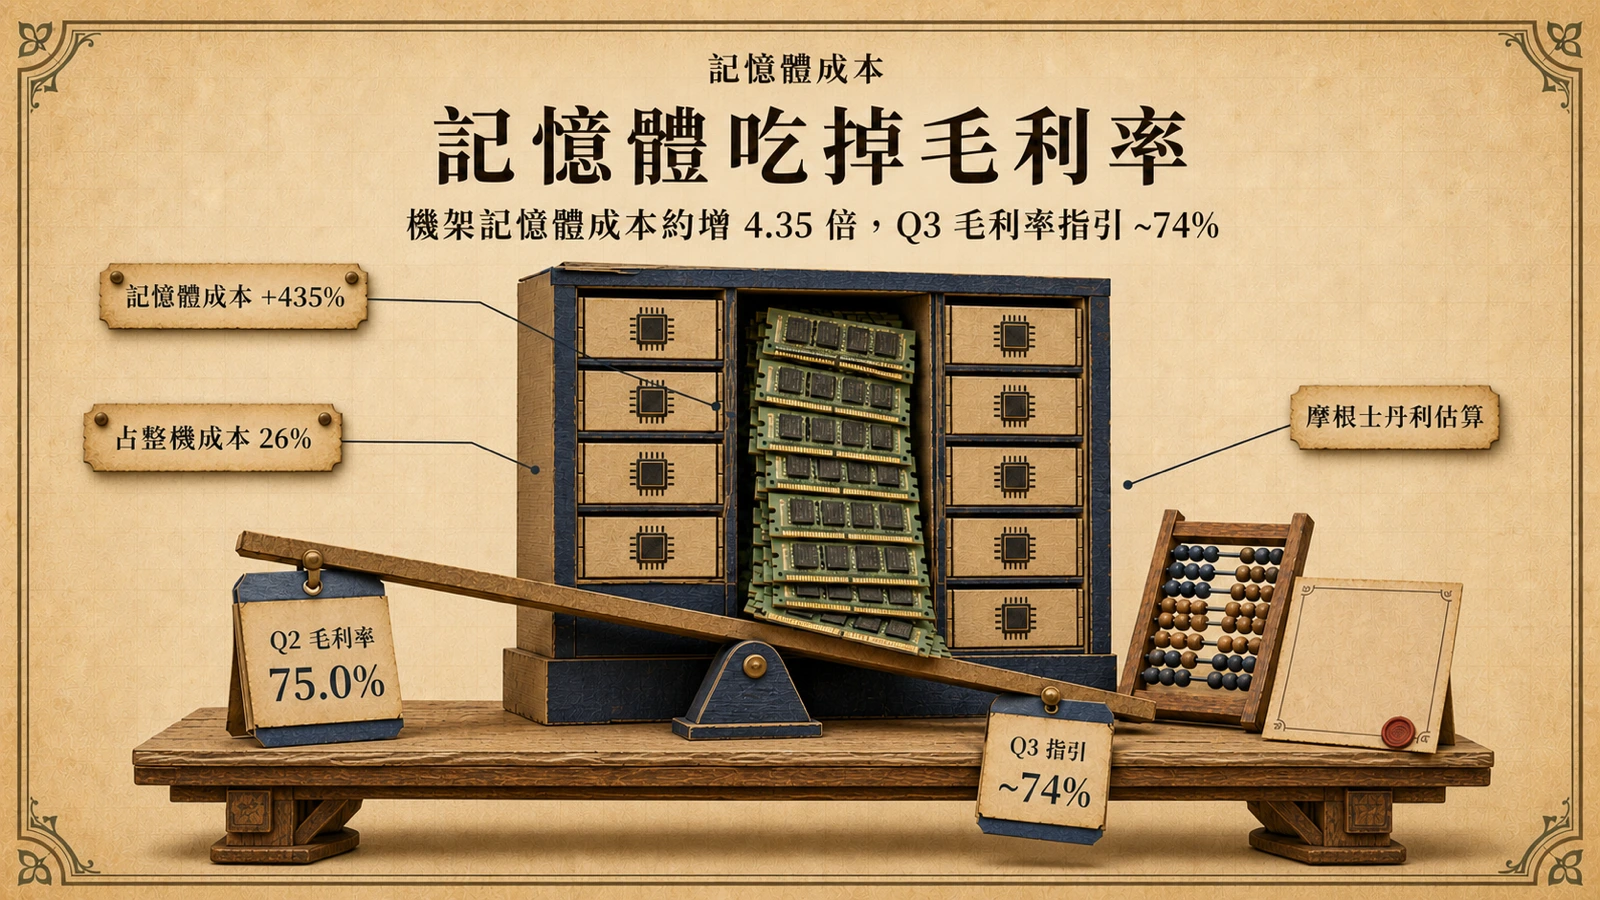
供給限制有具體形狀,最清楚的一塊是記憶體。第三財季毛利率指引落在約 74%(上下 50 個基點),低於本季的 75.0%,也低於分析師預期的 75%。界面新聞引述摩根士丹利的估算:新一代旗艦 AI 機架 Vera Rubin 售價約 780 萬美元,其中記憶體成本從上一代的約 37 萬美元升至約 200 萬美元,漲幅 435%,占整機成本比重從不到 10% 躍升至 26%。GPU 越強、記憶體用量越大,漲價就越是直接吃進毛利。
另一個值得盯的數字在資產負債表:過去六個月,NVIDIA 尚未收回的銷售款從 385 億美元大幅增加到 630 億美元。Kress 解釋,主因是主要客戶取得更長的付款週期、多季度合約數量增加,使應收帳款回收天數從 45 天延長到 60 天。高成長正在換取更長的收款週期,這是繁榮的代價,也是觀察客戶財務健康度的窗口。
需求變寬了:從一家實驗室到主權 AI
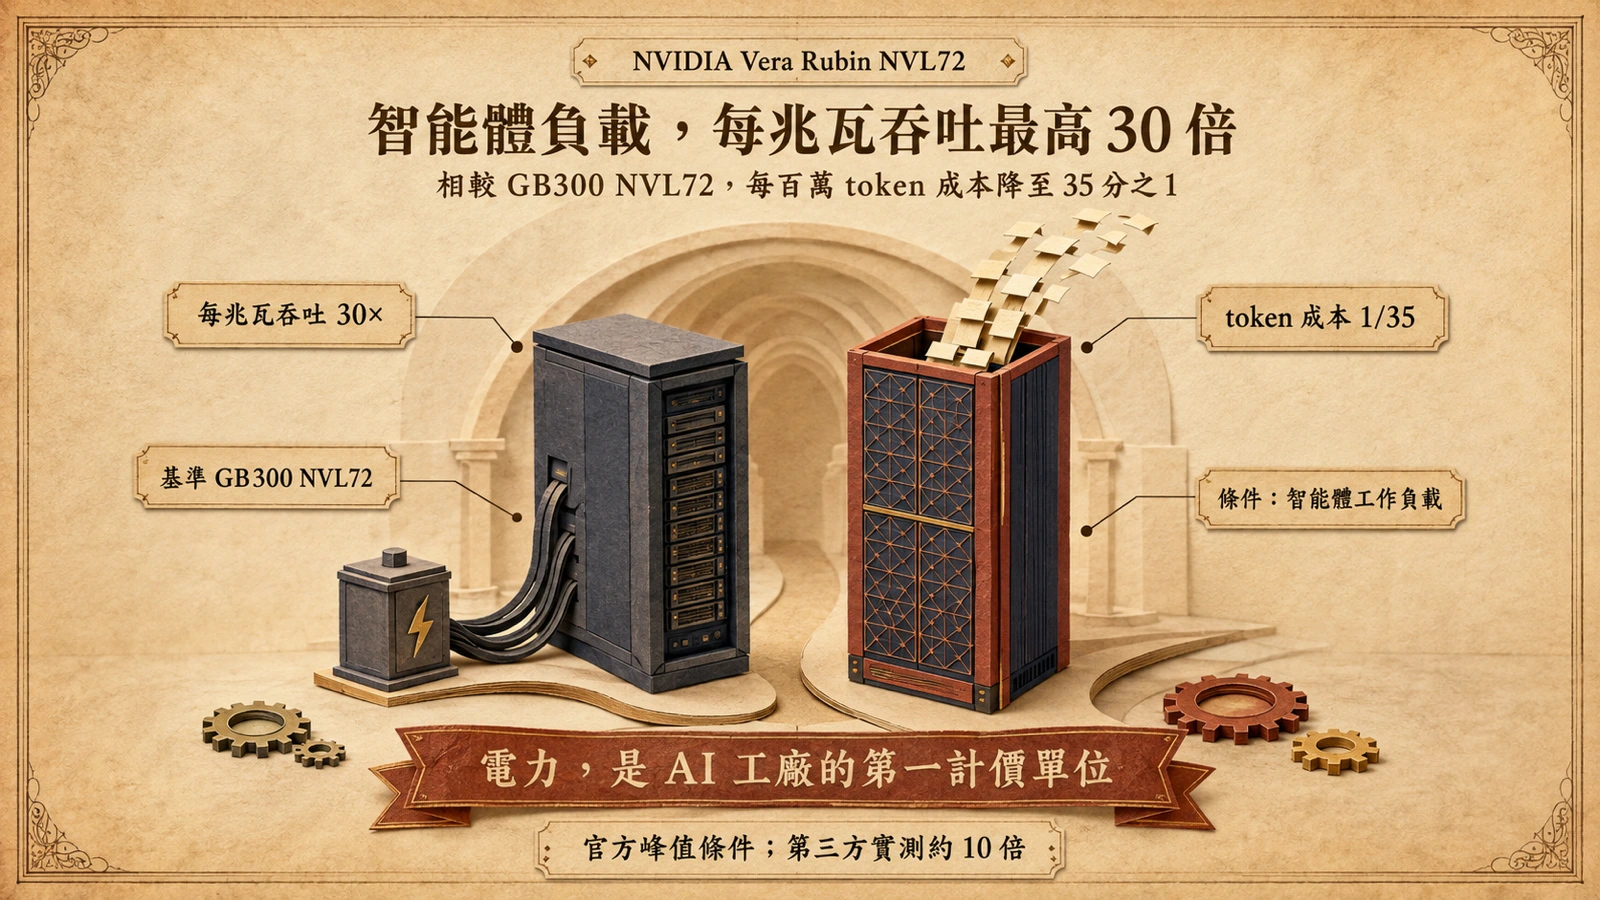
黃仁勳在官方聲明裡給出需求結構的轉折敘事:去年此時,AI 基礎建設由單一實驗室驅動;今天則是新 AI 實驗室與新創公司的黃金時代、多個前沿實驗室同步擴張、開源模型生態蓬勃,實體 AI 開始上線。他同時確認 Vera Rubin 平台已進入全面量產——這個平台的代理吞吐效率,見〈Vera Rubin NVL72 的每兆瓦吞吐實測〉。
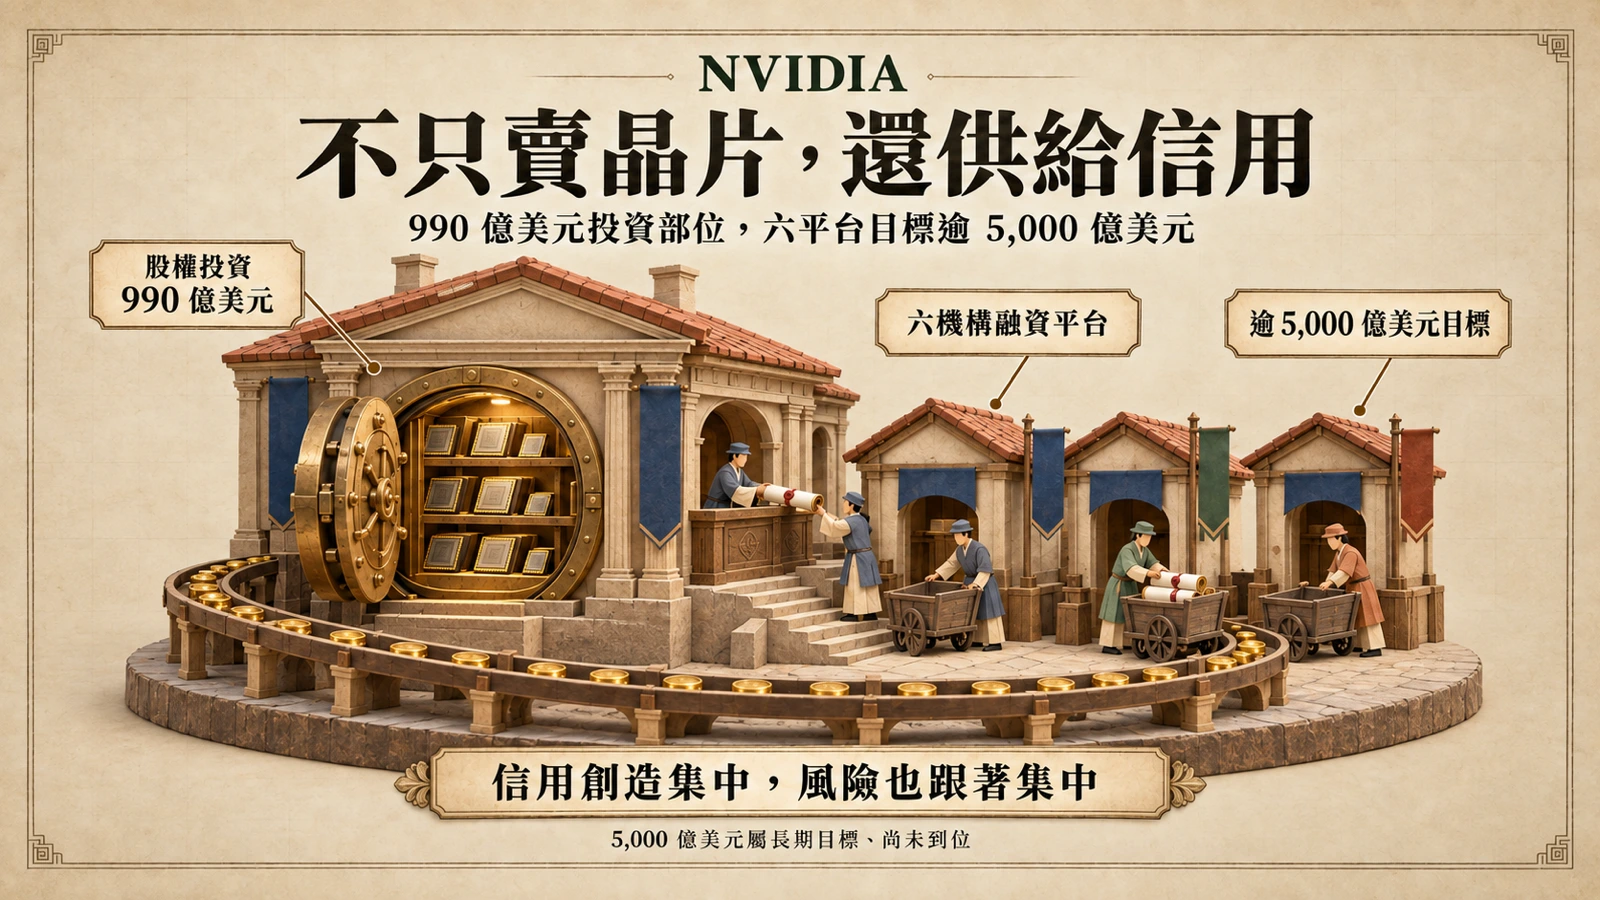
數字支持「變寬」的說法。第二季資料中心營收中,超大規模雲端業者貢獻 487.1 億美元、年增 102%;AI 雲業者、產業與企業客戶貢獻 403 億美元、年增 138%——企業側的採購增速已經超過雲大廠。黃仁勳另指出,多數人只關注超大規模雲端業者,「而這只是一半的圖景」,由各國企業與政府推動的主權 AI 市場正在產生大量尚未被充分認識的需求。外部環境也在配合:Google Cloud 上季營收年增 82%(見〈Alphabet Q2 財報〉)、OpenAI 仍在推進數 GW 級資料中心建設(〈Project Camellia〉),而購置這些算力所需的資金工具,NVIDIA 也已親自下場佈局(〈5,000 億美元 AI 運算融資平台〉)。
AWS 追加 200 萬塊 GPU:產能鎖定戰
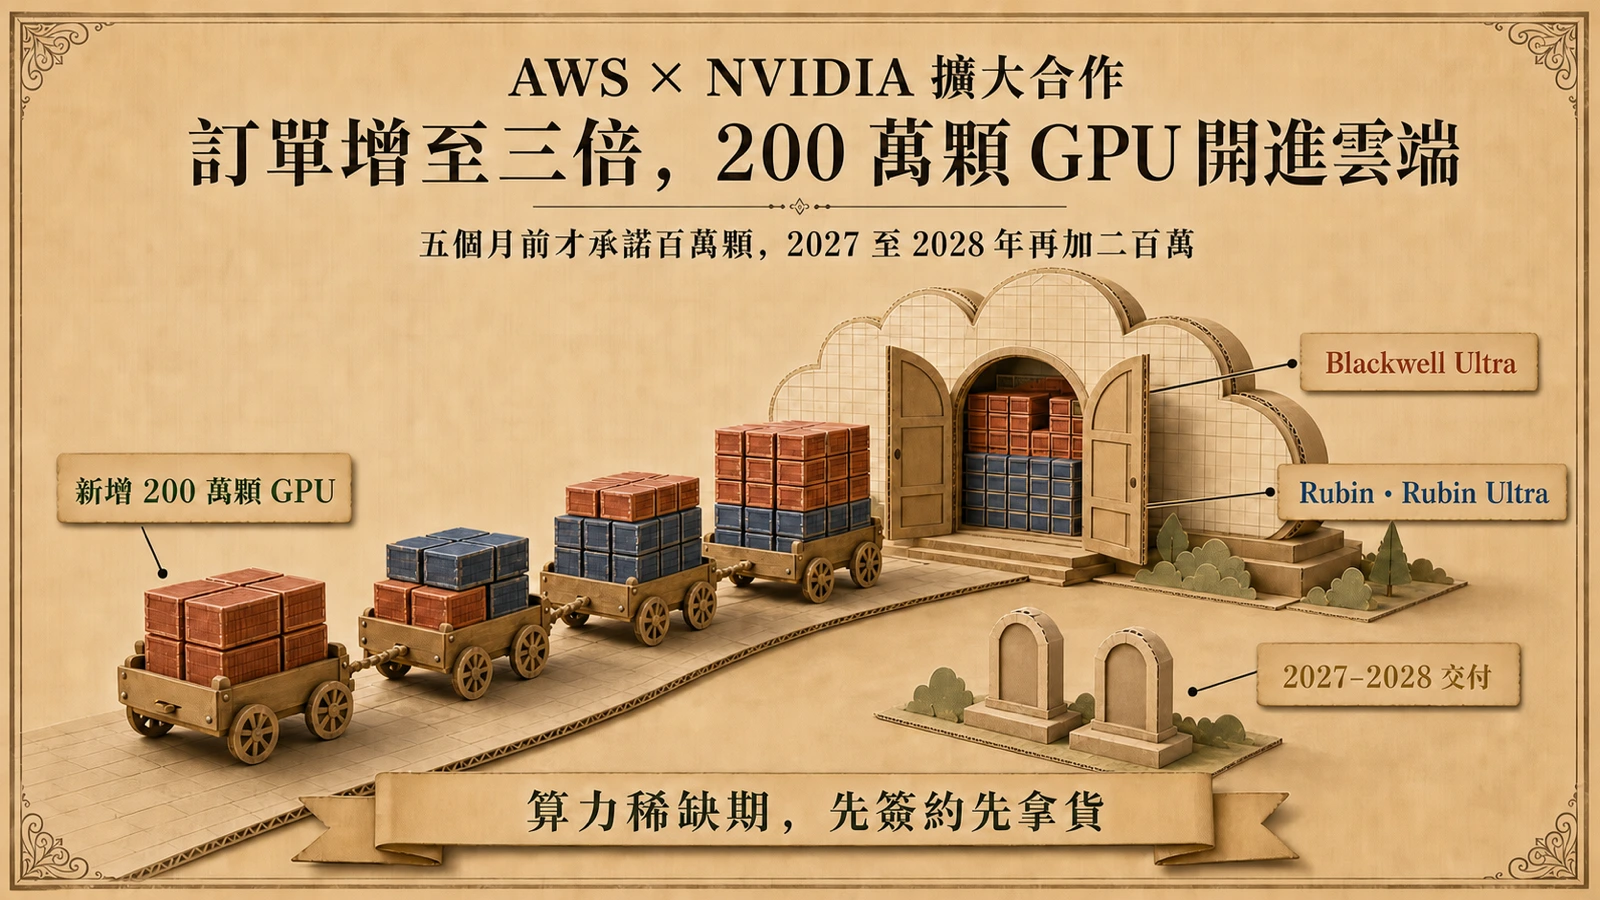
法說會上另一個意外訊息,是把未來兩年的產能直接鎖進合約。據 IT 之家報導,NVIDIA 計畫在 2027 至 2028 年間,向 AWS 全球基礎設施額外供應 200 萬塊 GPU,產品涵蓋 Blackwell Ultra、Rubin 與 Rubin Ultra;此前 AWS 已宣布自今年起在資料中心部署 100 萬塊 NVIDIA 晶片,這 200 萬塊是在原計畫之外的新增量。
對雲端市場,這代表頭部業者用多年度承諾換取供給優先權,產能分配本身就是競爭工具。對開發者與企業用戶,則是一個提醒:GPU 容量在可見的兩年內仍是稀缺資源,租用價格的下行空間有限,容量規劃應該比價格談判更早啟動。AWS 同時在應用層擴張 AI 版圖,把 GPT-5.6 全家族搬進開發代理 Kiro(見〈Kiro 點數乘數調降〉),基礎設施與應用兩頭下注的態勢相當清楚。
台灣視角與後續該追蹤的訊號
供應鏈上,這份指引幾乎直接寫給台灣:晶圓代工、伺服器組裝與記憶體環節的動能,都綁在 70% 能否兌現;記憶體供需吃緊與漲價,則會透過雲端報價傳導到台灣的企業用戶與新創團隊,租用與採購規劃宜預留漲價與等待期。
幾件事仍屬未定。其一,70% 是法說會上的口頭展望,官方新聞稿並未列載,實際數字會隨供應鏈狀況修正。其二,第三季營收指引約 1,080 億美元(上下 2%),若達標將首度單季突破千億美元,且此指引並未計入來自中國的資料中心營收,政策變化是純上檔變數。其三,供應商與客戶的界線正在模糊——NVIDIA 長期對 OpenAI、Anthropic 等核心客戶持股投資,部分機構已開始審視營收數字背後的循環性風險。其四,AMD 與 Google 的自研算力產品持續進場(見〈AMD 投資 Anthropic 與 2GW 部署〉),競爭壓力不再只來自同業晶片。
接下來值得按表檢查的訊號:11 月公布的第三季實際營收是否如指引站上千億美元、記憶體價格走勢、毛利率何時回穩,以及應收帳款回收天數是否繼續攀升。70% 的成長故事能不能說完,答案不在需求端,而在這幾條供給側的曲線上。