2GW 部署與 50 億美元投資定案
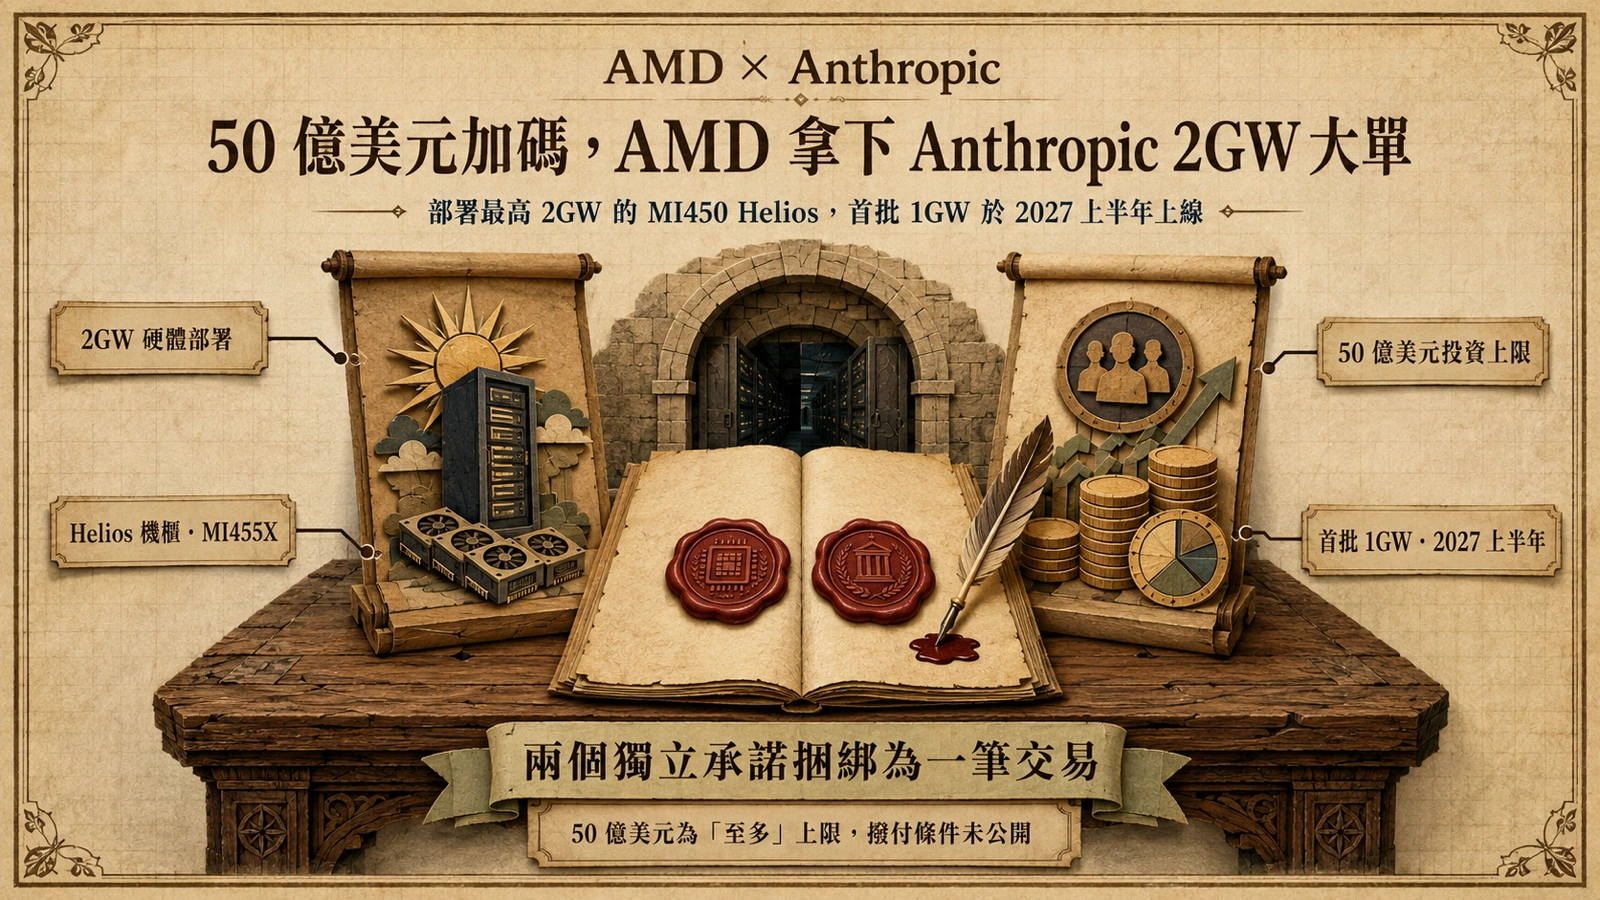
AMD 在 2026 年 7 月 22 日的官方新聞稿中宣布,與 Anthropic 簽訂戰略合作,部署最高 2GW 的 AMD Instinct MI450 系列 GPU,採用 AMD Helios 機櫃級解決方案,首批 1GW 將於 2027 上半年開始上線。同一份公告確認,AMD 承諾未來對 Anthropic 進行至多 50 億美元的策略性股權投資。這組數字把過去幾週圈內傳聞一次性寫進正式公告,金額與規模都成立。
值得注意的是「投資」與「部署」是兩個獨立但捆綁的承諾。2GW 的硬體部署是已簽約的多年期採購合約——AMD 出貨、Anthropic 付款,雙方有明確的交付義務。50 億美元的股權投資則是「至多」的承諾上限,實際撥付時程、估值條件與分期節奏均未公開,屬於方向性意向而非即期交易。將兩者混為一談會高估這筆交易的即期財務影響。
GW 級算力的電網尺度
前沿 AI 運算的採購單一筆已經以 GW 為計價單位。2GW 是什麼概念?一座典型的核電機組約 1GW,一座大型燃氣電廠約 0.5–0.8GW——這意味著 Anthropic 的單一 AI 算力部署,用電量等於兩座核電機組或三座燃氣電廠。首批 1GW 就已超越多數國家的單一工業用電戶。
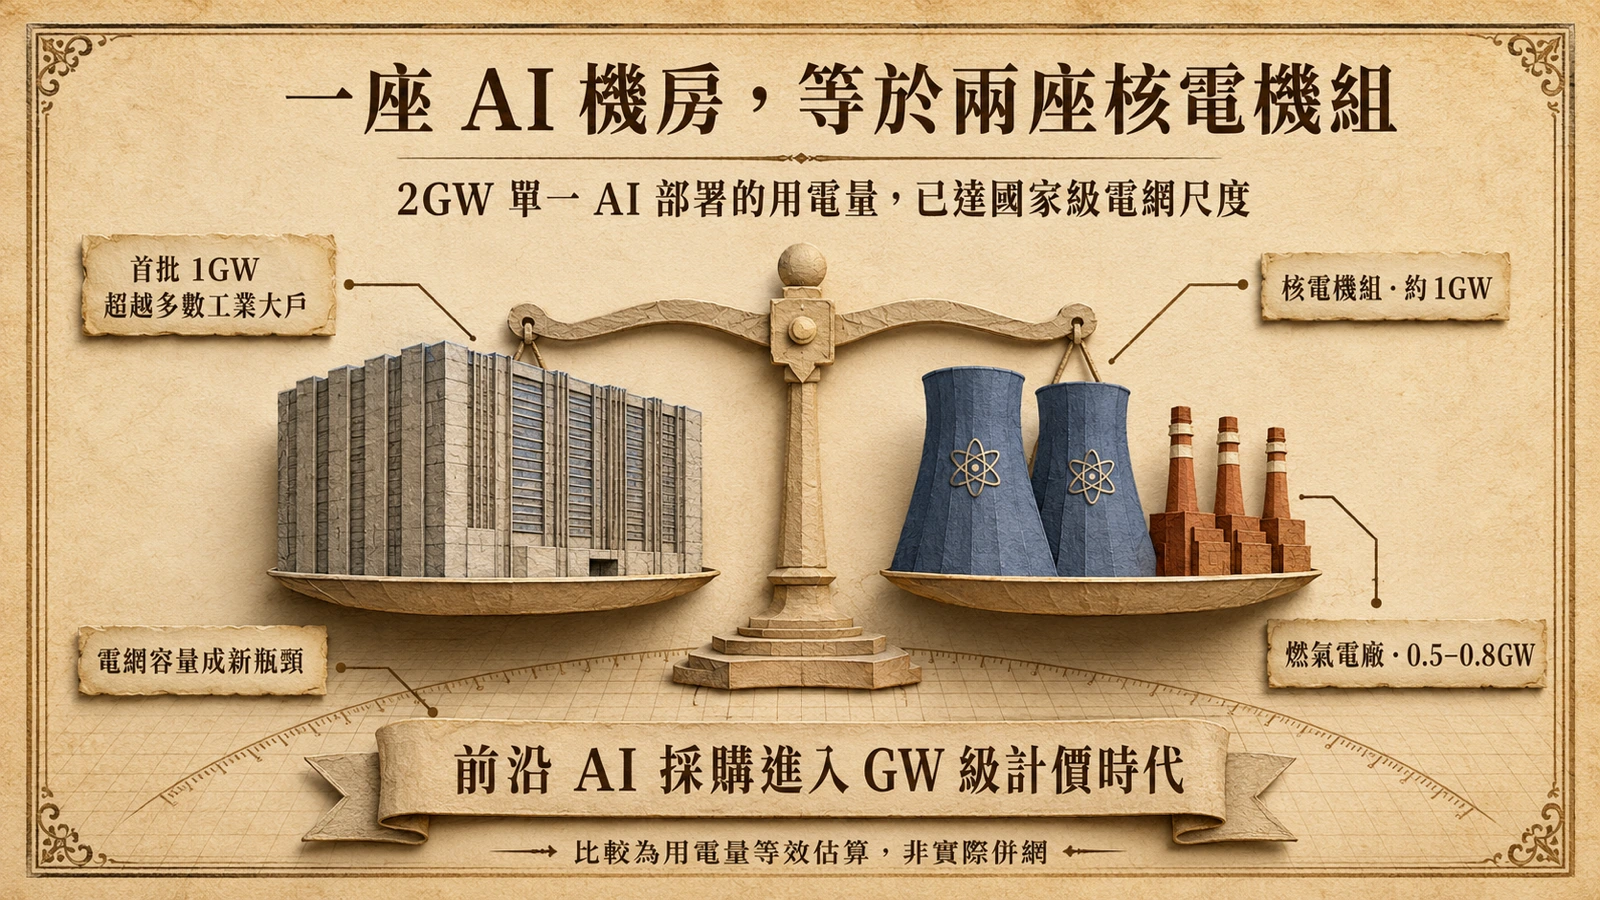
對供應鏈而言,高速網路、散熱、電源與機櫃組裝的能見度延伸到 2027 年之後。同樣鎖定 GW 級算力的,還有 OpenAI 在喬治亞州推動的〈Project Camellia〉3.2GW 資料中心計畫——兩者共同把前沿 AI 運算推向電網級規模。當 AI 公司的用電量開始與國家級基礎設施競爭,電網容量、土地取得與環境影響評估將成為比晶片更稀缺的瓶頸。
硬體選擇:Helios 機櫃與 MI455X
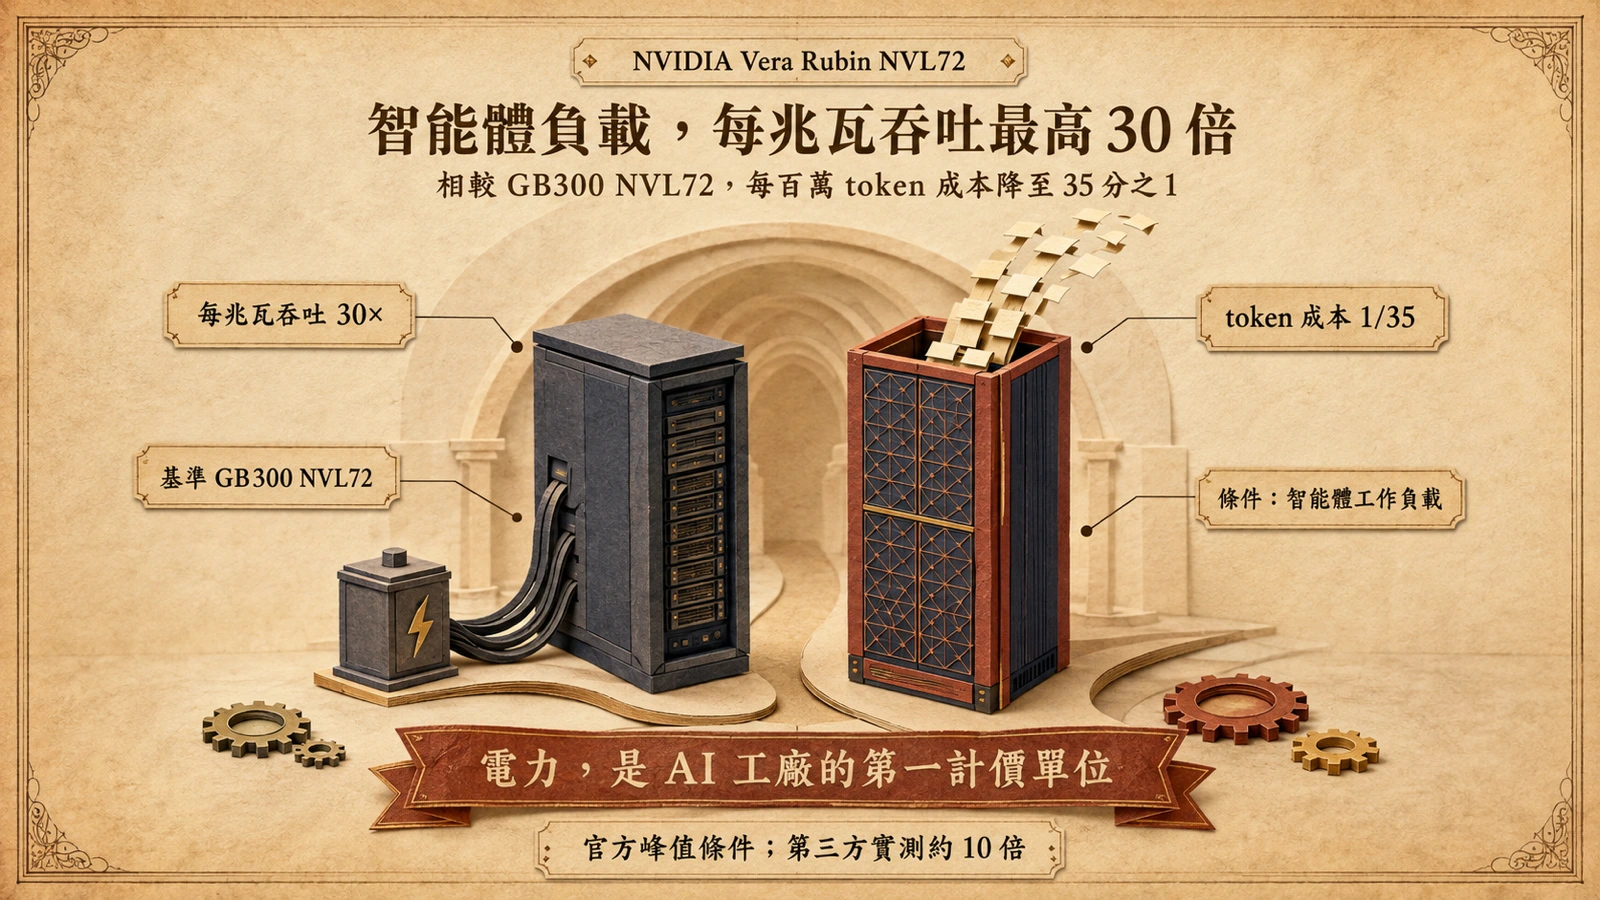
部署內容以 AMD Instinct MI455X GPU 為核心,搭配 EPYC “Venice” CPU、Pensando 網路與 ROCm 軟體,構成 Helios 機櫃級方案。MI455X 是 MI450 系列的高密度版本,採用 HBM3 記憶體與 Chiplet 架構,對標的是 NVIDIA B200/GB200。Anthropic 此次擴建建立在已採用 Instinct MI355X 的基礎上,等於從上一代直接升級到 MI450 系列的 GW 級落地——這不是首次嘗試,而是既有採購關係的規模放大。
除了硬體採購,雙方啟動多年期工程合作,把 Claude 用於優化 Instinct 工作負載、加速 ROCm 開發,AMD 內部工程與產品團隊也將廣泛採用 Claude。這個雙向工程合作值得注意:AMD 不只是賣硬體給 Anthropic,還讓 Anthropic 的模型參與優化 AMD 的軟體生態——等於把客戶變成了軟體生態的共同開發者。
ROCm:軟體生態才是真正門檻
AMD 在 AI 加速器市場的最大劣勢從來不是硬體規格——MI455X 在理論算力上足以與 NVIDIA B200 競爭——而是軟體生態。NVIDIA 的 CUDA 生態經過 15 年累積,從 cuDNN、TensorRT 到 NCCL,形成了一套開發者幾乎無法繞開的軟體堆疊。ROCm 雖然在近年快速追趕(OpenAI Triton 後端、PyTorch 原生支援、HIP 轉譯工具),但穩定性、調優工具鏈與社群規模仍有顯著差距。
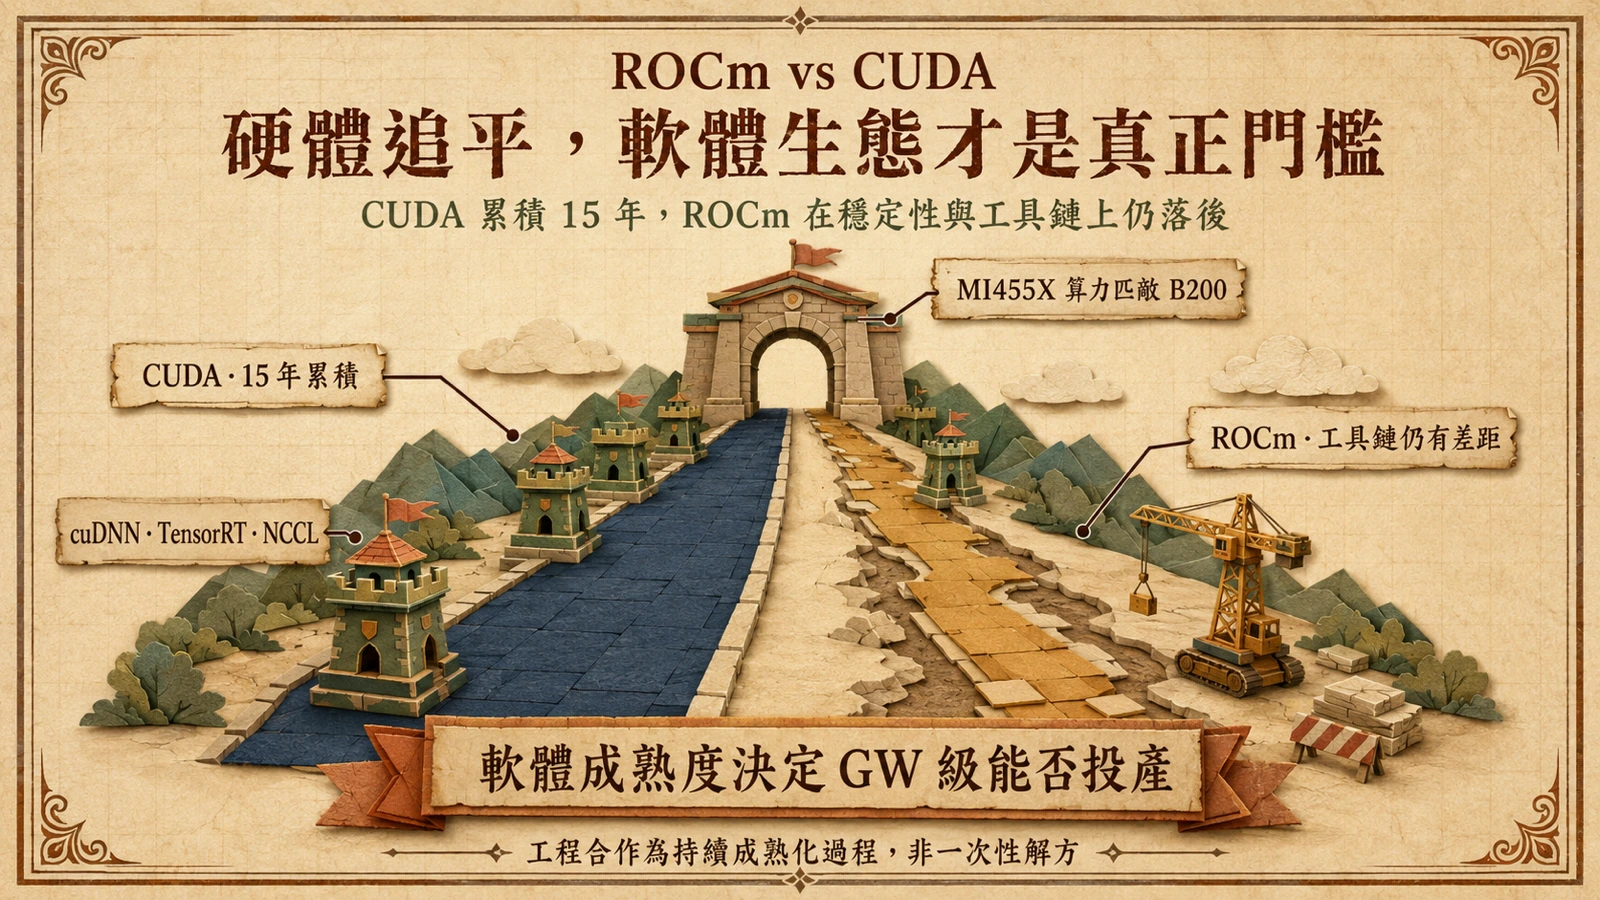
這正是雙方工程合作的核心價值所在。把 Claude 用於優化 Instinct 工作負載,意味著 Anthropic 的工程團隊會在實際大規模訓練中暴露 ROCm 的瓶頸,並反饋給 AMD 修復。這不是一次性採購,更準確地說是一個持續的軟體成熟化過程。對採購決策者而言,ROCm 的成熟度能否在 2027 上半年首批 1GW 投產時達到生產穩定,是比 GPU 硬體規格更關鍵的風險變數。
對供應鏈與市場的意義
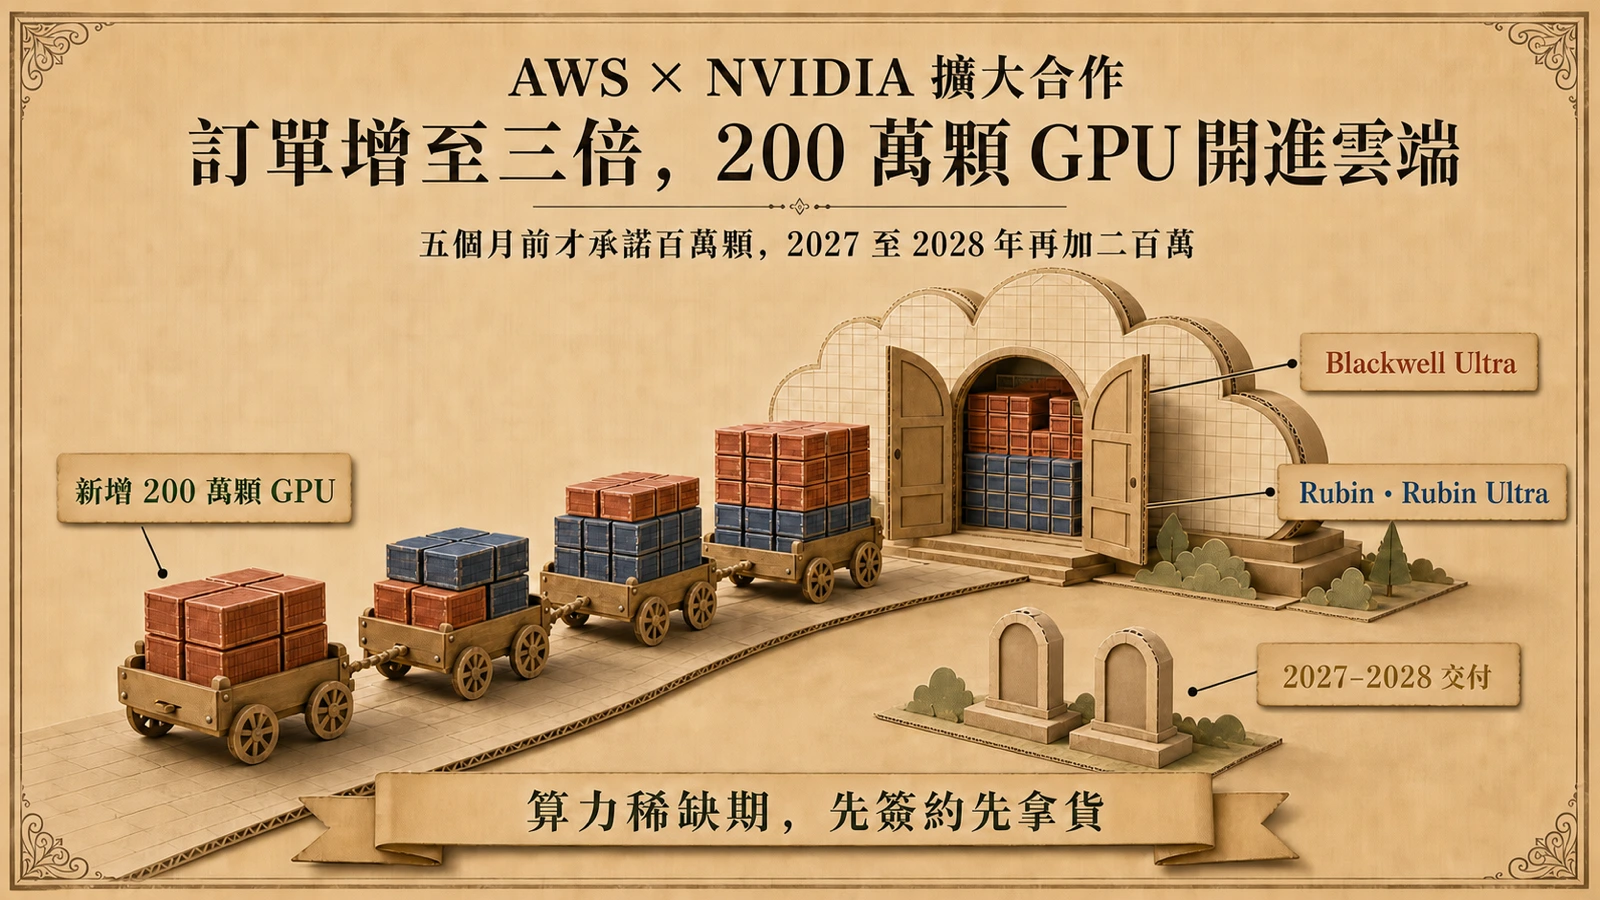
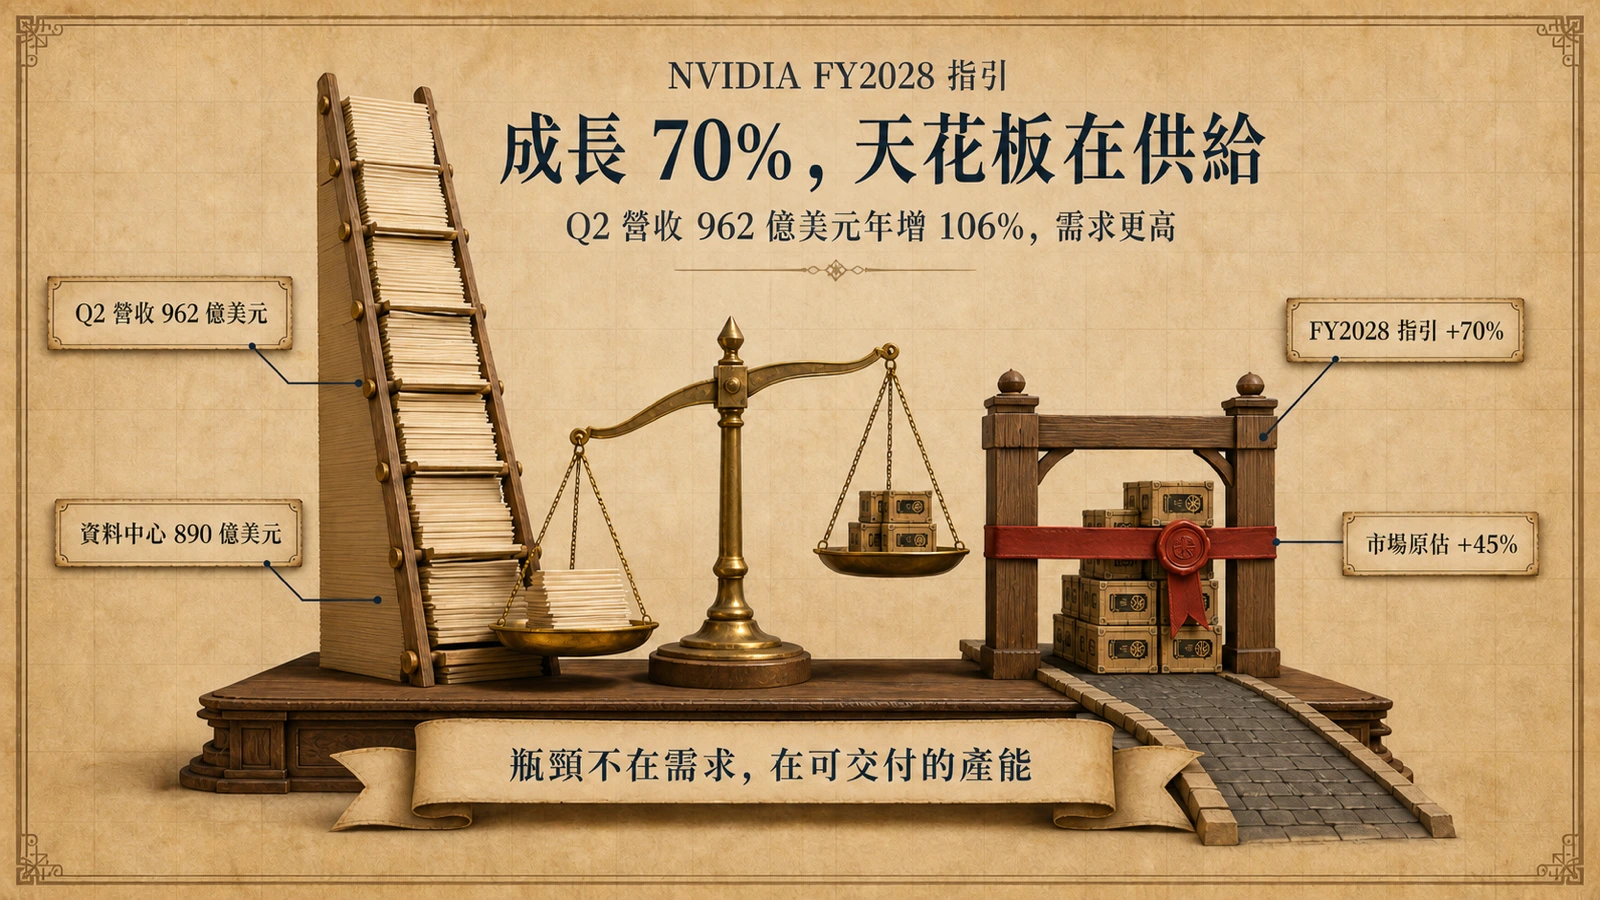
這筆交易把 AMD 推進前沿 AI 實驗室的旗艦供應商之列,不再只是 NVIDIA 之外的備援選項。對 Anthropic 來說,跨硬體分散運算來源、把訓練與推理對應到不同架構,是面對產能爭奪與地緣出口管制的避險動作——若 NVIDIA 因出口管制或產能分配而無法足量交付,Anthropic 有 AMD 作為備援產能。資金結構上也有另一種尺度可比較:NVIDIA 與六家金融機構規畫的 AI 運算融資平台是動員第三方資本的長期目標,不等同本案已簽約的硬體部署。
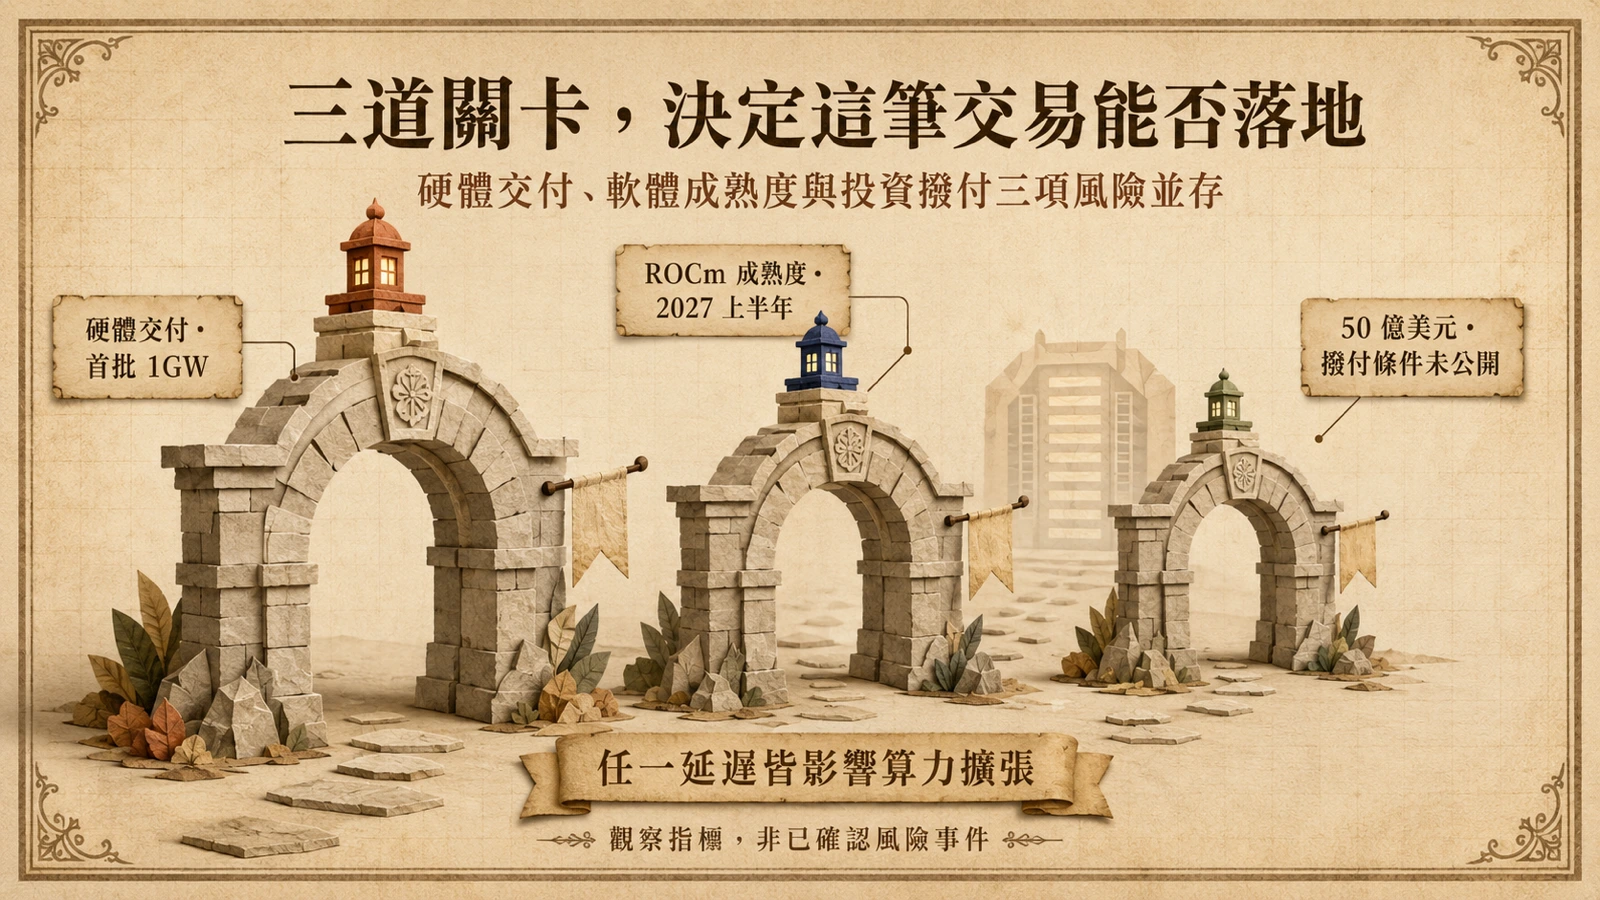
重點觀察指標落在三處:首批 1GW 能否依規畫在 2027 上半年投產(硬體交付風險)、ROCm 軟體成熟度能否跟上 MI455X 的時程(軟體生態風險)、50 億美元股權投資的實際撥付條件何時揭露(財務承諾風險)。三者中任何一項延遲,都可能影響 Anthropic 的算力擴張計畫與 AMD 在 AI 加速器市場的地位。