AI 營收全面加速
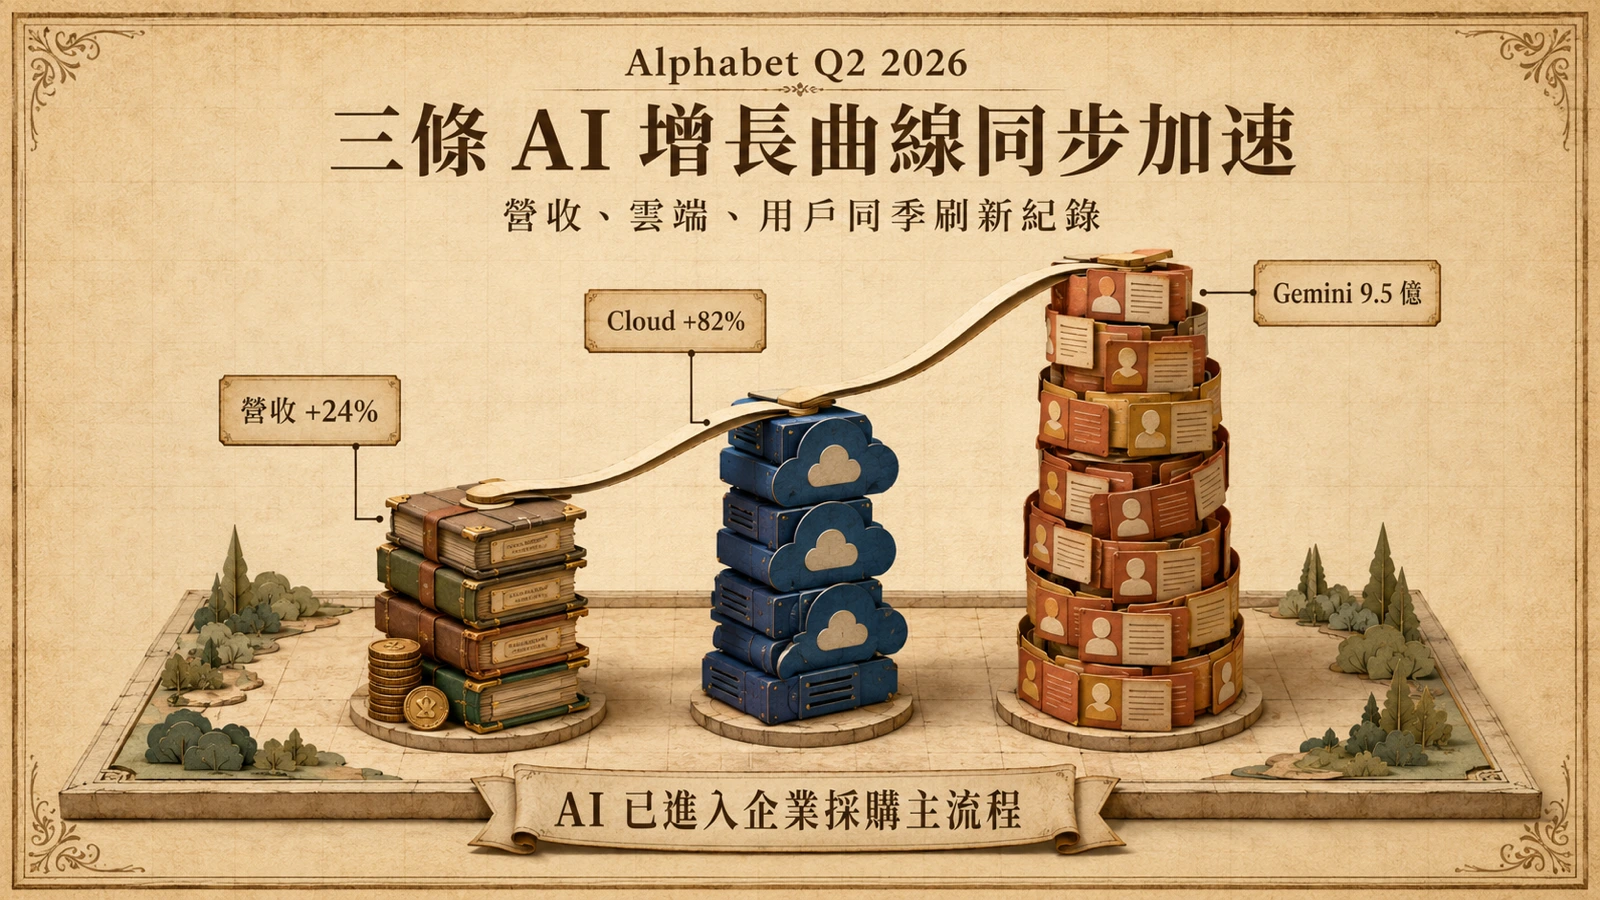
Alphabet 公布 2026 年第二季財報,執行長 Sundar Pichai 在法說會上表示,整體營收較去年同期成長 24%,Search & Other Ads 廣告營收年增 17%,YouTube 廣告營收成長 13%。表現最突出的仍是 Google Cloud,營收年增 82%,訂單積壓(backlog)進一步攀升至 5,140 億美元,反映企業 AI 基礎設施與解決方案的簽約動能持續擴大。
Pichai 指出,Cloud 的成長來自三大方向:新客取得速度較一年前翻倍、既有客戶用量超合約承諾逾 50%,以及透過 Google Cloud Marketplace 的交易量年增超過七倍。近 90% 的財星 100 大企業已採用 Gemini Enterprise,客戶涵蓋 PepsiCo、HSBC、Intel、Macy’s 與 Bell Canada。若要看 Gemini 如何被嵌入企業雲端工作流程,可對照 DMS 將 Oracle、SQL Server 轉向 PostgreSQL 的案例。
5,140 億美元積壓訂單的結構意義
Google Cloud 營收年增 82%、訂單積壓達 5,140 億美元,這個數字的結構意義比成長率本身更值得拆解。積壓訂單是已簽約但尚未認列的收入,代表企業客戶以多年合約鎖定雲端與 AI 算力產能;5,140 億美元相當於 Alphabet 約兩年多的全年營收規模,意味著企業 AI 支出已從「實驗性試用」轉為「多年期資本承諾」。
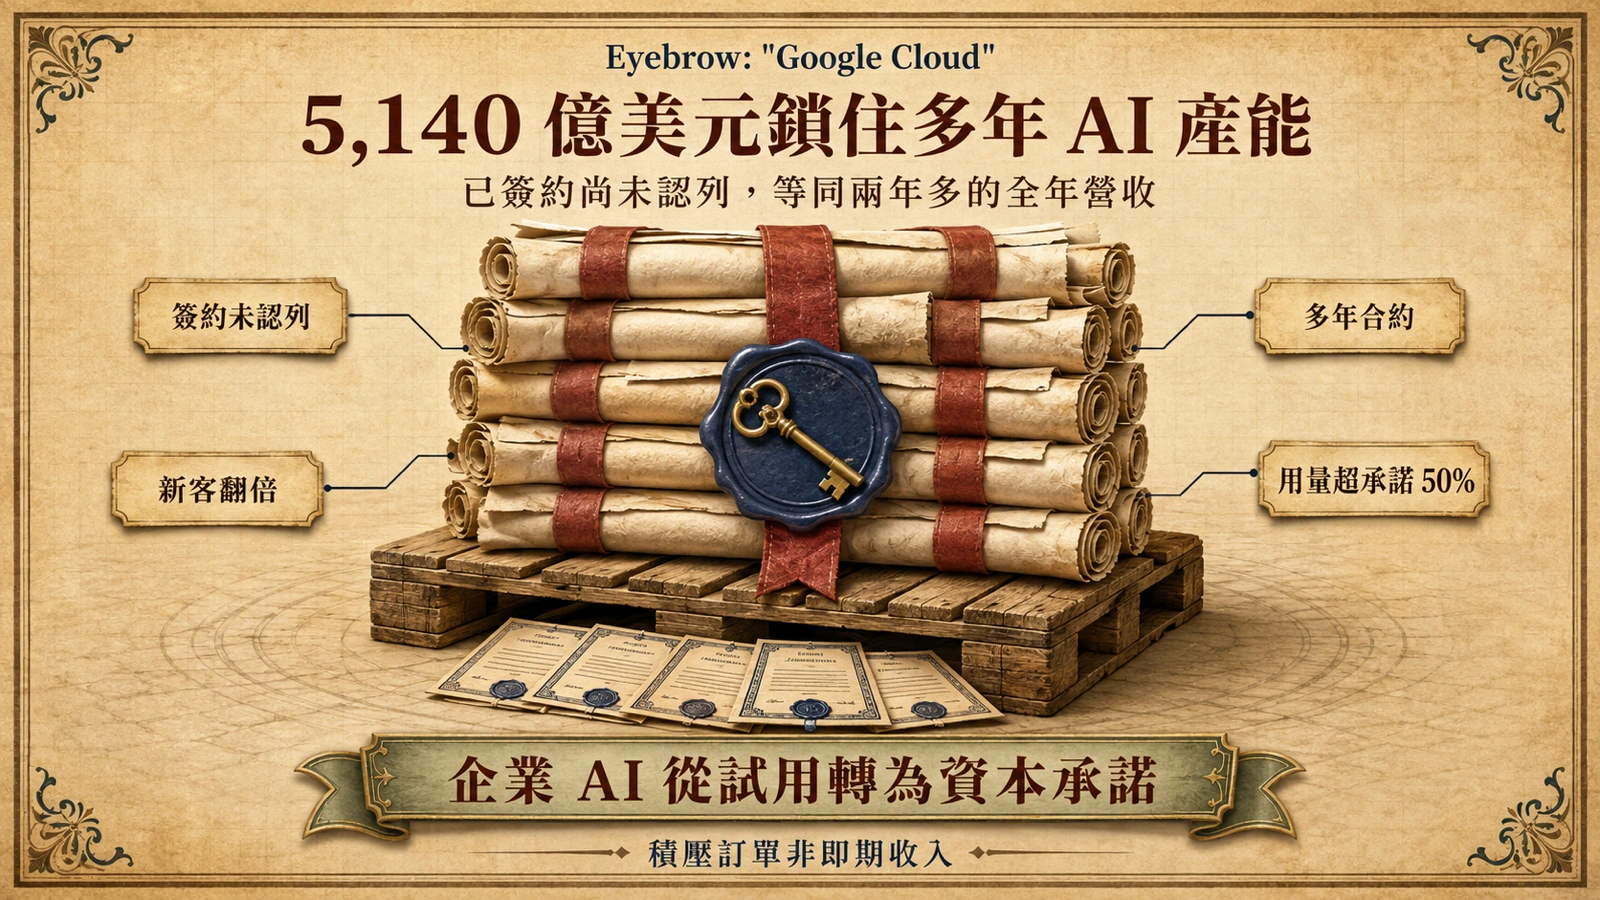
三項結構訊號支撐這個數字:新客取得速度較一年前翻倍、既有客戶用量超合約承諾逾 50%、Marketplace 交易量年增逾七倍。其中「超合約用量」特別關鍵——它顯示客戶實際消耗的算力比簽約時承諾的還多,等於在合約期內就被綁定更深。對企業 IT 決策者而言,這代表同業正以多年合約鎖定雲端 AI 產能,延後採購的機會成本正在上升;但積壓訂單的認列節奏取決於客戶實際上線速度,5,140 億美元不等於即期收入。
Gemini 用戶與 token 用量同步攀升
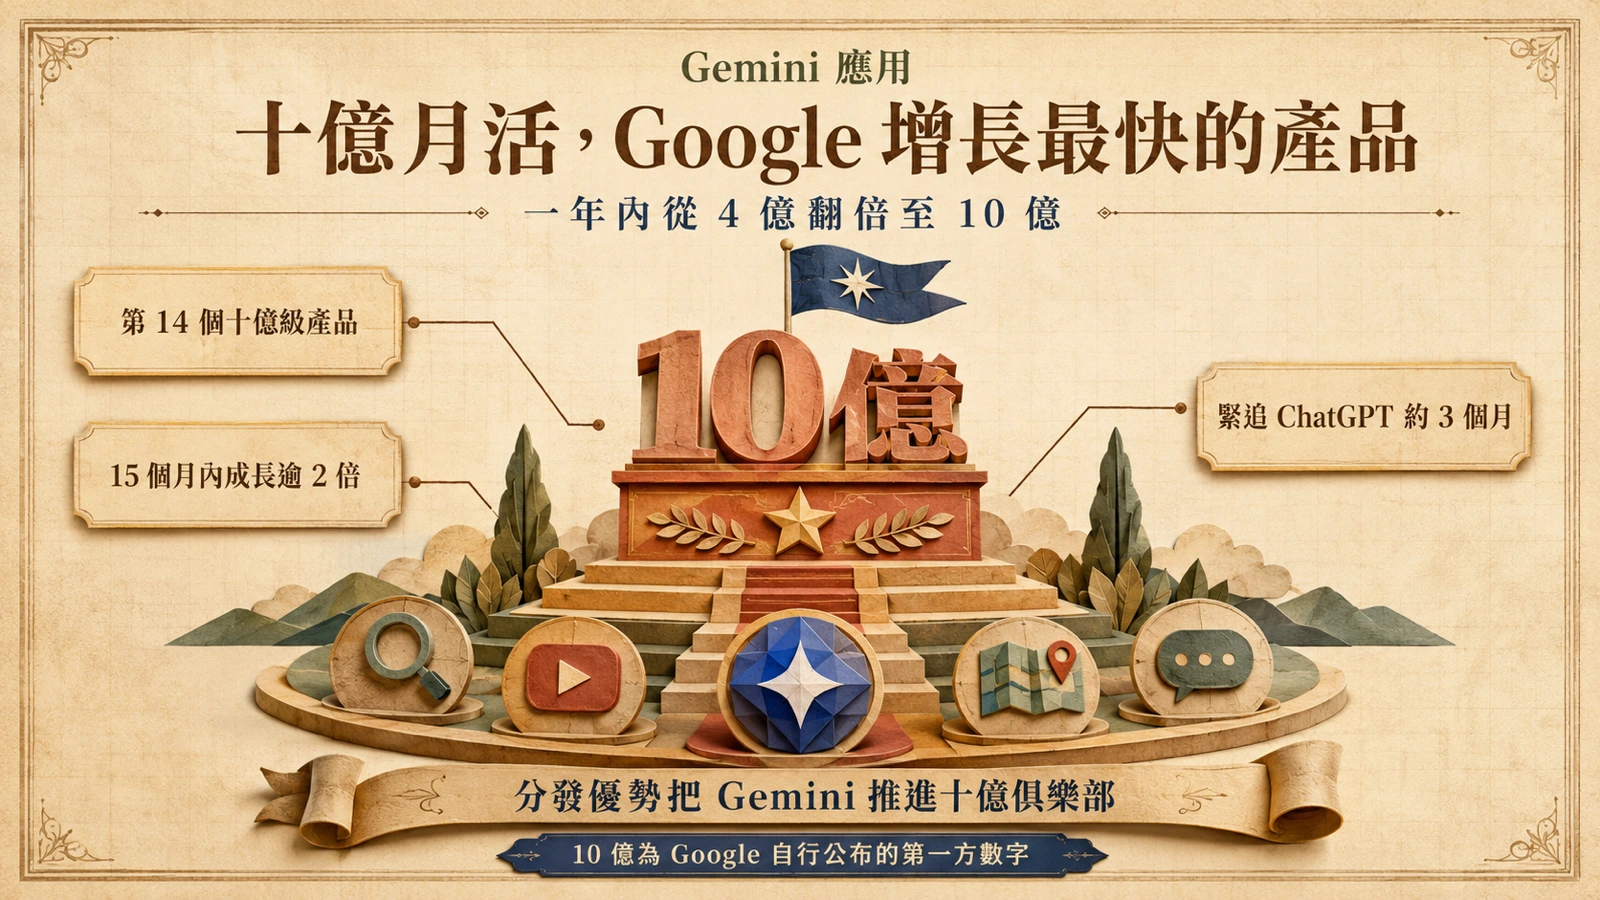
消費端與開發者端的 AI 使用量同步放大。Gemini 應用月活躍用戶達 9.5 億,日活用戶較一年前成長三倍;AI Mode 自去年 10 月全球開放後,月活已突破 10 億。
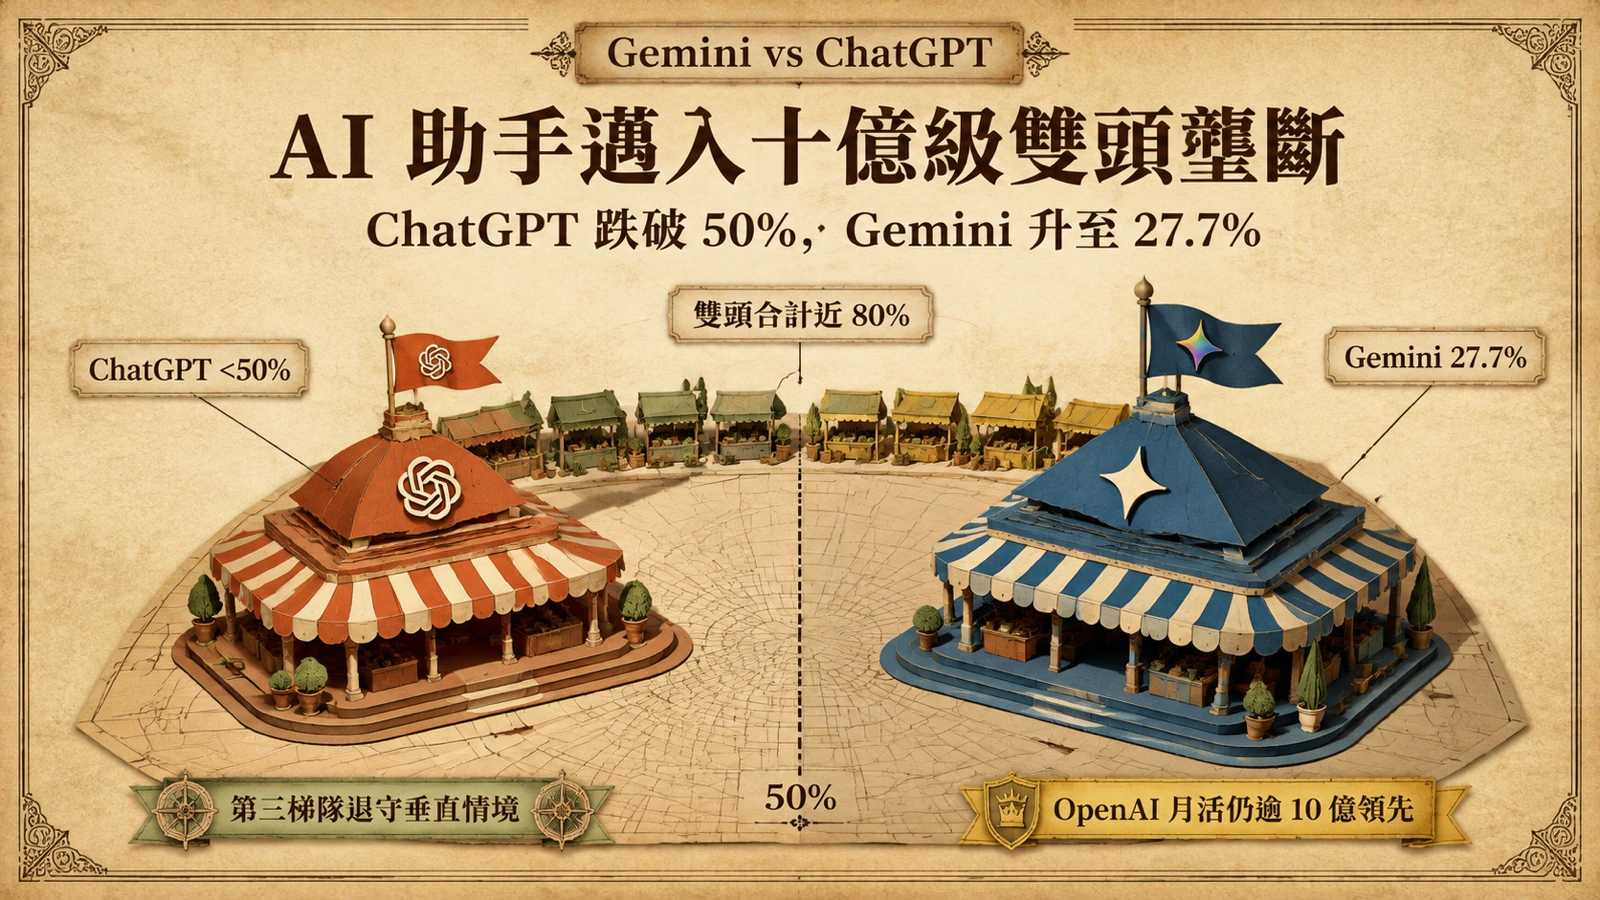
在模型端,Google 第一方模型 API 每分鐘處理約 220 億 token,較上一季的 160 億明顯躍升,主要由 Gemini Flash 系列承接需求。已有超過 900 萬名開發者每月透過 Google API 與開發產品使用其模型,近 500 家 Cloud 客戶在過去一年各自處理超過 1 兆 token。Pichai 同步揭露,已展開下一代 Gemini 4 迄今最具企圖心的預訓練運算,本季並發表 Gemini 3.6 Flash 與 3.5 Flash-Lite。至於 Gemini 用戶成長如何改寫 AI 助手市占版圖,見〈ChatGPT 助手市占首度跌破 50%〉。
Flash 系列與成本曲線:用便宜模型養大用量
Pichai 反覆強調以 Gemini Flash 系列承接推論需求,並非單純的產品組合描述,而是一條刻意的成本曲線策略。前沿大模型(如 Gemini Pro 等級)的推論成本高昂,若每一筆查詢都走最重模型,AI mode 與 Gemini 應用的單位經濟將難以為繼。Flash 系列的定位是用「夠好且便宜」的模型承接多數查詢,把昂貴模型留給真正需要深度推理的少數請求,這正是 Google 宣稱「透過硬體工程優化讓 AI mode 單位成本下降」背後的模型層邏輯。
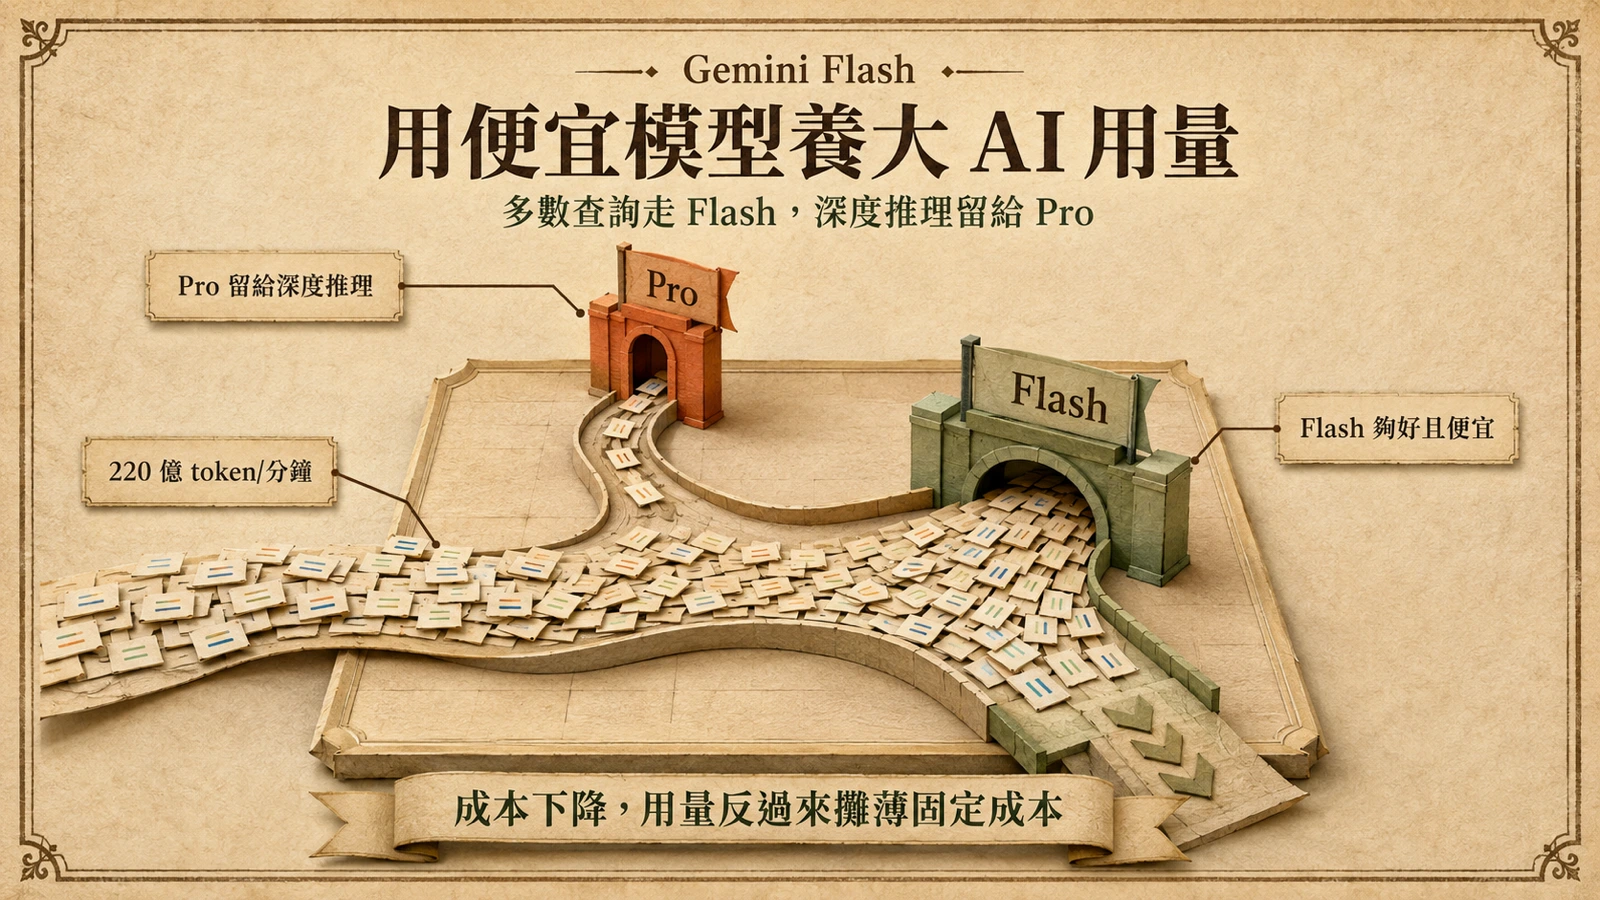
這條策略的副產品是用量放大。API 每分鐘處理約 220 億 token、較上季的 160 億大幅攀升,且近 500 家 Cloud 客戶一年內各自處理超過 1 兆 token——當單位成本下降,客戶敢把更多流程搬上 AI,用量反過來攤薄固定成本,形成正向循環。對競爭者的訊號是:誰能把推論成本曲線壓得最陡,誰就能在十億級用戶規模下把免費或低價助手撐得最久。
對決策者的訊號
Alphabet 這份財報的關鍵訊號不是單季數字,而是 AI 已從實驗階段進入企業採購清單的主流程:Cloud 積壓訂單超過半兆美元、大型企業 token 用量以兆計,顯示 AI 伺服器、雲端預算與資安支出正在常態化。若要把雲端訂單與 token 用量換成實體基建尺度,可對照 OpenAI Project Camellia 的 3.2 GW 電力合約;兩篇分別呈現需求端與供給端。對企業 IT 與新創團隊而言,三大觀察重點包括 Google 以 Flash 系列壓低推理成本的策略、Gemini 4 預訓練對接下來模型代際競爭的影響,以及 Wiz 整合後 Cloud 在 AI 資安防護上的定位變化。