990 億美元是怎麼算出來的
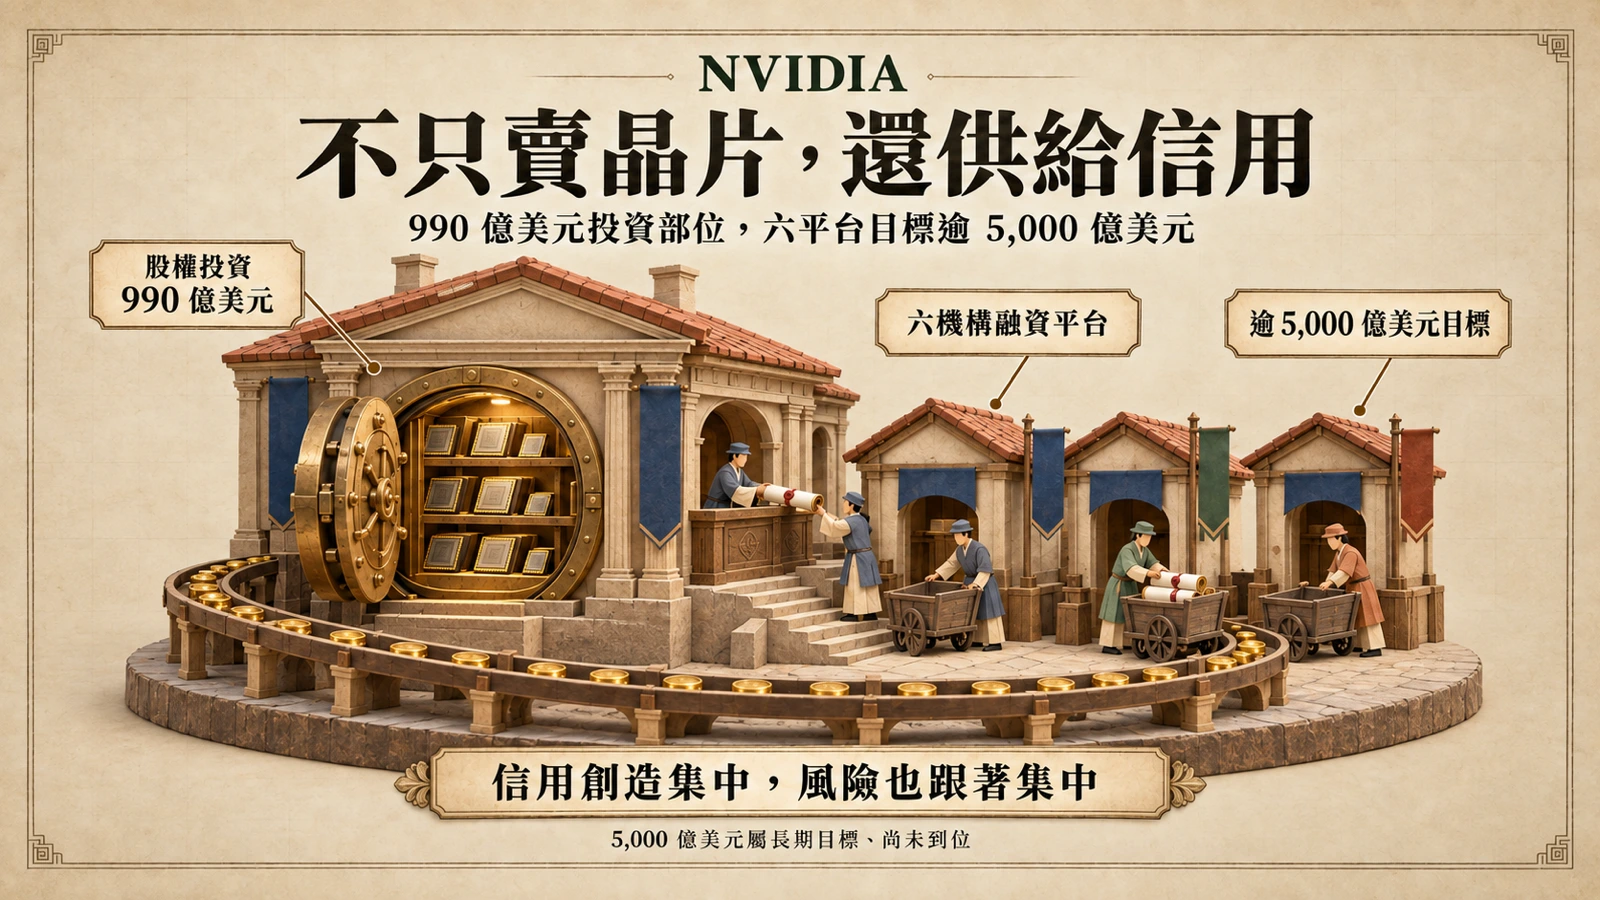
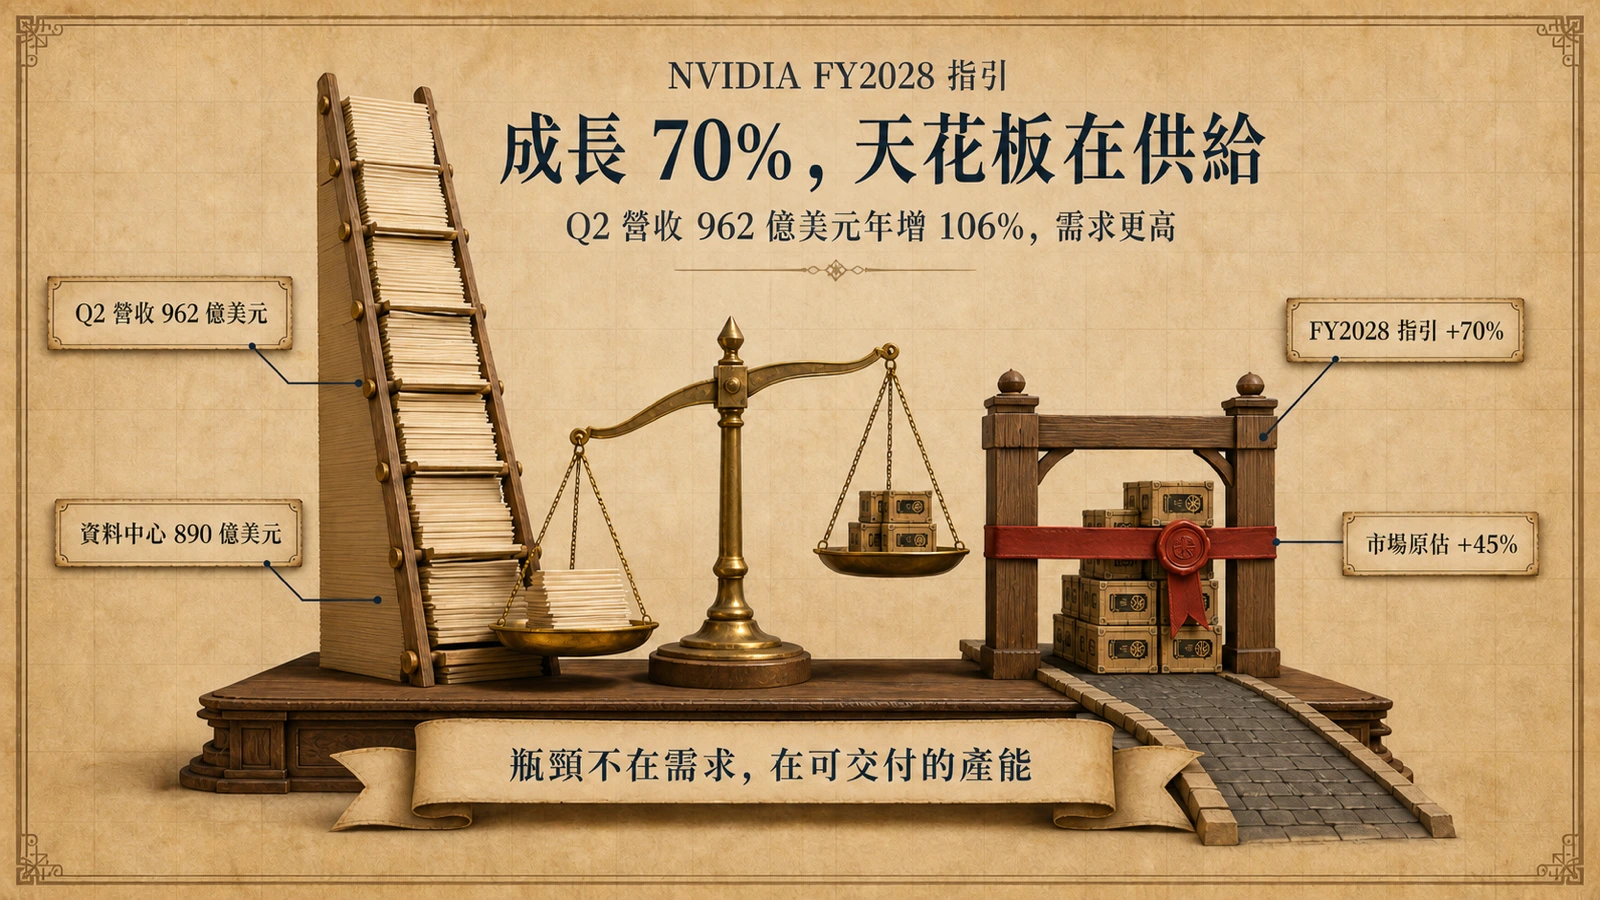
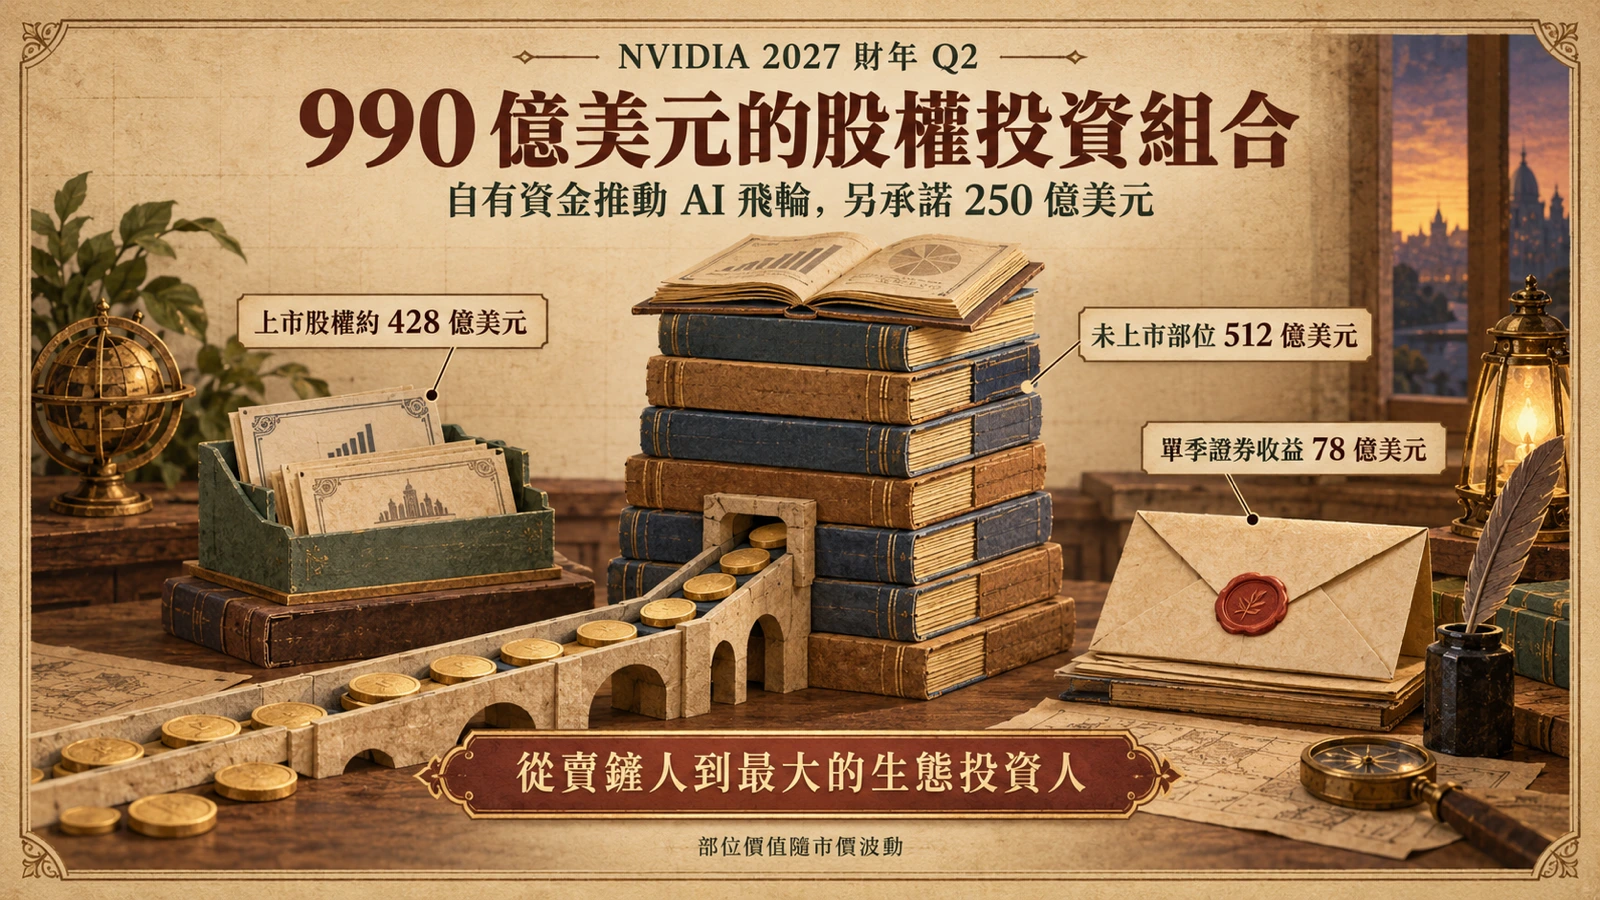
NVIDIA 在 8 月 26 日發布 2027 財年第二季財報(季度截至 2026 年 7 月 26 日),伴隨財報向美國證券交易委員會提交的 10-Q 季報,在流動性章節寫下一組容易被營收數字蓋過去的句子:截至 7 月 26 日,公司持有價值 990 億美元的股權投資,另有 250 億美元的股權投資承諾。營收與指引面的故事——單季營收 962 億美元、2028 財年成長約 70% 的展望——已另文拆解,見〈NVIDIA 財報:70% 指引與供給限制〉;這裡要看的,是資產負債表上那個快速膨脹的投資帳戶。
把 990 億美元拆開,結構比總數更有資訊量。10-Q 的資產負債表顯示,NVIDIA 持有的上市股權證券約 428 億美元;非上市證券餘額則達 511.6 億美元,比 2026 財年結束時(1 月 25 日)的 222.5 億美元增加近 290 億美元——換句話說,光是 2027 財年上半年,NVIDIA 對未上市公司的押注就翻了一倍以上。這些部位也已經開始賺錢:非上市股權的累計未實現利益(毛額)為 91 億美元,一年前這個數字只有 6.6 億美元。
收益規模可以直接對照損益表。財務長 Colette Kress 的 CFO 評論載明,第二季權益證券淨收益為 78 億美元,一年前同季是 22.5 億美元。以財報新聞稿列出的 GAAP 淨利 596.88 億美元換算,投資組合單季貢獻了約 13% 的帳面獲利——對一家以賣晶片為主業的公司,這已經是不能忽略的第二台引擎。
英特爾 300 億、SpaceX 210 億:最大兩個部位
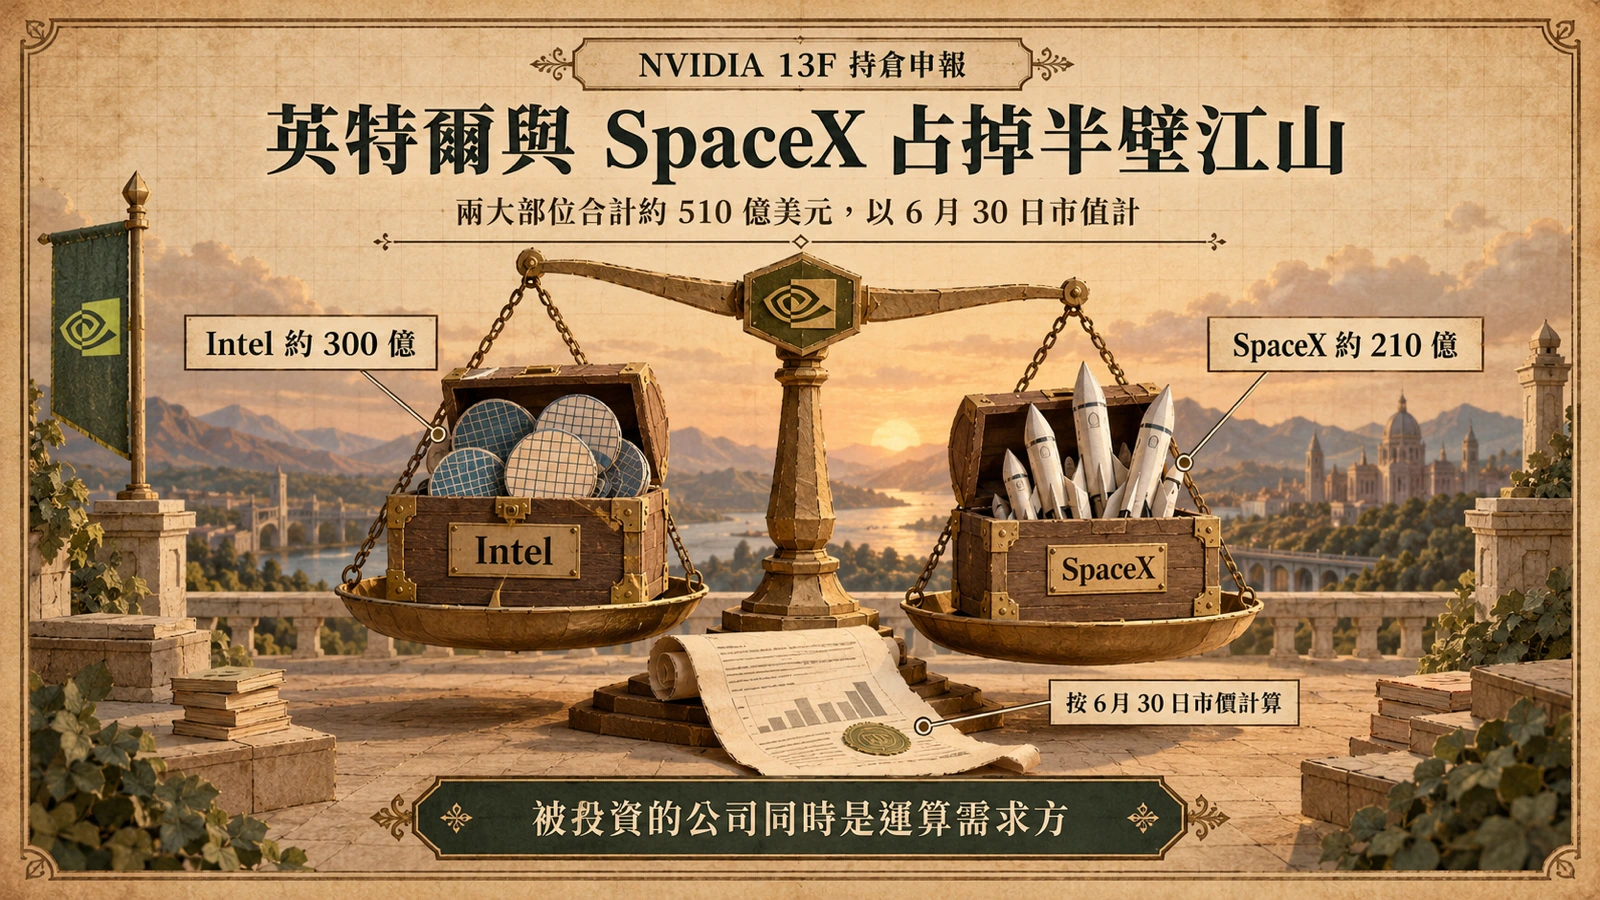
個別持倉的輪廓,來自 NVIDIA 8 月中向 SEC 提交的 13F 申報(載明 6 月 30 日持倉)。Fortune 的報導換算:英特爾持股約 2.15 億股、價值約 300 億美元,是最大單一部位;SpaceX 約 1.23 億股、約 210 億美元居次。CNBC 等媒體並指出,SpaceX 部位源自 NVIDIA 先前對 xAI 的投資,在 xAI 與 SpaceX 整併後轉換而來——也就是說,這 210 億美元並非 NVIDIA 直接下單買進,而是既有 AI 投資的化身。
兩個數字要小心口徑。13F 只涵蓋美國上市股票、按 6 月 30 日市值計價;10-Q 的 990 億美元則是 7 月 26 日、含未上市部位的集團口徑,兩者不能加總。但放在一起看得出投資組合的形狀:過半押在未上市 AI 公司,流動部位又高度集中在英特爾與 SpaceX 兩檔——6 月底這兩檔合計約 510 億美元,與 7 月底全部上市股權的 428 億美元屬於同一量級,個股波動幾乎就是組合波動。
投資就是業務:飛輪的會計形狀
為什麼一家晶片公司要把自家資產負債表變成創投?黃仁勳在財報新聞稿裡的說法提供了線索:「AI 已抵達拐點。它正在做有用的工作,token 有生產力、能獲利。現在,算力就是收入。」當前沿實驗室與 AI 工廠的擴張受制於運算供給,NVIDIA 的資本就成了需求的一部分:投資夥伴、夥伴採購 GPU、營收成長、部位增值,四個環節互相咬合。
這條飛輪在會計上有具體形狀。權益證券的損益計入 GAAP 損益表,但被排除在非 GAAP 數字之外——第二季 GAAP 每股盈餘 2.46 美元、反而高於非 GAAP 的 2.22 美元,差距主要來自證券收益的計入。對長期習慣用非 GAAP 數字看 NVIDIA 的投資人,這代表投資組合的市值波動已經直接寫進帳面獲利:行情好時放大、反轉時雙向運作。
資本配置的對照也值得一看。同一季,NVIDIA 以庫藏股與現金股利回饋股東約 260 億美元,規模與上半年新增的近 290 億美元非上市投資相當。「把錢還給股東」與「把錢押進生態」正在並行,而後者的優先順序顯然在上升。
自有資金與第三方資本的分工
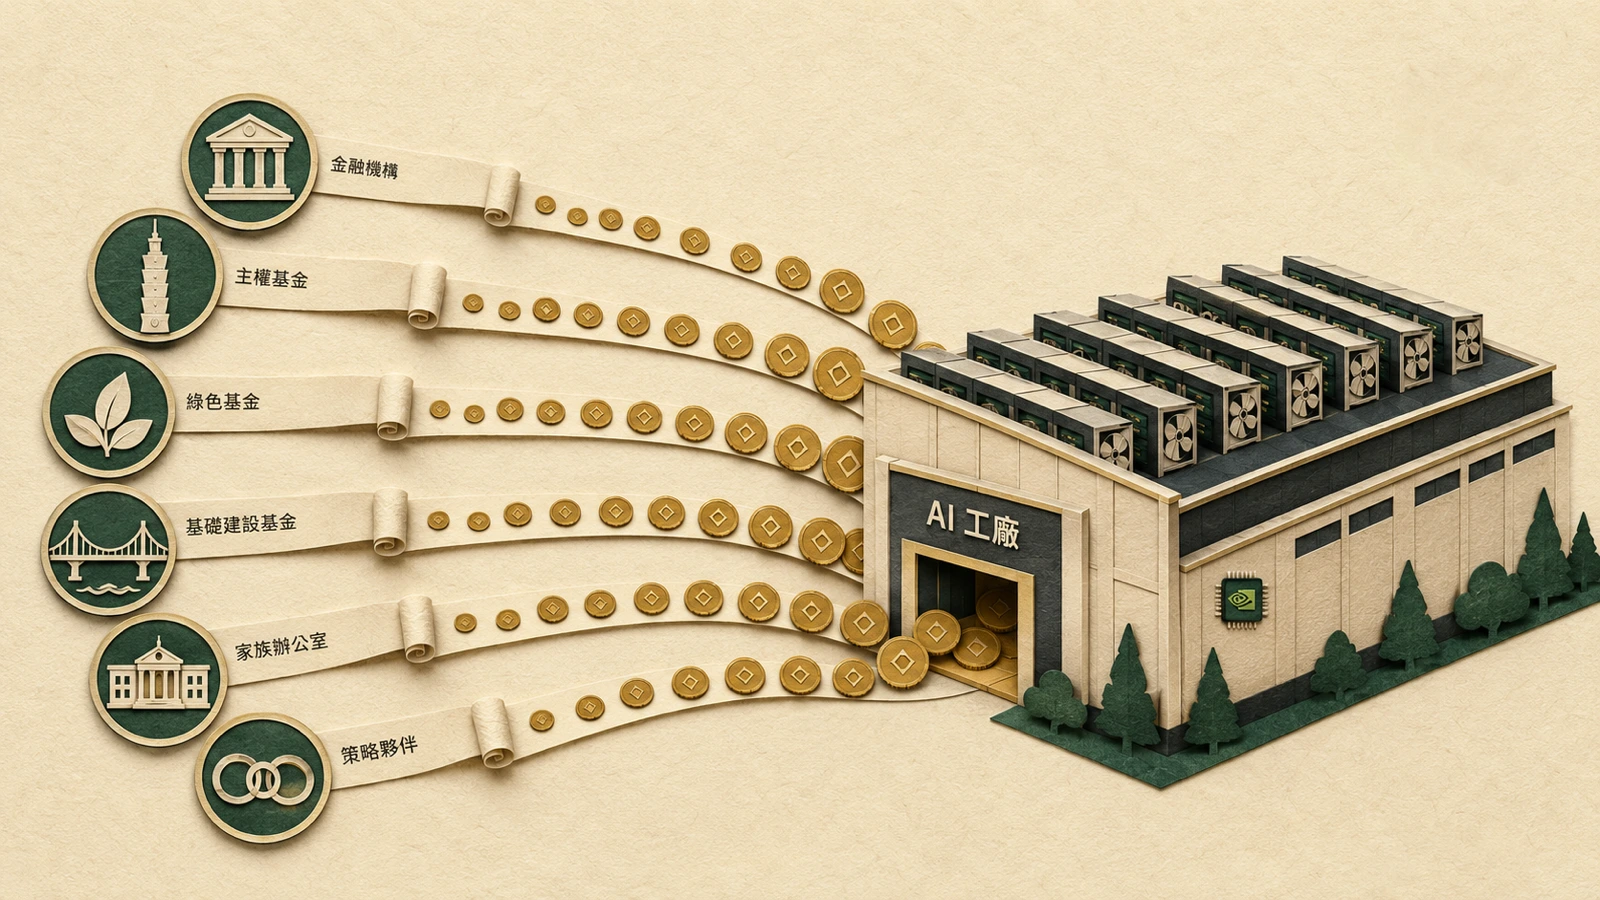
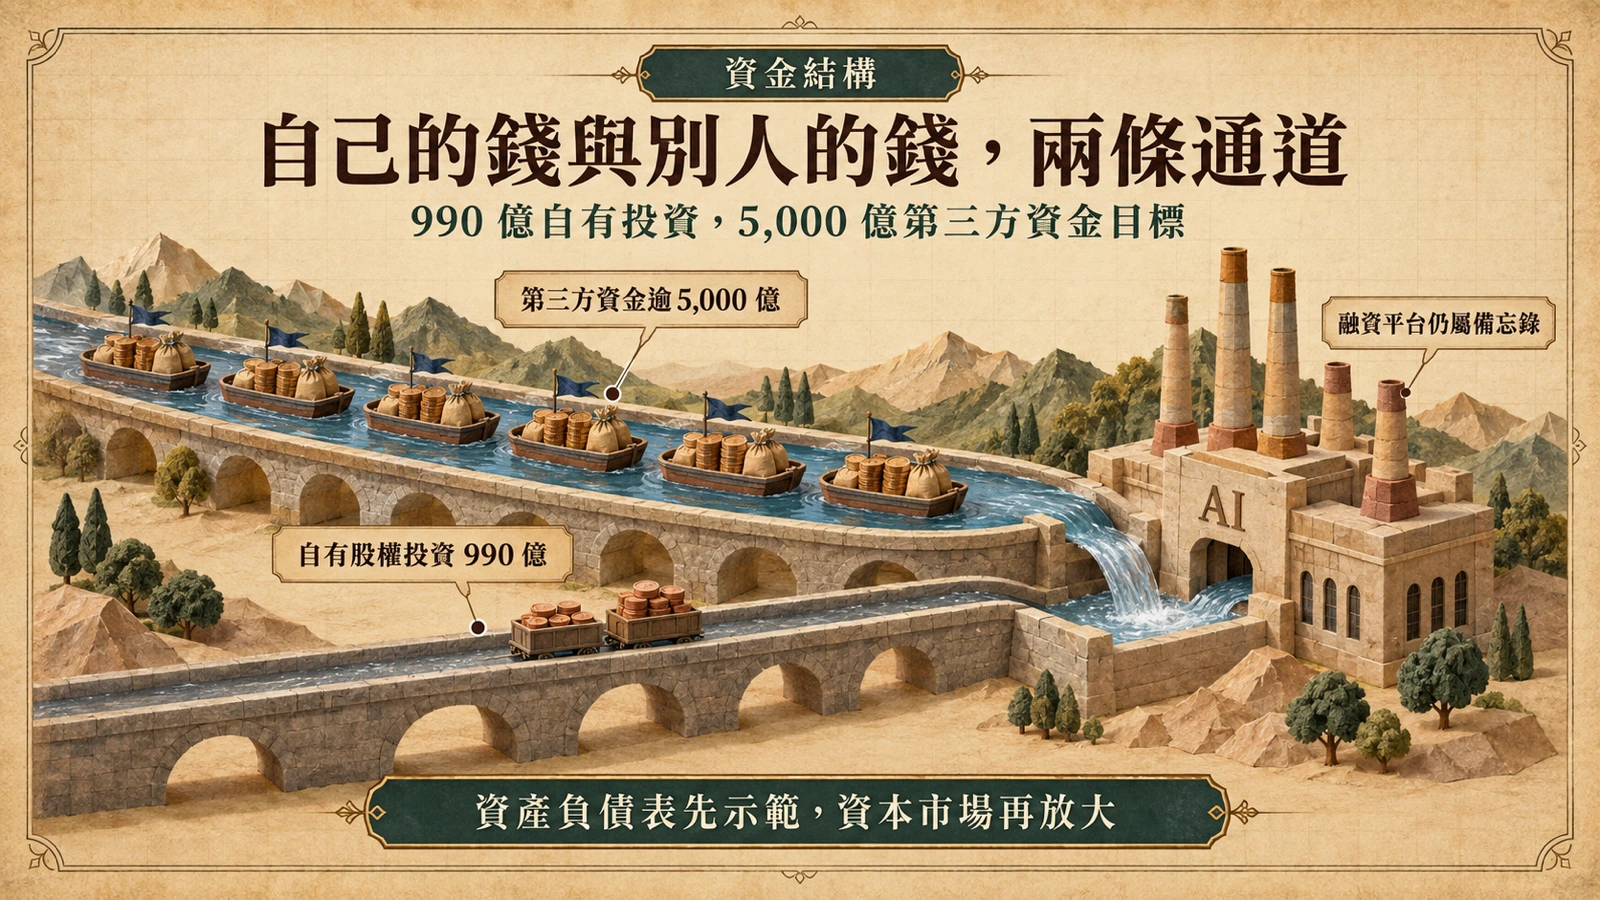
990 億美元常和另一個數字並列出現:5,000 億美元。後者是 NVIDIA 在 8 月 10 日與 Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKR 六家金融機構簽署備忘錄、目標隨時間動員的第三方資金,來龍去脈見〈5,000 億美元 AI 運算融資平台〉。兩者分工清楚:990 億是 NVIDIA 自己的錢,直接列在資產負債表上;5,000 億是別人的錢,目前仍是不具約束力的備忘錄,等待最終協議。
順序本身就是策略:先用自己的資產負債表示範「投資 AI 基礎設施會增值」——91 億美元的累計未實現利益就是展示品——再把銀行與資產管理者的資本拉進來,把建廠資金的規模放大一個數量級。對需要算力的客戶來說,NVIDIA 同時是供應商、股東與融資安排者,三種身分指向同一個方向。
對投資人與生態的實際影響
對投資人,最直接的變化是 GAAP 獲利品質。上市部位逐季按市值波動、未上市部位按可觀察價格調整,第二季 78 億美元的證券收益讓帳面獲利受益,但同一條通道在行情反轉時也會把損失送回損益表。評價 NVIDIA 時只看非 GAAP,會漏掉一個已占 GAAP 淨利約 13% 的環節。
對 AI 生態,供應商與客戶的界線更模糊了。NVIDIA 投資的公司,多半同時是運算平台的需求方:SpaceX 與 xAI 的資料中心、GPU 雲端業者、以及持續擴張的前沿實驗室,都在消耗 NVIDIA 的產品。投資組合與客戶名單高度重疊,正是部分機構投資人近期開始審視「循環性」的原因。而隨著 SpaceX 在 6 月完成 IPO、Anthropic 也推進上市,NVIDIA 的未上市部位未來可能陸續轉為流動部位,這個帳戶會愈來愈像一檔大型科技基金。
風險與值得追蹤的訊號
NVIDIA 自己在申報文件裡把第一層風險寫得很白:「我們投資的上市股權證券,價值可能大幅波動,並可能對財務結果產生不利影響。」第二層是集中度——流動部位高度集中在英特爾與 SpaceX,個別公司的新聞就是投資組合的新聞。第三層是估值時滯:非上市部位以成本減減損衡量、只按可觀察交易調整,帳面數字可能落後真實市況,250 億美元承諾也還沒有完全投入。
接下來值得按表檢查的訊號:11 月公布的第三季 10-Q 裡,股權投資餘額與承諾的變化;GAAP 與非 GAAP 每股盈餘的差距是否繼續擴大;季度 13F 中英特爾與 SpaceX 部位的增減;以及 5,000 億美元融資平台是否從備忘錄走向最終協議。每一季這些數字都會更新——它們比任何評論都更能檢驗「算力就是收入」這句話的成色。