「中央銀行」比喻從何而來
2026 年 9 月上旬,美國司法部對 NVIDIA 展開調查的消息傳開後,一個原本只在財經評論之間流轉的比喻,開始進入主流報導:《紐約時報》的報導以「已實質上成為矽谷的中央銀行」形容市值約 5.4 兆美元的 NVIDIA——憑藉雄厚財力扶持 AI 新創、並向客戶輸送資金。這個說法並非孤例——《經濟學人》5 月底的專欄指出,黃仁勳的舉動類似中央銀行干預市場,而且每一次介入都讓投資人更加緊張;《衛報》更直接以「AI 央行」稱呼這家公司。
中央銀行的本業不是生產,而是供給信用。把這個比喻套在一家晶片公司身上,指的並不是 NVIDIA 印了多少錢,而是整個 AI 建設潮的資金來源,有愈來愈高的比例經由 NVIDIA 的資產負債表媒介:它直接投資客戶、為客戶的建設案提供擔保,再把華爾街的第三方資金拉進場。理解這個結構,比爭論比喻恰不恰當更重要——因為信用創造集中在哪裡,風險就跟著集中在哪裡。
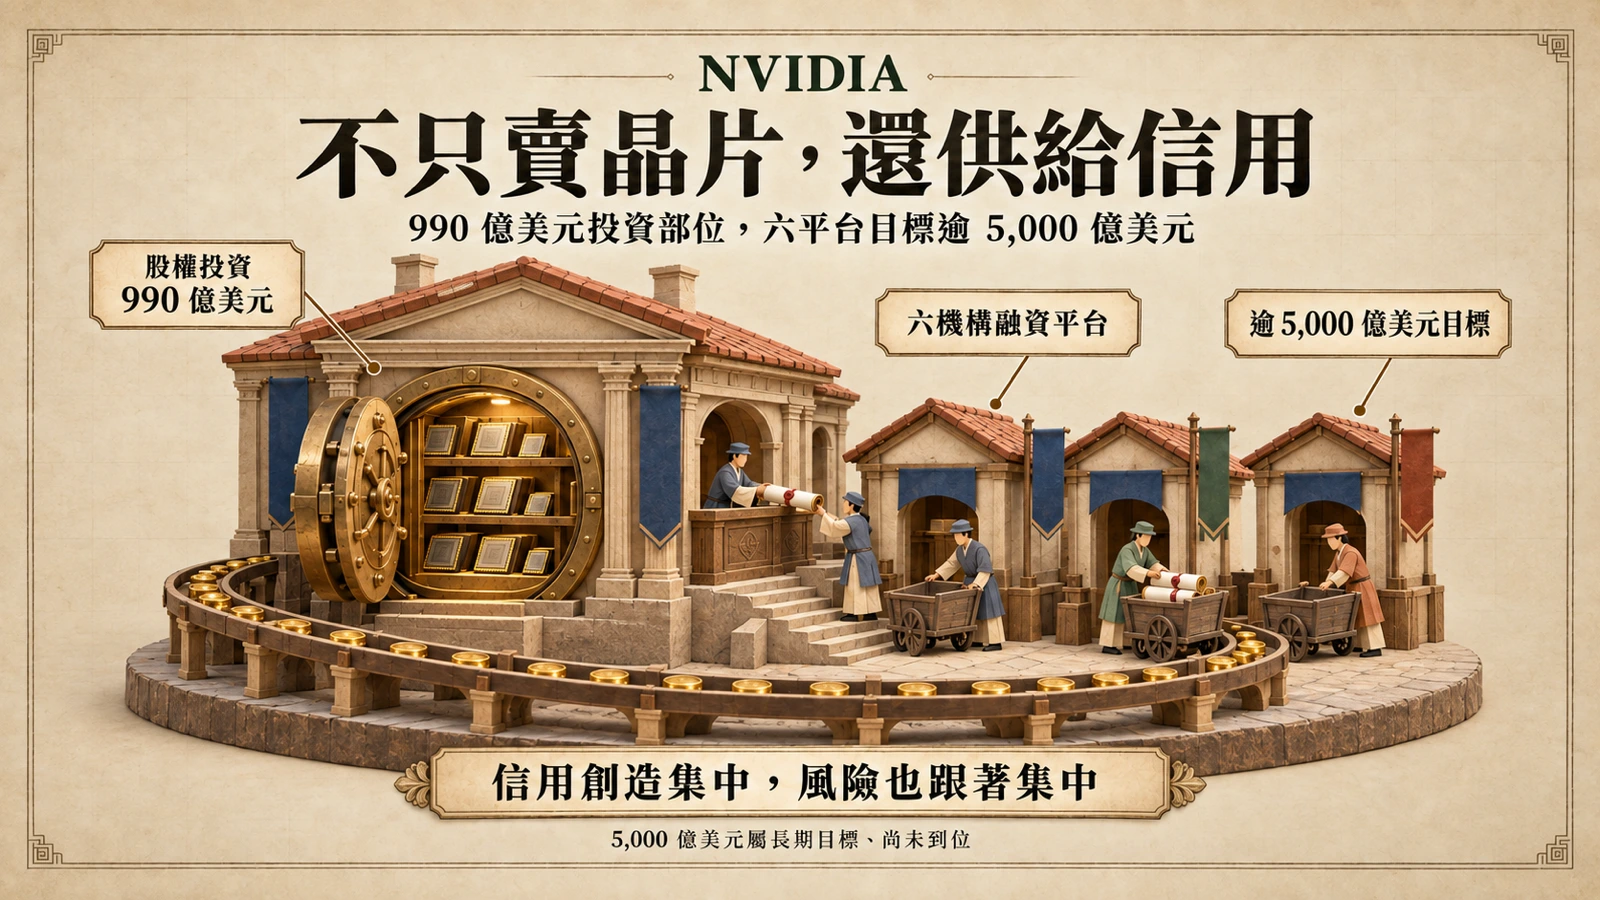
資產負債表的事實:990 億美元投資部位
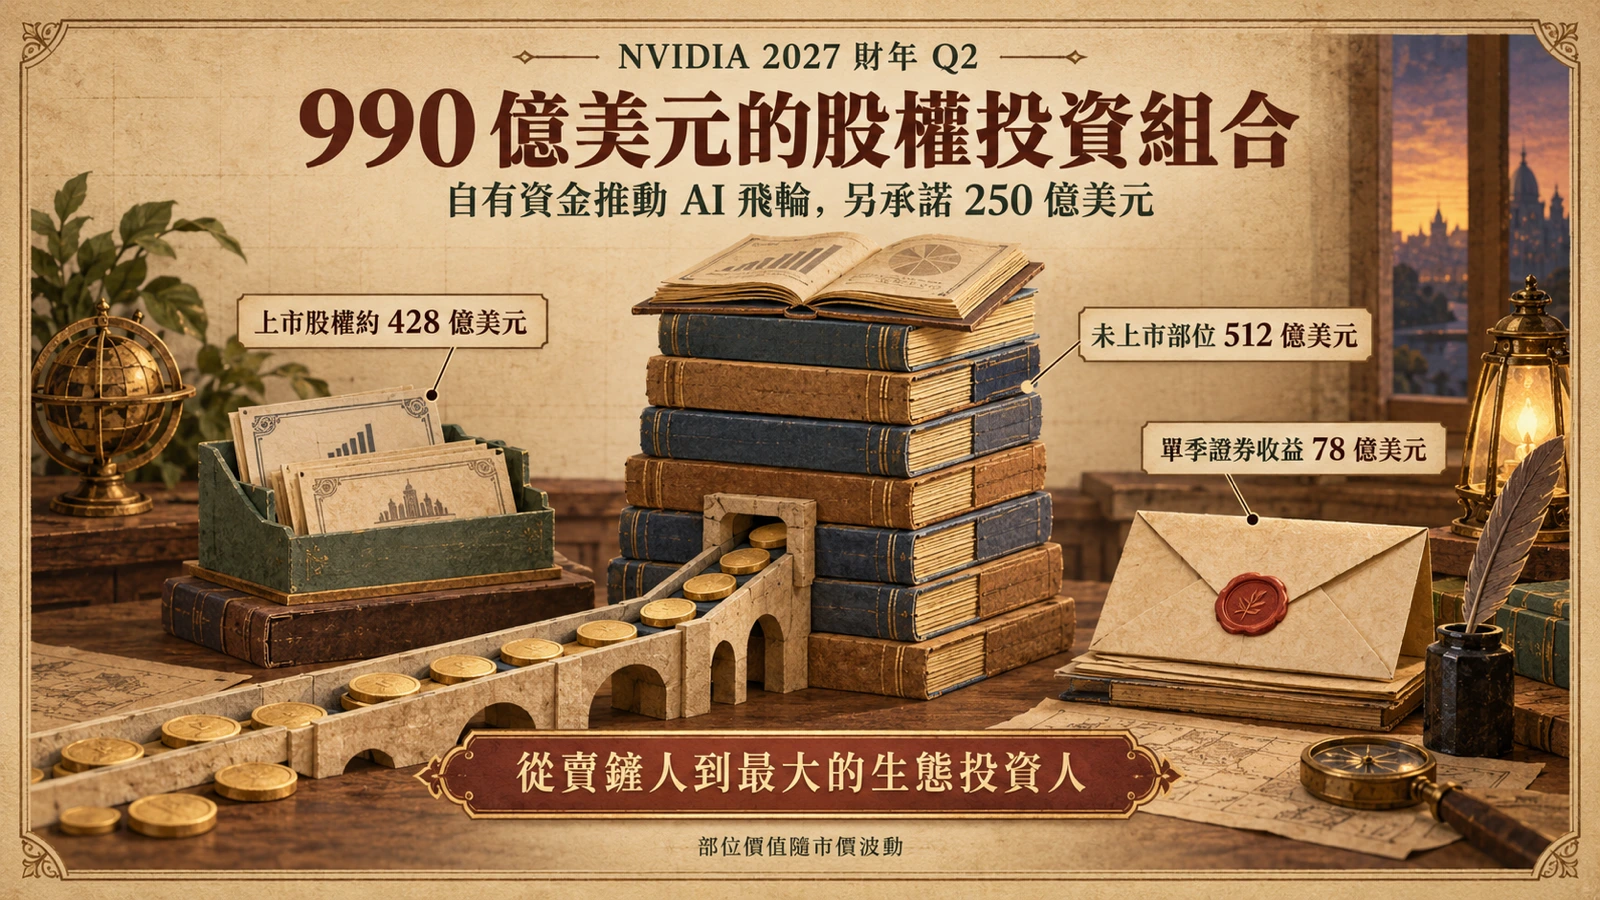
比喻先擺一邊,先看帳本。NVIDIA 在 8 月底向美國證券交易委員會提交的10-Q 季報寫得明白:截至 2026 年 7 月 26 日,公司持有 990 億美元股權投資,另有 250 億美元的投資承諾。其中非上市證券餘額在半年內從 222.5 億美元膨脹到 511.6 億美元——等於一個會計年度才過一半,對未上市公司的押注就翻了一倍以上。
這個部位已經會賺錢。財務長 Colette Kress 隨財報提交的評論載明,第二季權益證券淨收益為 78 億美元,約當於當季 GAAP 淨利的一成三。對一家以賣晶片為主業的公司來說,投資組合已經是不能忽視的第二台引擎;部位的完整拆解(英特爾約 300 億美元、SpaceX 約 210 億美元為最大兩筆),先前已在〈NVIDIA 股權投資組合達 990 億美元,Intel 與 SpaceX 成最大部位〉分析過,此處不再重複。
關鍵在於這些投資的對象:其中大量是 NVIDIA 的客戶或生態系成員。賣方同時是股東、又是債主,這正是「央行」比喻的第一層實義。
信用擴張的機制:投資、擔保與第三方資本
摩根士丹利 9 月發布的跨資產研究報告,把這套做法命名為「資產負債表即服務」:NVIDIA 愈來愈倚賴強勁的資產負債表支持 AI 基礎設施融資,股權入股、預付款、租賃、殘值支持、未售產能與收入分成安排,正成為生態算力融資的關鍵機制。具體案例已經排開:中國媒體彙整的報導指出,NVIDIA 曾為 OpenAI 在俄亥俄州的資料中心建設提供高達 1,000 億美元的擔保,此前並考慮為其超大規模租賃提供最高 2,500 億美元的支持。
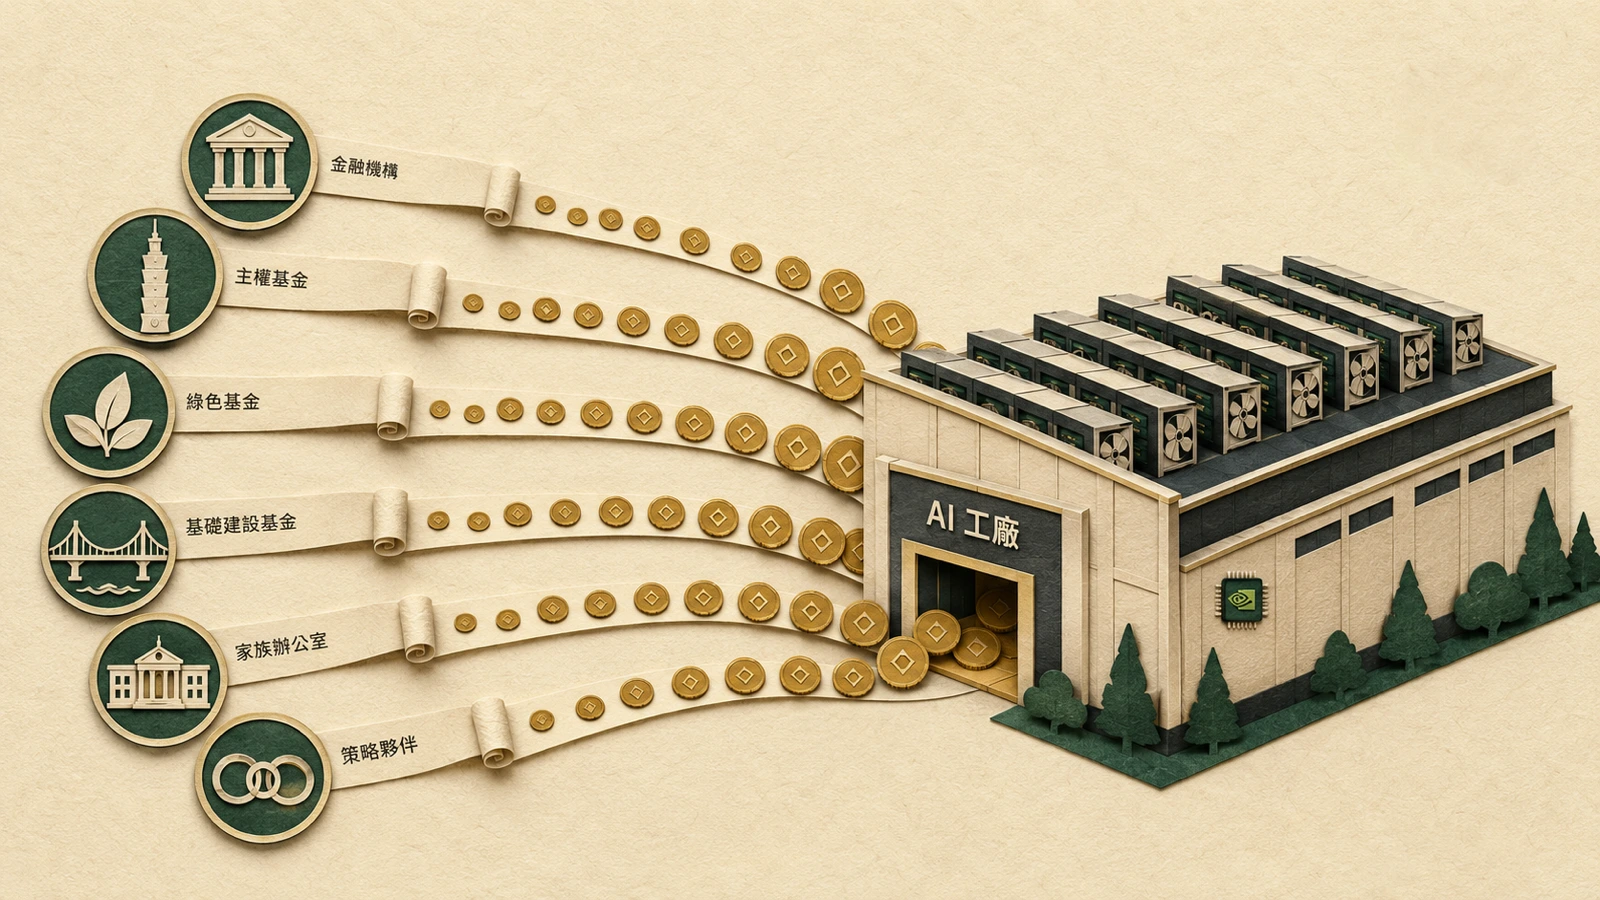
再往上一層是組織外部資金。8 月 10 日,NVIDIA 官方公告宣布與 Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKR 六家金融機構簽署備忘錄,各自設立獨立的運算融資平台,目標隨時間動員逾 5,000 億美元的第三方資金投入 AI 基礎設施。這樁交易的結構與但書(不具約束力、尚待最終協議)已另文拆解,見〈NVIDIA 聯手六大金融機構推 AI 運算融資平台,目標動員逾 5,000 億美元〉;對追蹤資金流的人而言,重點是:擔保、租賃支持與第三方資金平台加起來,NVIDIA 已經不只賣產品,而是在組織整個產業的資本開支。
監管為何盯上:Groq 交易與「準併購」爭議
信用中樞的位置,也讓 NVIDIA 的每一筆生態交易都被放大檢視。據《紐約時報》的報導,美國司法部已正式啟動對 NVIDIA 的專項調查,對象是與 AI 晶片新創 Groq 達成的交易。這筆交易的形貌相當特別:Groq 將其描述為「非獨家授權協議」,NVIDIA 取得 Groq 專為 AI 運算設計之晶片的使用權,而 Groq 執行長 Jonathan Ross 與營運長 Sunny Madra 則加入了 NVIDIA。
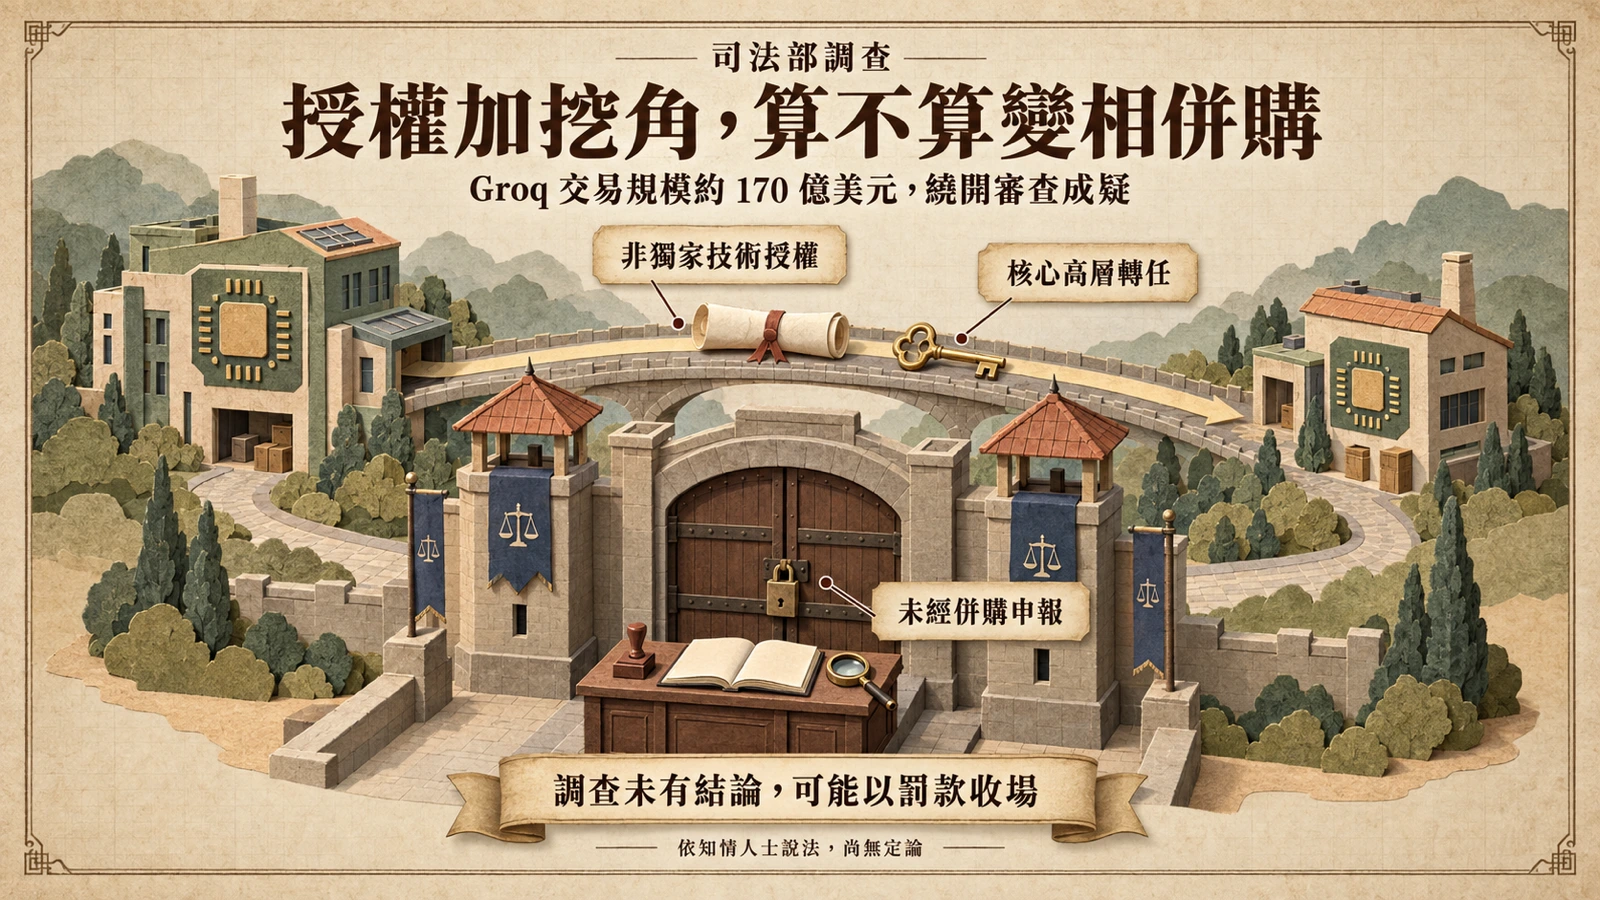
監管者的疑問是:這類「授權+挖角」的安排,實質上是否等於併購,卻繞開了併購必經的反壟斷申報?參議員 Elizabeth Warren 與 Richard Blumenthal 先前致函司法部與聯邦貿易委員會時主張,這些交易實際上起到合併的作用——整合人才、資訊與資源,同時迴避了通常適用於併購交易的審查;FTC 主席 Andrew Ferguson 今年一月也向媒體表示,該機構已開始檢視這類交易是否被設計用來規避監管。報導同時提醒兩件事:調查在交易宣布後不久即展開、NVIDIA 已收到正式的資訊索取要求;但知情人士強調目前尚未得出結論,即使最終認定不當,較可能的結果是罰款而非撤銷交易。NVIDIA 發言人 John Rizzo 在聲明中回應,Groq 的故事是「美國體系按設計運行、推動創新、獎勵企業家並造福消費者的典範」。而 Groq 本身仍在營運,8 月宣布完成 3.5 億美元融資,NVIDIA 計畫參與其中。
批評者擔心什麼:循環交易與退休金風險
供應商融資在科技業並不陌生:設備商以投資、貸款或擔保協助客戶購買自家設備,需求有一部分是供應商自己創造的。NVIDIA 現在做的,是把這個老劇本放大到千億美元規模,再疊上華爾街的槓桿。批評者的擔憂可以整理成三點。
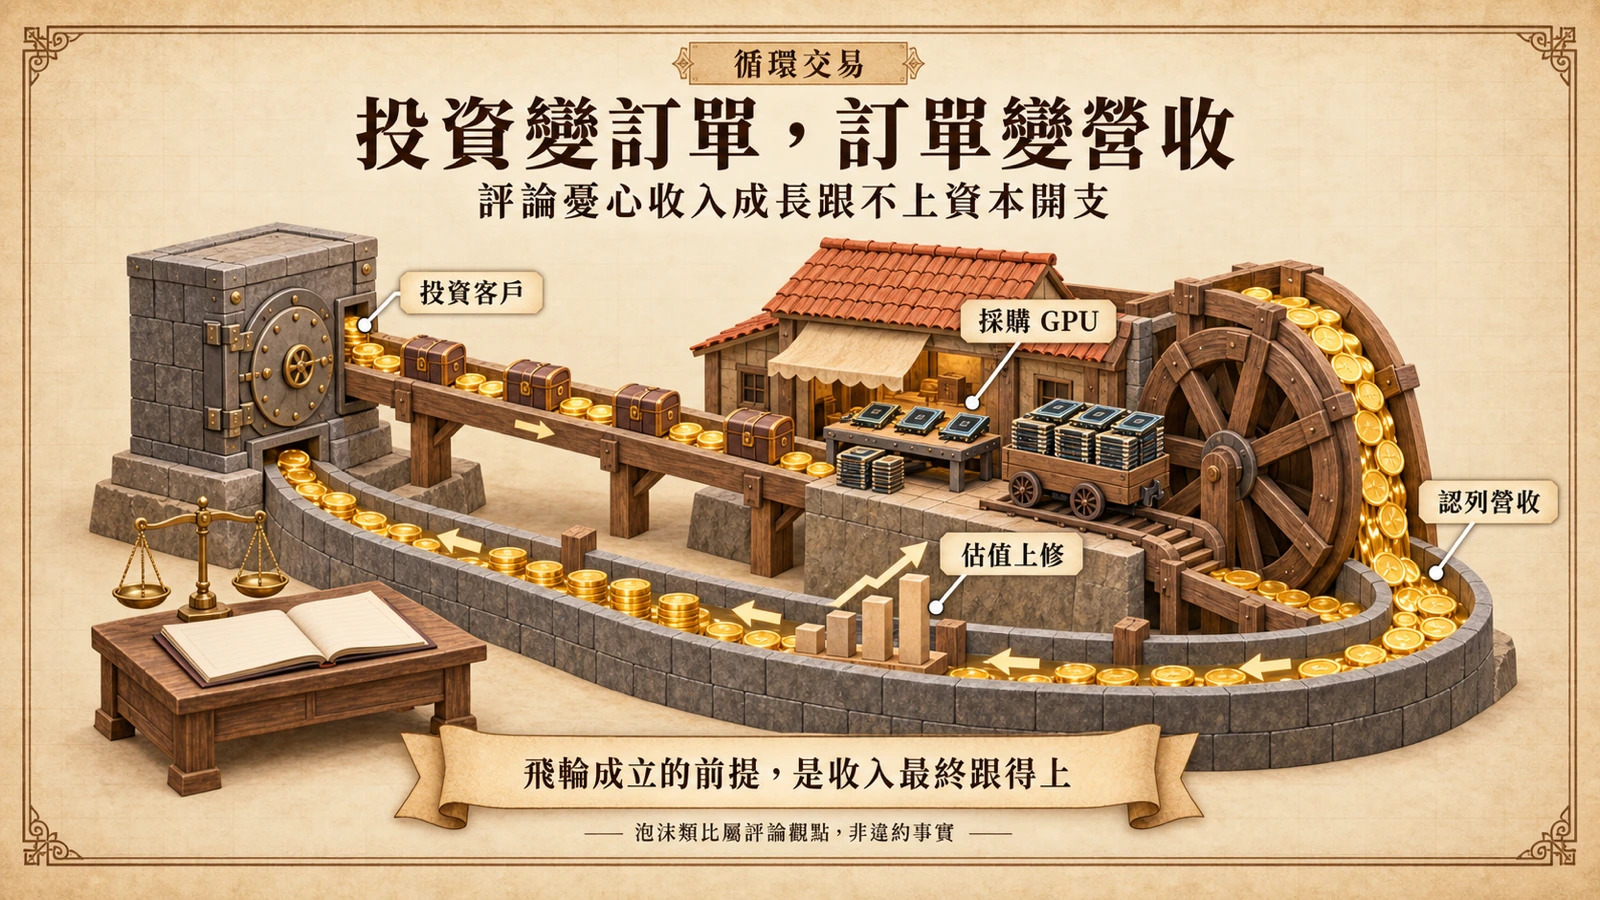
其一是循環性:NVIDIA 投資的對象同時是採購方,資金從 NVIDIA 流出、以 GPU 訂單的形式回流,營收與估值互相抬升;評論直指,循環交易與巨額融資讓投資人懷疑 AI 產業能否創造相匹配的收入,這套敘事邏輯「一如金融危機之前房價漲不停」。其二是風險轉嫁:當 NVIDIA 與華爾街機構的協議把部分風險轉給傳統金融參與方——退休金、保險公司、主權財富基金——有評論以「把全球養老金綁上了 AI 賭桌」形容這個結構。其三是研究圈的保留:摩根士丹利在同一份報告裡對 NVIDIA 股票給予增持評等、目標價 300 美元,信用端卻維持中性觀望,理由是尾部風險仍處於早期、透明度低、規模又大。
換句話說,連最看好 NVIDIA 股票的研究單位,都對這套信用機制的下行情境保持距離。
對企業與開發者的實際影響
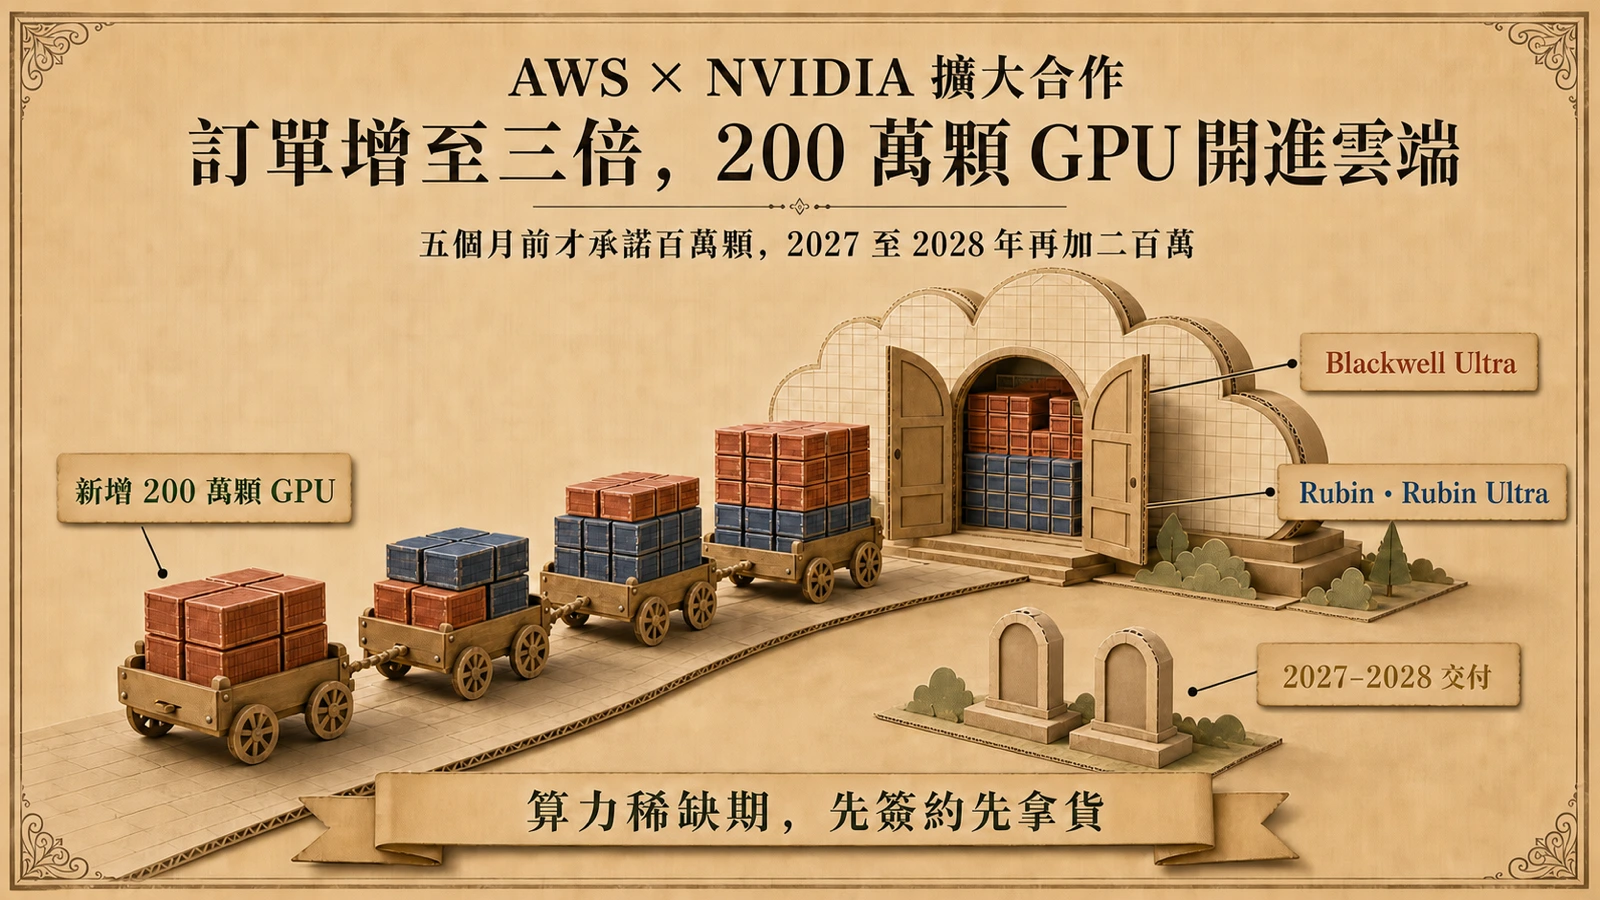
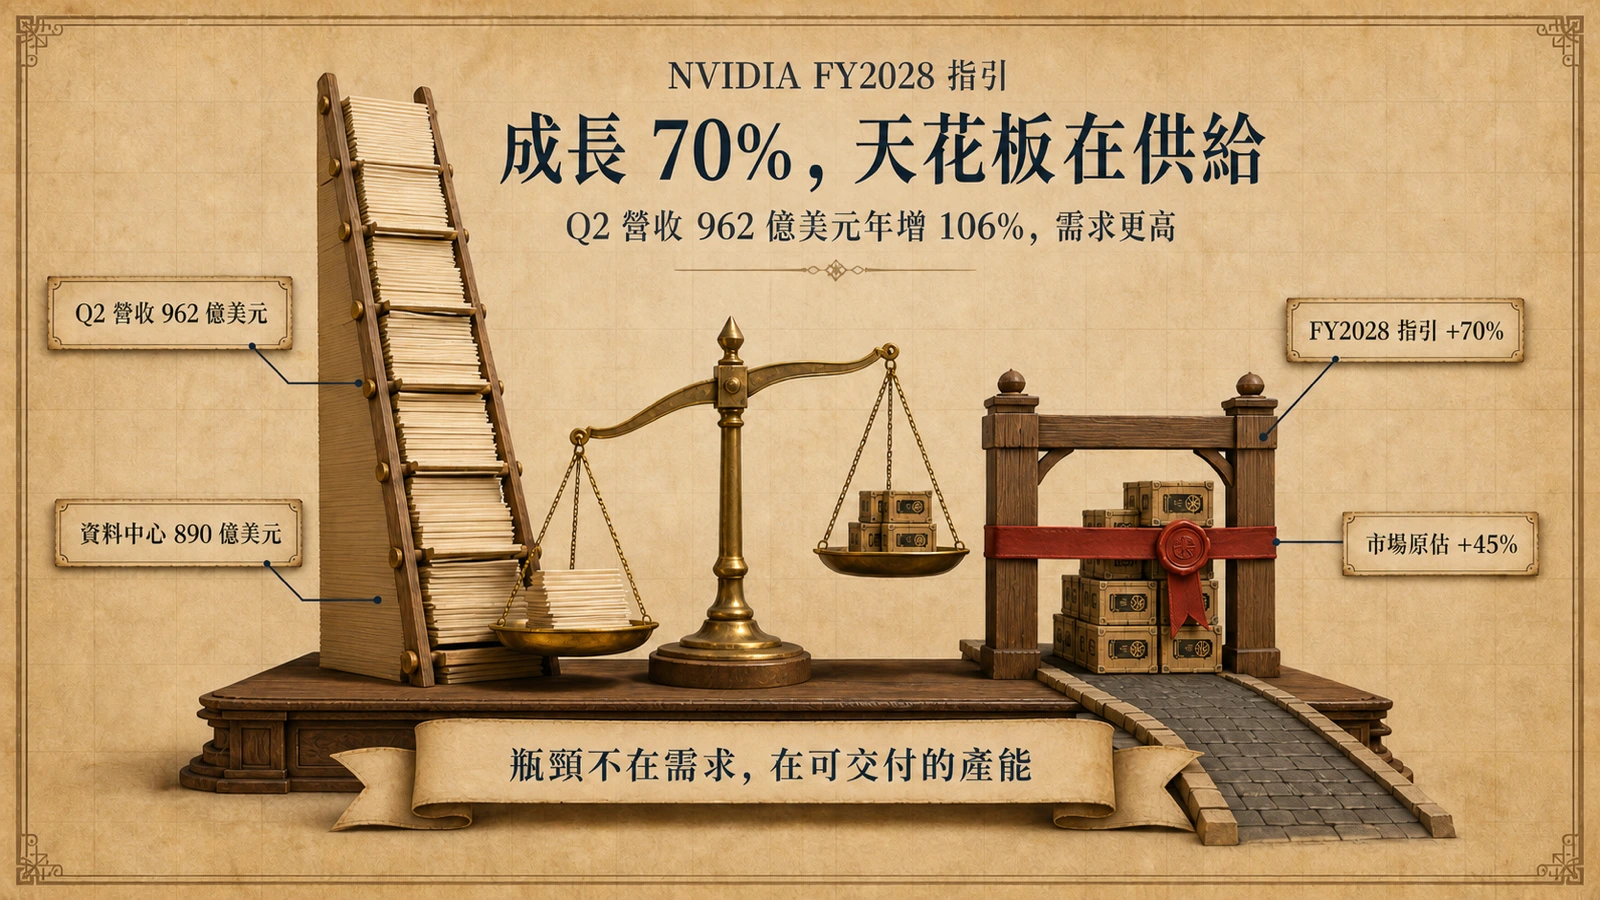
對直接向雲端業者採購算力的企業與開發者,這個結構的影響是間接但真實的。第一,算力的可取得性如今與融資市場綁定:六平台能否把 5,000 億美元的目標變成實際動工的資料中心,決定了未來兩三年 GPU 容量的供給節奏。第二,建設資金高度集中流向少數超大規模專案,中小型用戶能買到的容量與排程,取決於大客戶先吃掉多少。第三,一旦信用端出現壓力——融資成本上升、租賃殘值下修——最先被重新定價的,就是那些「投資+採購」重疊度最高的新創雲端業者。
對台灣與華文讀者還有一層結構性變化:黃仁勳已公開承認,NVIDIA 在中國高端 AI 晶片市場的份額從 95% 驟降至「下一季度為零」。美國本土的 AI 工廠融資熱潮與中國市場的算力自建,正沿著兩條分開的路徑發展;台灣企業無論是身處供應鏈,或透過跨國雲端採購算力,成本與可用性最終都繫於這些美國資料中心的融資能否落地。
值得追蹤的後續訊號
這個故事遠未收尾,有四個訊號值得長期追蹤。一是司法部調查的結論:罰款、和解或認定無不當,將劃出「授權+挖角」這類準併購安排的合法邊界。二是六平台的最終協議:備忘錄何時轉為具約束力的文件、實際動員金額多少。三是 NVIDIA 下一份 10-Q 的投資承諾數字:250 億美元承諾若快速膨脹,代表信用擴張仍在加速。四是信用市場的價格:若 AI 基礎設施相關債券的利差開始走擴,就是這套「央行」機制第一次真正的壓力測試。
在那之前,「AI 央行」仍是一個精確得令人不安的比喻:它描述的不是 NVIDIA 做了什麼壞事,而是一個產業把信用創造、資本配置與風險,交給同一家供應商的現實。