時程往後移:招股書延到 9 月下旬、路演最早 10 月中旬
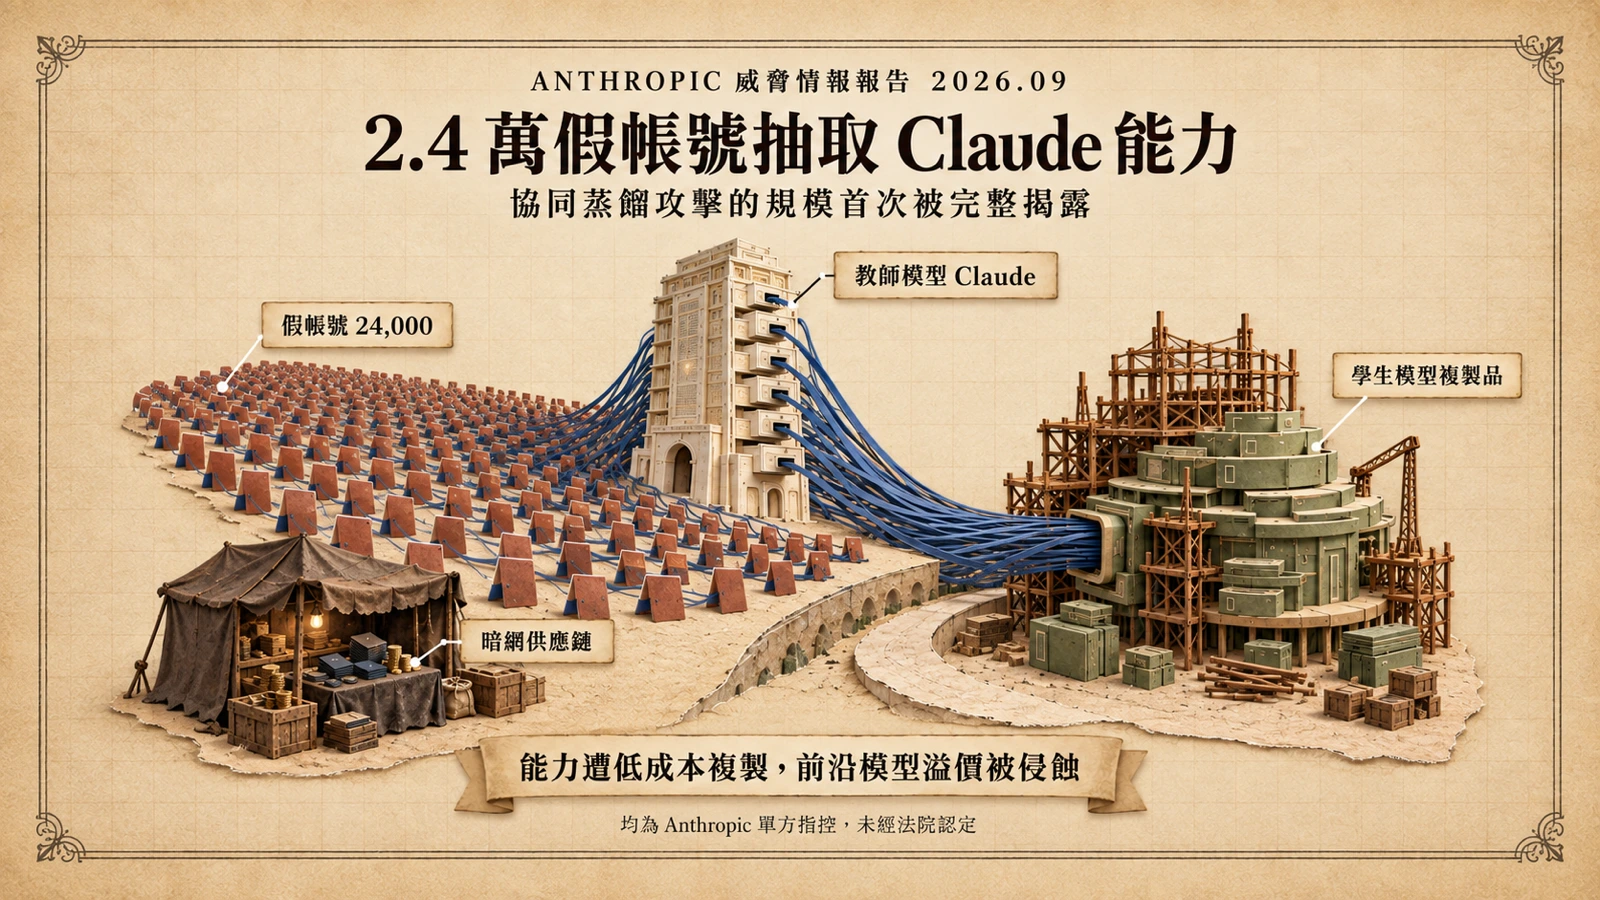
Anthropic 的上市時程確定往後移。路透社的獨家報導引述知情人士說法指出,這家 Claude 模型的開發商預計最早在 10 月中旬啟動 IPO 路演,並在 11 月 3 日美國中期選舉前的數日內完成掛牌;至於市場原本預期最快在 9 月 7 日勞動節後那一週公開的招股書,時間點已經延後到 9 月下旬。
這不是第一次調整。同一篇報導回顧,Anthropic 原訂在勞動節後公開招股書、9 月中旬舉辦投資人日,如今兩個時點各往後挪了約兩到三週。依照美國監管慣例,公司必須在向機構投資人展開路演之前至少 15 天公開招股書,這意味著一旦招股書落到 9 月下旬,路演自然就被推到 10 月中旬——時程是連動的,不是各自獨立的決定。
對照 8 月中旬的進度,當時銀行團已開始安排投資人會議、市場盛傳最快 10 月掛牌,見〈Anthropic 推進 9,650 億美元 IPO〉。這次的變化不是掛牌生變,而是整條流程集體順延,把原本相對寬鬆的時窗,壓縮到選舉日前的最後幾週。
150 億美元循環信貸:上市流程的最後一塊拼圖
推遲的直接原因,指向一筆還沒敲定的銀行融資。Yahoo Finance 轉載的彭博報導指出,Anthropic 正接近敲定把循環信貸額度擴大到 150 億美元;路透社的報導進一步點名,摩根士丹利將牽頭這項信貸安排,高盛、摩根大通與花旗扮演要角,這四家銀行同時也是這次 IPO 的主要承銷商,巴克萊、富國銀行、美國銀行與德意志銀行等機構也將參與。
這筆錢的意義不在金額本身,而在流程順序。企業通常會在正式確定 IPO 承銷分工之前,先完成循環信貸安排——對銀行來說,先承諾一筆實際的融資額度,等於對這樁承銷案投下信任票;對公司來說,一筆隨時可動用的 150 億美元循環額度,是營收高速成長、資本支出同樣高速膨脹階段的流動性後盾。Anthropic 的算力擴建正在全速進行,從 2 GW 的 MI450 叢集部署到多筆雲端產能協議,都是先花錢、後收錢的工程,見〈AMD 50 億美元投資 Anthropic、2GW MI450 Helios 部署〉。
換句話說,這次延後更像流程性的順延:信貸敲定後,參與融資的銀行分析師才會與公司開會,接著才輪到招股書公開與路演。知情人士並向路透社表示,由於分析師對 Anthropic 已相當熟悉,這次的間隔會壓得比一般案件更緊。
營收三個月再跳一級:年化 650 億、第二季轉盈
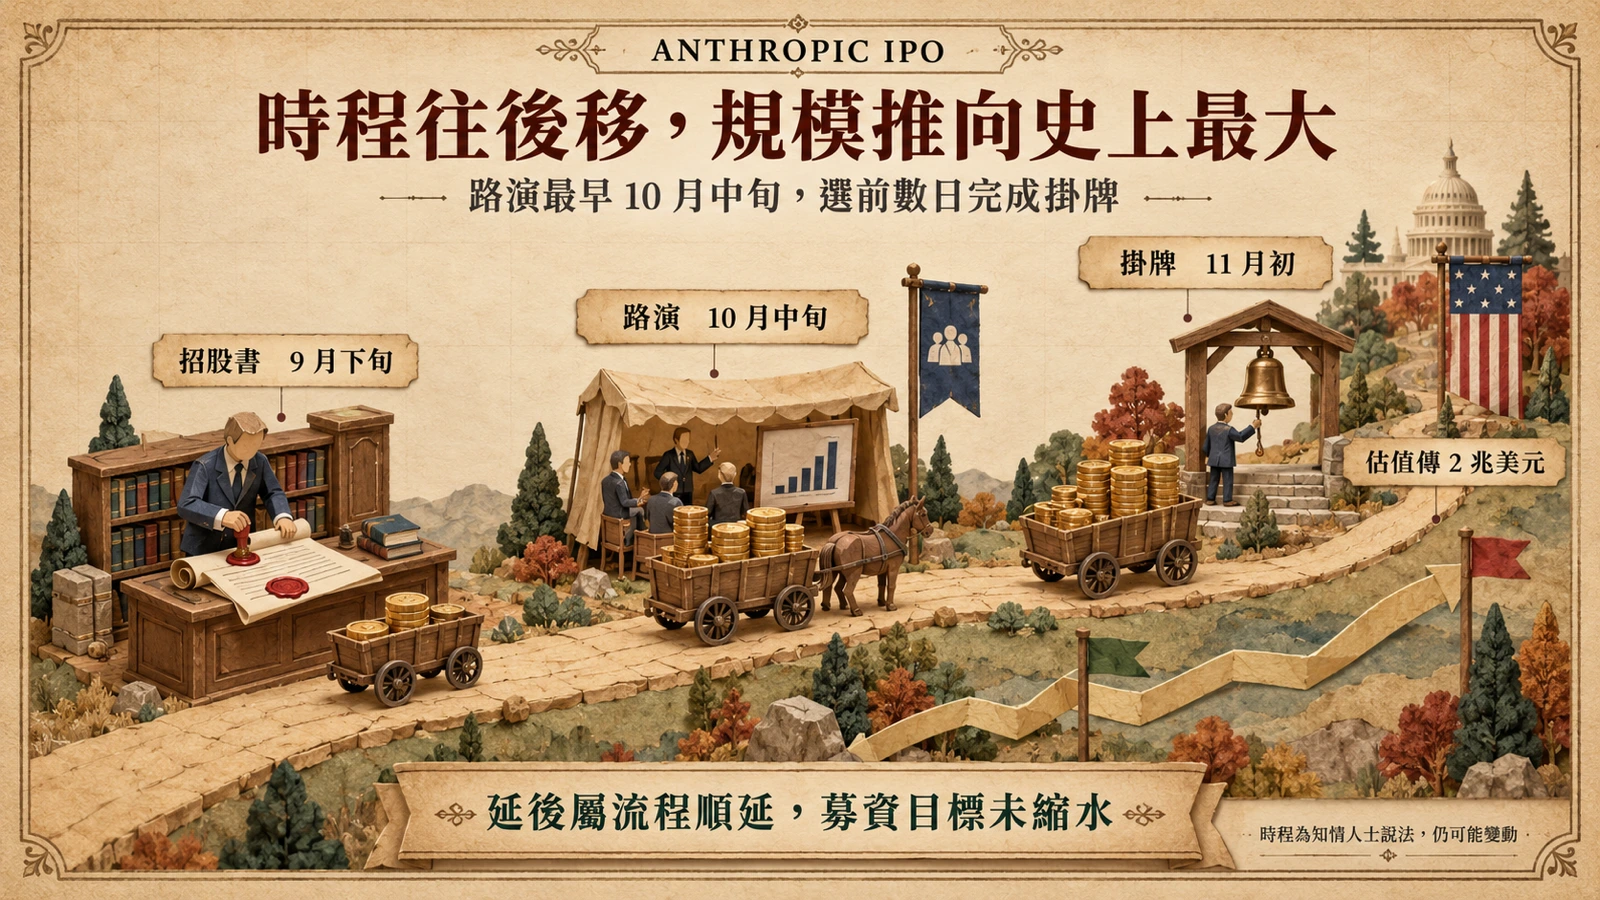
支撐這樁超大規模掛牌的財務數字,也在快速更新。作為基準,Anthropic 在 5 月的 H 輪募資公告中自行揭露,年化營收當月已突破 470 億美元,後估值 9,650 億美元。三個月後,數字又上了一個台階——CNBC 的報導指出,Anthropic 向投資人表示年化營收在 7 月底達到 650 億美元,CNBC 並確認了這項數字。
CNBC 的後續報導補上第二季的細節:單季初步營收超過 115 億美元,是上年同期 7.87 億美元的逾 14 倍;更重要的是,報導並指 Anthropic 第二季調整後營業利益已經轉正,公司發言人則未立即回應 CNBC 的置評請求。在動輒每年燒掉數百億美元運算成本的前沿實驗室之間,營業層級轉盈是相當罕見的訊號。
要留意的是口徑:「年化營收」是把當下的營收節奏換算成全年,不是已結算的財報數字,會隨企業客戶的採用節奏起伏;「調整後」營業利益也排除了一次性項目與部分成本。但在 IPO 定價的語境裡,從 470 億到 650 億美元的三個月跨度,已足夠改寫承銷商對成長曲線的假設。
2 兆美元的對照組:SpaceX 紀錄與營收倍數
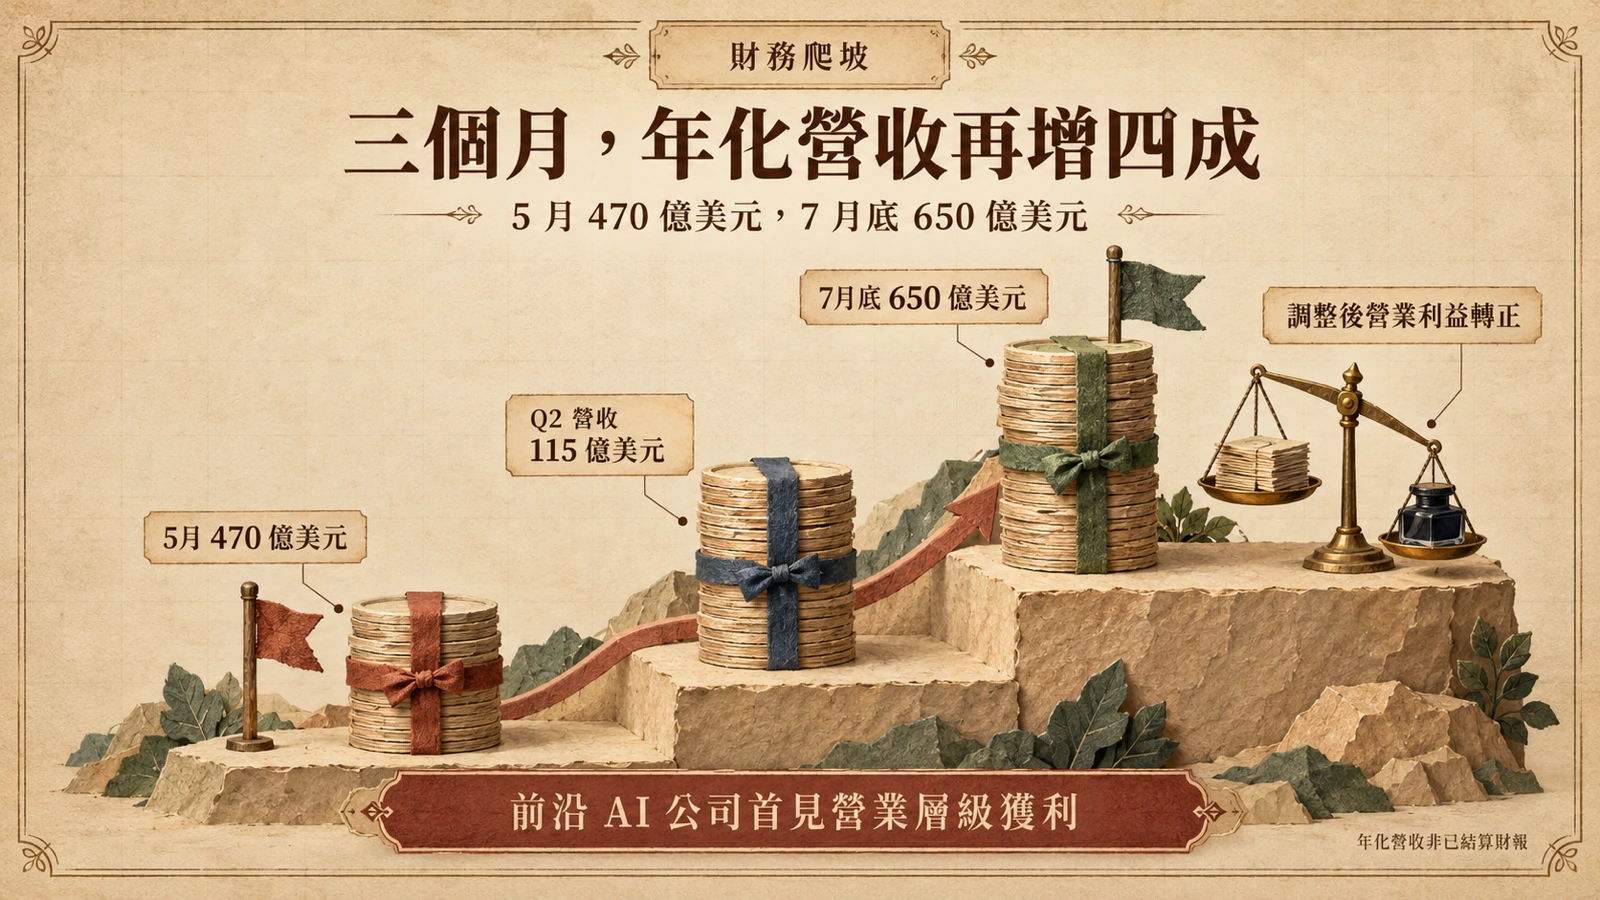
估值傳聞同步升溫。The Next Web 彙整金融時報的採訪指出,六名 Anthropic 投資人預期公司在 10 月以 2 兆美元或更高的估值掛牌,這將是史上最大規模的公開上市。對照組是 SpaceX:依 SpaceX IPO 的公開紀錄,其 6 月掛牌時以 1.77 兆美元估值寫下史上最大 IPO 紀錄;路透社的報導則提到,Anthropic 這次的目標募資額約 1,000 億美元,高於 SpaceX 含超額配售在內約 862 億美元的募資規模。
2 兆美元是什麼概念?從 5 月 H 輪的 9,650 億美元後估值起算,等於五個月內估值翻倍;以 650 億美元年化營收計,約當 31 倍。The Next Web 的分析指出,用營收倍數衡量,2 兆美元的定價其實低於部分已上市 AI 股目前的交易倍數——市場的爭議不在於倍數本身是否激進,而在於這條營收曲線能維持多久。
倍數還有另一個參照系:私募市場。5 月 H 輪的 9,650 億美元後估值,對應當時 470 億美元的年化營收約 21 倍;如今 2 兆美元對上 650 億美元,則是約 31 倍。從私募輪到公開上市,市場願意給的營收倍數不降反升——這正是這樁掛牌案最關鍵、也最脆弱的假設:一旦營收成長放緩,同一個倍數會立刻反向運作。
為什麼卡在選舉前:時程壓縮的市場計算
把掛牌壓在 11 月 3 日中期選舉前的數日內完成,時程上的餘裕幾乎為零。從 10 月中旬路演啟動到選前,只剩兩到三週要走完定價、配售與掛牌;任何一個環節延遲,掛牌就會滑過選舉日。而美國期中選舉向來是市場波動的高峰期之一,AI 議題又是這次選舉的爭議焦點——一旦時程越過 11 月 3 日,承銷團很可能寧可等到選後波動沉澱再重新排窗,屆時整個上市時程都要重算。
這也解釋了為什麼「延後到 10 月中旬」值得注意:它不是取消,而是把整個案件推向一個更窄、更顛簸的窗口。對承銷銀行來說,這代表定價博弈會更激烈;對想參與的投資人來說,則是要在選舉不確定性最高的幾週內,為一家成長率驚人但獲利歷史極短的公司出價。
對急著在 2026 年完成上市的 Anthropic 而言,選項其實有限:若拖過選舉日,市場焦點很快會轉向明年,屆時還要與對手 OpenAI 的上市時程正面碰撞。搶在選前定價,等於把估值談判鎖在當前的行情裡——這是一場用時間換規模的賽局。
還沒證實的事與接下來該看什麼
到目前為止,所有時程、募資目標與估值數字,都來自路透社、CNBC 等媒體引述的知情人士,Anthropic 官方至今未公開確認任何時程或定價區間,招股書也尚未公開。年化營收與調整後營業利益同樣是公司對投資人簡報的數字,未經公開財報驗證;2 兆美元是投資人的期望值,不是承銷團開出的定價。
值得追蹤的下一組訊號很明確:9 月下旬招股書是否如期公開、150 億美元循環信貸何時宣布敲定、路演日期與定價區間是否在 10 月中旬前後出現,以及對手 OpenAI 的平行上市進度。兩家公司的遞件與掛牌順序,將直接決定 2026 年 AI 上市潮的敘事主導權;在招股書公開之前,所有數字都應視為發展中的資訊。