論點現場:訪問權成為前沿的新稀缺
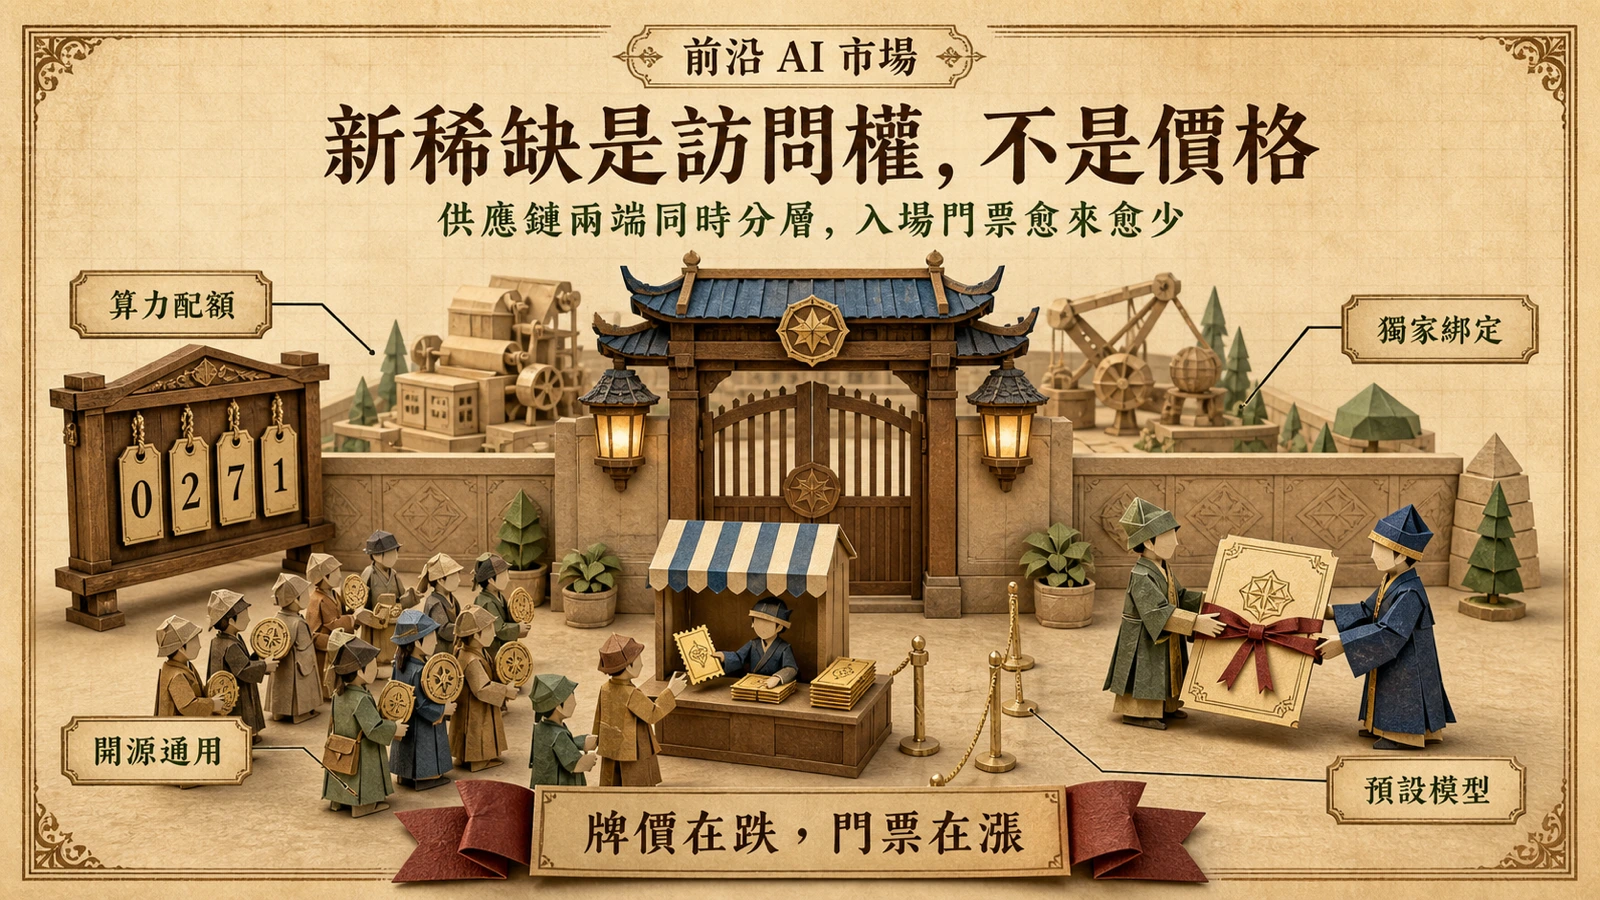
Theory Ventures 創辦人 Tomasz Tunguz(業界慣稱 Tom Tunguz)在個人部落格發表〈The Price of Entry to the Frontier〉,把過去一年零散的獨家協議、大型合作與出口管制新聞,收攏成一個判斷:訪問權而非價格,已經成為前沿 AI 市場的新稀缺。他的原文寫得直白——「Access, not price, is the new scarcity at the frontier」——而支撐這句話的觀察是:前沿 AI 市場正在從供應鏈的兩端同時分層,一端是算力與模型的供給,另一端是企業應用的通路。
值得先釐清「稀缺轉移」是什麼意思。過去兩年,AI 導入討論的主軸是價格:每百萬 token 的單價、快取打幾折、批次省多少。Tunguz 的論點不是說價格不重要了,而是說價格已經不再是分辨「用得上前沿」與「用不上前沿」的變數——當最先進的算力與模型被長約、配額與獨家協議層層圈住,能不能拿到入場資格,比帳面單價更能決定一家公司的 AI 能力上限。
他在文中列舉的供給端證據,包括 Hugging Face 的大型協議與 Poolside 的模型工廠;同時點出配額措施(rationing programs)與出口限制正在決定誰有資格運行前沿算力。通路端的證據,則是他形容的「像校園選球隊」:Salesforce 選了 Anthropic,OpenAI 則與 Cursor 分道揚鑣。
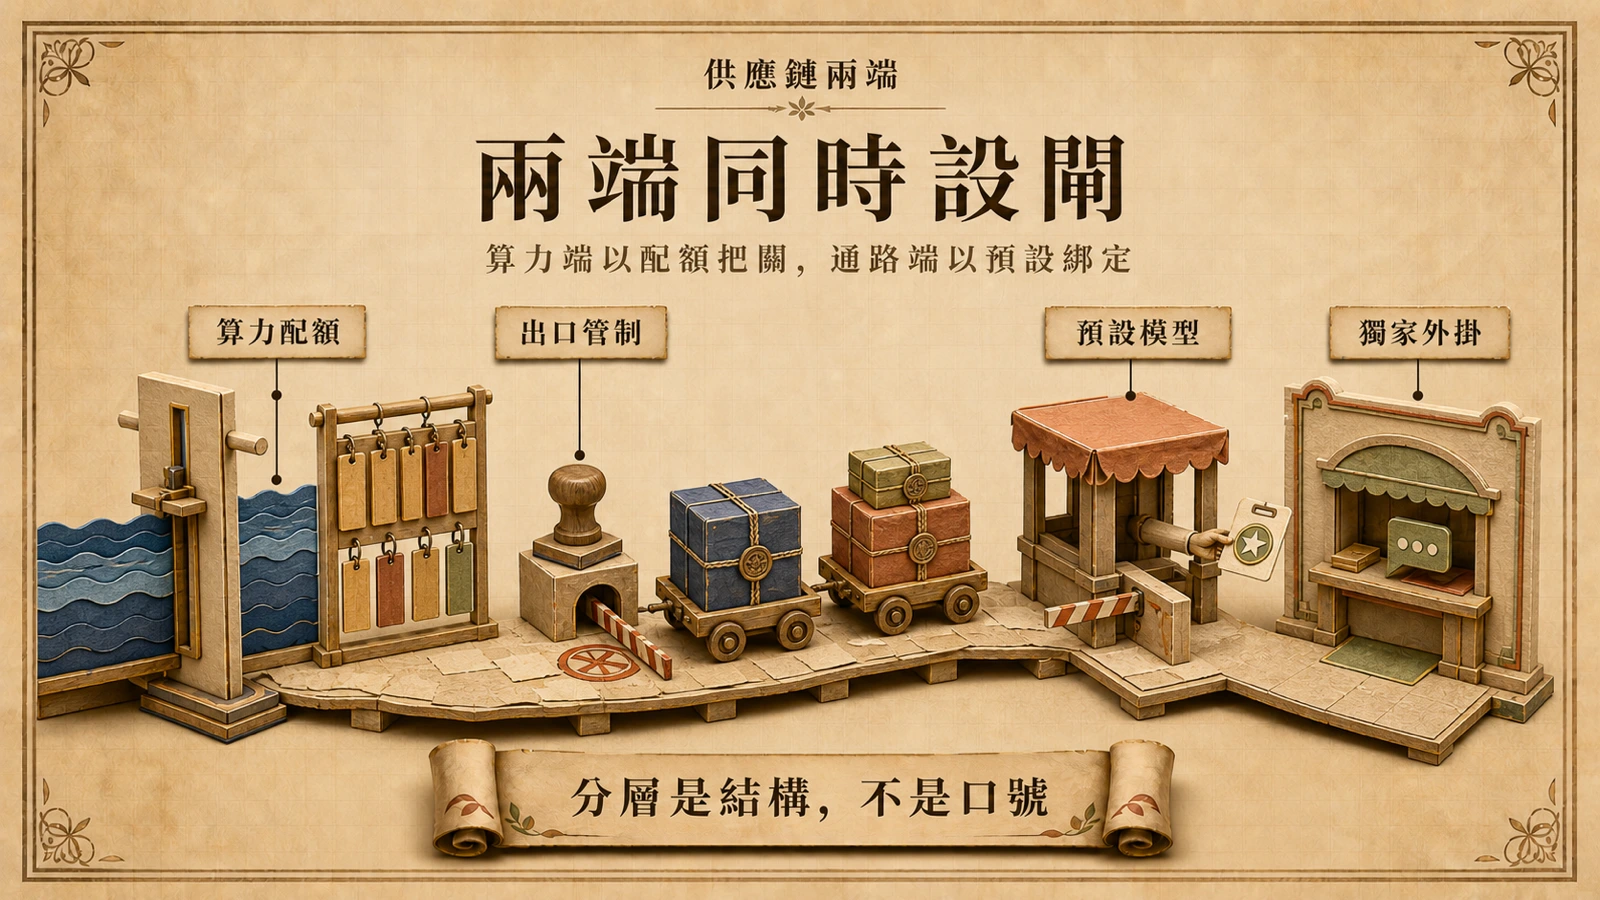
供應鏈兩端的分層機制:從算力配額到預設模型
把「兩端分層」拆開看,上游的機制是算力鎖定。前沿模型的訓練與推理需要 GW 等級的叢集,而這些產能正被多年期的獨家合約整批圈走。Anthropic 與 AMD 的合作就是典型:最高 2GW 的 Instinct MI450 部署協議,等於把一座工業園區等級的用電鎖進單一買家的多年期合約。當頭部實驗室的算力來自這種結構,對外供給自然傾向分層:簽了企業協議、願意綁定用量的客戶優先,走公共 API 的長尾則按配額排隊。出口管制再畫出第二道閘門,決定哪些市場根本不在配送範圍內。
下游的機制是通路綁定。企業使用者接觸模型的主要介面,越來越不是模型的官方控制台,而是日常工作流裡的預設位置:辦公協作工具、CRM、開發環境。誰佔住「預設模型」的位置,誰就取得使用慣性與轉換成本的保護。這也是為什麼「預設」兩個字在 2026 年的 AI 商業新聞裡,比任何單項功能更新都值錢——它一次把通路、分發與信任打包成交。
兩端加起來,分層就從口號變成可操作的商業結構:上游決定「有多少前沿能力可賣」,下游決定「這些能力從哪個入口被買走」。
選邊的具體證據:Claudeforce 把 Claude 嵌進 CRM 與 Slack
若要為「選邊」挑一個最具體的註腳,是 Salesforce 在 2026 年 8 月 26 日的官方新聞稿。這份與 Anthropic 的擴大合作以 Claudeforce 為名,新聞稿的定位是「#1 AI 遇上 #1 AI CRM」,核心內容是把 Claude 定為 Agentforce 與 Slack 的預設推理模型,並推出第一個把 Salesforce CRM 資料直接帶進 Claude 的外掛,首波內含 37 項銷售技能,讓銷售團隊在對話中查詢客戶資料、執行受治理的工作流。
這條通路關係也不是一步到位。早在 Claudeforce 之前,Anthropic 就以官方新聞頁宣布與 Salesforce 擴大合作、把 Claude 帶進 Agentforce,當時 Claude 的身分是偏好模型(preferred model);Claudeforce 則把位置從「可選」推進到「預設」——從偏好到預設,一字之差,正是通路綁定逐級收緊的軌跡。
從 Tunguz 的框架看,這樁合作同時展示兩個方向的收緊。對 Anthropic 而言,取得的是全球最大 CRM 廠商生態系的預設入口——企業銷售團隊未來在 Slack 裡與 Claude 協作時,多數人不會另行比較模型;對 Salesforce 而言,取得的是把自家資料與工作流嫁接到前沿模型的優先整合。而被排在「預設」之外的模型供應商,等於在一個大型企業通路中被結構性降級——這正是「訪問權稀缺」在通路端的具體長相。
價格戰的另一面:單價下降與門票上升並行
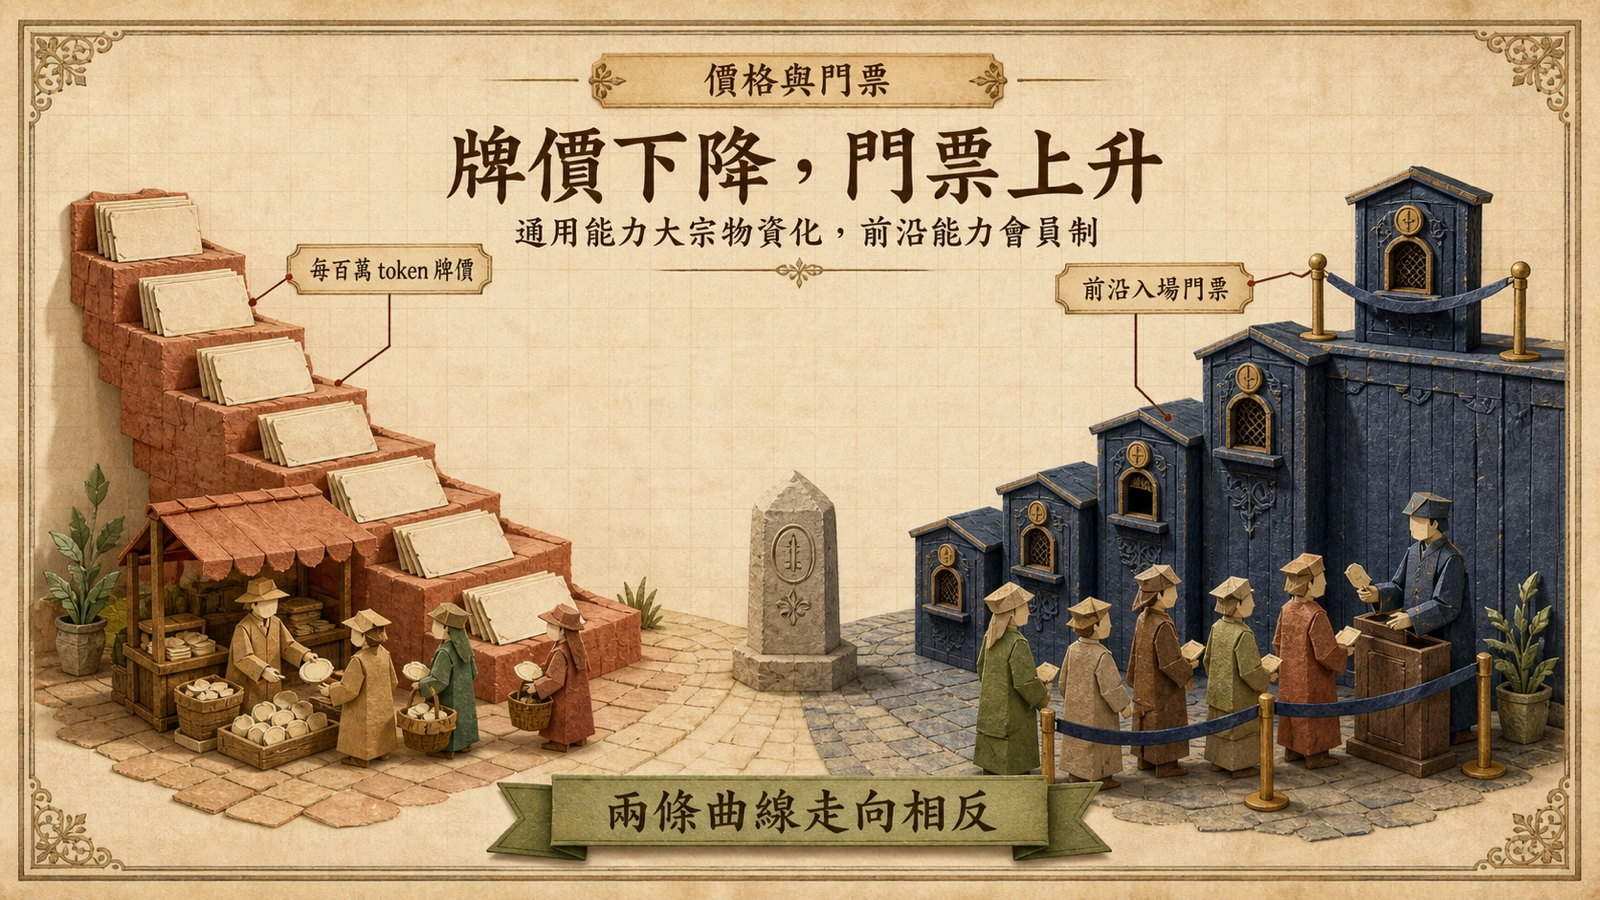
反對「稀缺轉移」論最直覺的證據,是過去一年激烈的降價:OpenAI 的 GPT-5.6 Luna 把入門等級的每 token 成本壓到旗艦模型的數十分之一。但把兩件事並列,反而看得清楚它們並不衝突:降價發生在「已經用得到」的通用能力層——那一層正在大宗物資化,單價一路向下;而前沿能力層的分配,由配額、獨家綁定與企業合約決定,門票一路向上。
這也是 Tunguz 論點對企業用戶最實際的提醒:只盯帳面單價,會漏掉真正的約束條件。一家公司可以用很便宜的模型完成八成的日常工作,但剩下的兩成——最難的推理、最新的能力、最穩的供應保證——恰好落在訪問權的賽場上,而那個賽場的規則不是市場單價,是合約與關係。
開源陣營的位置:通用能力普及,差異化上移
分層論常被簡化成「閉源贏、開源輸」,但現況更細緻。開放權重模型讓「用 AI」的門檻大幅下降,Llama、Qwen、GLM、DeepSeek 等系列在通用任務上持續逼近;產業甚至出現反向壓力——133 家業者聯署呼籲避免對開放權重模型施加過早限制,顯示開放陣營的政治動能仍在擴大。Tunguz 指出的稀缺不在「有沒有模型可用」,而在前沿能力與其配套:專屬算力保證、深度的企業資料整合、治理與供應承諾——這些恰好是開放權重模型不直接提供的。
所以分層的結果不是開源陣營被淘汰,而是市場的差異化上移:通用能力成為低價的大宗物資,前沿能力與其通路成為會員制的稀缺品。兩個市場並存,而且互相餵養——前者把整體採用面撐大,後者把資源與影響力集中在少數持有門票的玩家手上。
對開發者與企業的實際影響
這個轉變對不同角色有不同的動作。對企業的模型選型,評估清單要新增一欄「訪問條件」:服務層級與速率限制、供應保證、新功能的地區與時程落差,以及預設綁定帶來的轉換成本。對應用開發者,架構上的對策是保持模型抽象——路由層設計得可以換模型,才不會在下一輪選邊中陷入被動。對新創團隊,Tunguz 的框架提醒:決定天花板的往往不是模型選型或參數調優,而是能不能拿到企業協議、通路合作或配額優先權這類「門票」資源;在通用能力被壓平的時代,這些資源的邊際價值只會上升。
限制與值得追蹤的指標
這套論點有其立場與邊界。Tunguz 經營早期階段創投 Theory Ventures,布局長期集中在資料與基礎設施公司,「基礎設施先收割、訪問權決定勝負」的框架與其立場一致,讀者宜將它當作有力的產業假說,而非中立的計量研究。其次,該文是對既有事件的歸納,文中提及的合作細節仍應以各方官方公告為準;Claudeforce 的地區落地時程,以及對既有客戶合約與定價的實際影響,官方新聞稿尚未完整揭露。
後續值得追蹤的指標很具體:各家模型的速率限制與配額政策是否轉趨分層;「預設模型」等級的獨家綁定協議,是否從 CRM 與辦公協作擴散到其他企業軟體類別;以及開放權重模型與前沿模型在困難任務上的差距是否持續收斂——若收斂加速,「門票」的價值空間就會被打壓,屆時稀缺的主角可能再度換人。