30 億歐元 D 輪:數字與當事人
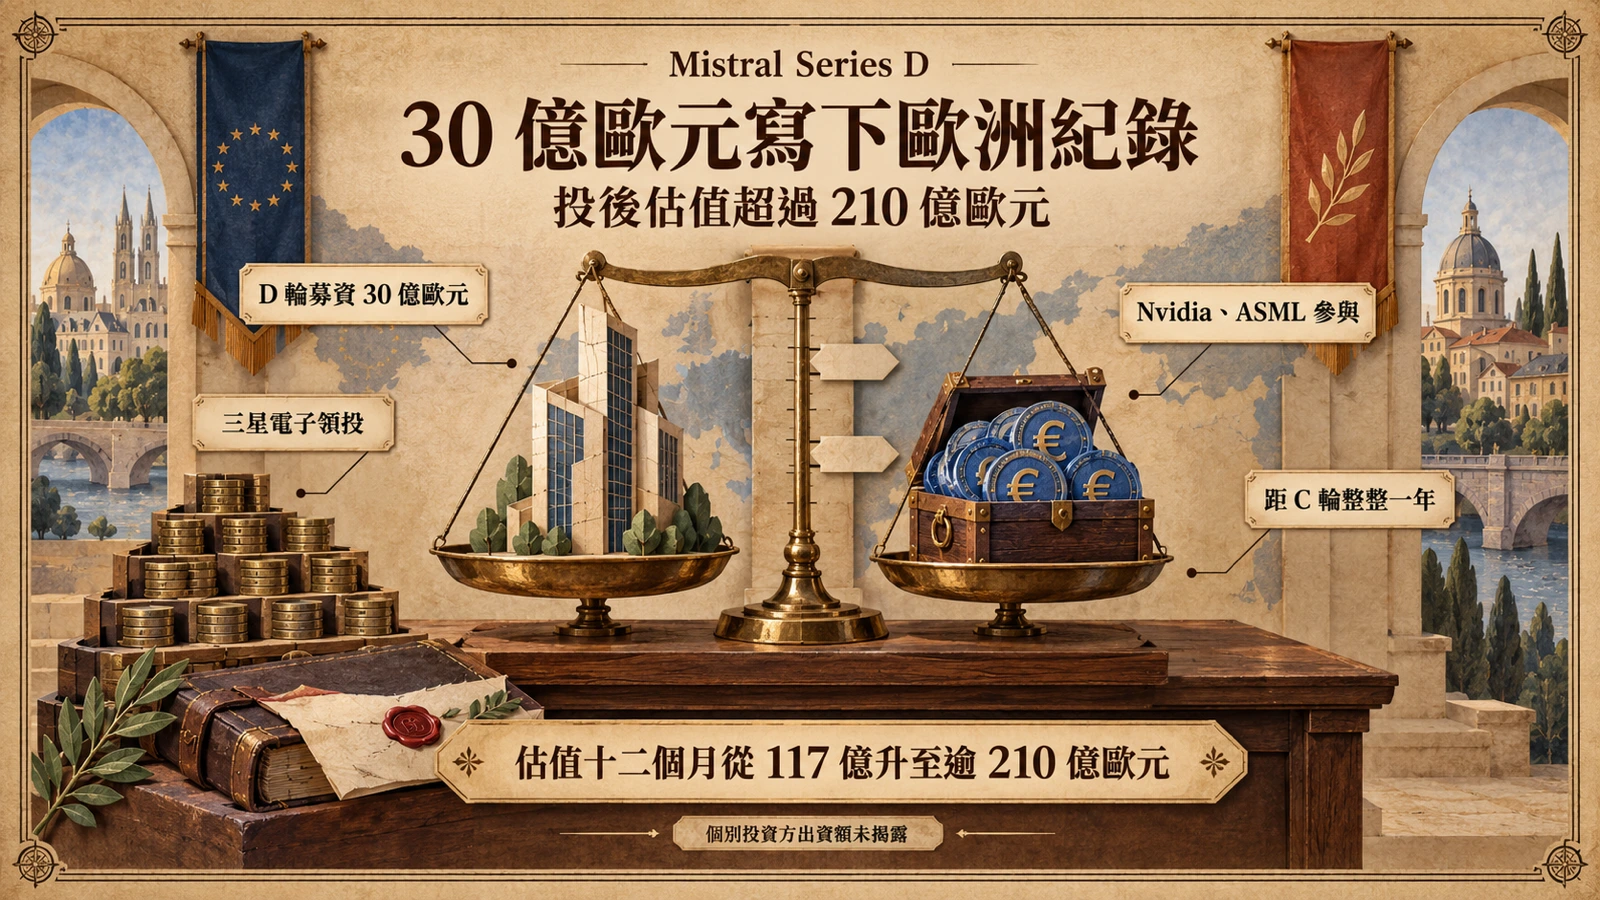
法國 AI 公司 Mistral 在 2026 年 9 月 8 日宣布完成 D 輪融資。官方公告寫明:公司已在一輪 Series D 融資中籌得 30 億歐元,投後估值超過 210 億歐元。以單輪股權融資的金額計,多家媒體直接以「紀錄」定調——DoNews 以「創歐洲科技公司紀錄」為題報導本輪,IT 之家經新浪財經轉載的報導則換算了規模感:30 億歐元約合人民幣 234 億元,210 億歐元約合人民幣 1,641 億元。
當事人的時間軸讓這組數字更有分量。Mistral 是 2023 年才成立的公司,由 Arthur Mensch、Guillaume Lample 等研究者創辦,三年多就走完種子輪到 D 輪的全部路程。歐洲創投圈長年被詬病「缺乏支撐深度科技規模化的資本市場」,而這一輪把「歐洲 AI 公司單輪能募到多大」的答案,一次推到了 30 億歐元。
這一輪也非突然發生。早在 2026 年 7 月,英國《金融時報》即以「三星洽談以約 200 億歐元估值投資 Mistral」為題報導;兩個月後落地的結果,是領投方不變、估值上調至逾 210 億歐元,參與名單則從三星一路擴及 Nvidia、ASML 與歐盟背景基金。從洽談到官宣的路徑,反映的是這類「歐洲冠軍」標的在募資市場的稀缺性——問題從來不是 Mistral 募不募得到錢,而是由誰、以什麼條件進場。
誰投了:三星領投,Nvidia、ASML 與歐盟背景基金同場
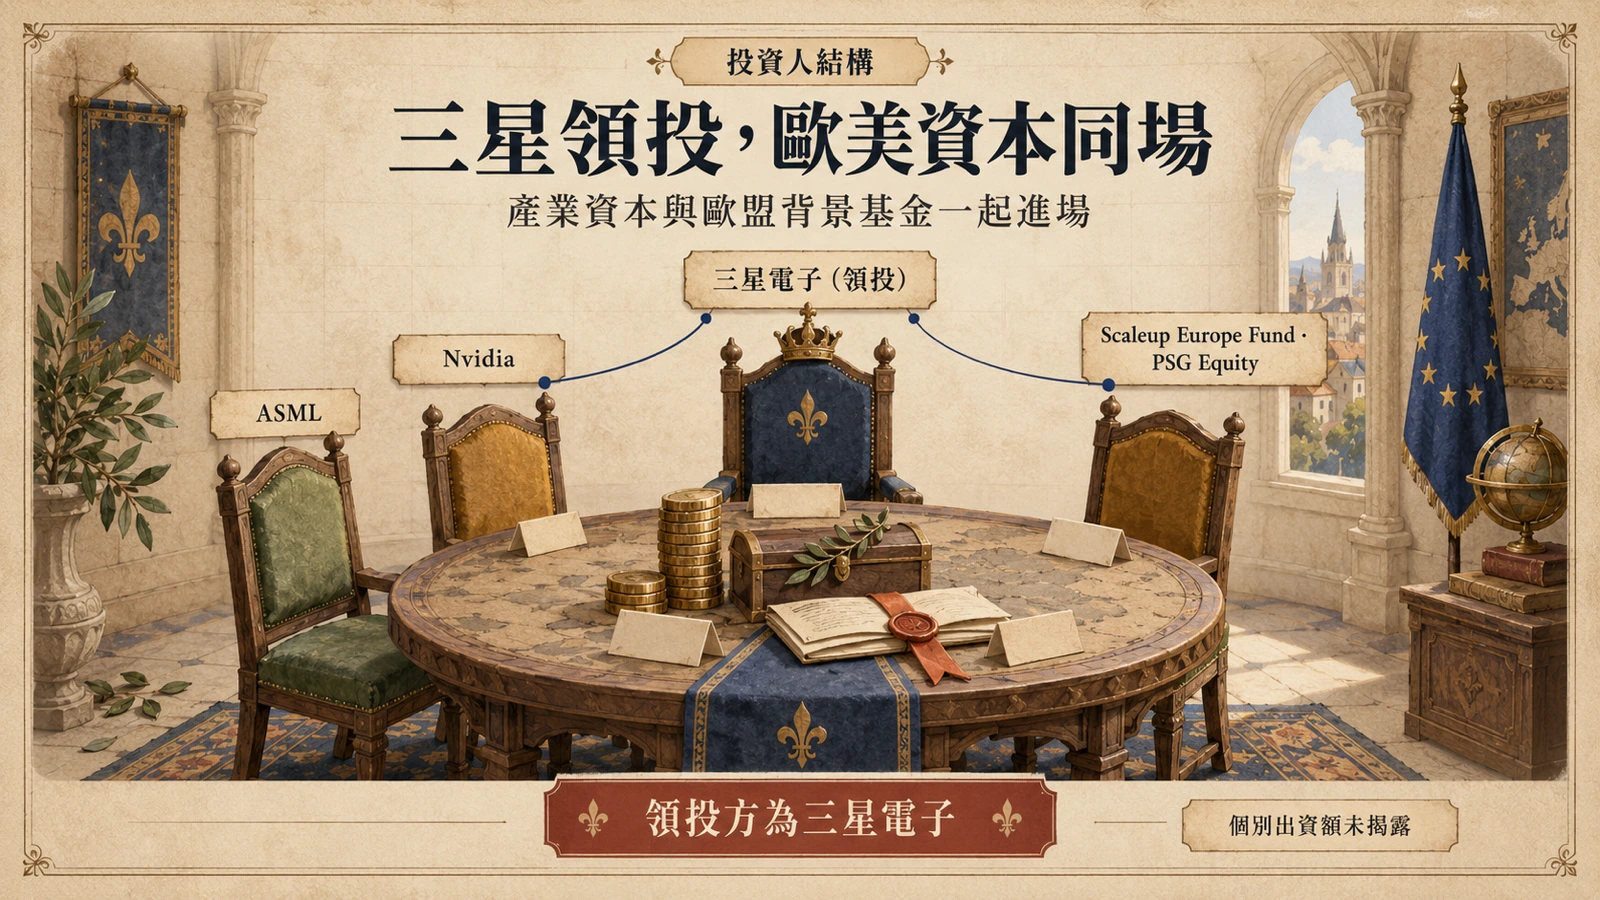
領投方是三星電子:IT 之家的報導直接把「三星電子領投」寫進標題。正式宣布之前,英國科技媒體 Sifted 的獨家報導已指出,這輪由三星領投、Nvidia 與 ASML 參與;其中 ASML 據多家媒體整理亦是 Mistral 上一輪的主要投資人,此次算是繼續加碼。DoNews 的報導另點名 Scaleup Europe Fund 與既有投資人 PSG Equity 也在本輪名單中。
投資人結構裡最有政治意涵的是 Scaleup Europe Fund。Sifted 在報導中以「歐盟的 Scaleup」稱呼這檔基金——它是歐盟層級為扶持本土規模化階段公司而設的基金,進場意味著這輪融資不只有產業資本,還有準官方色彩的歐洲資金押注。把三星(消費電子與記憶體)、Nvidia(AI 算力)、ASML(半導體設備)與歐盟基金放在一起看,這一輪實質上是「AI 供應鏈上下游+歐洲政策資本」同時把籌碼放在同一家歐洲模型公司身上。
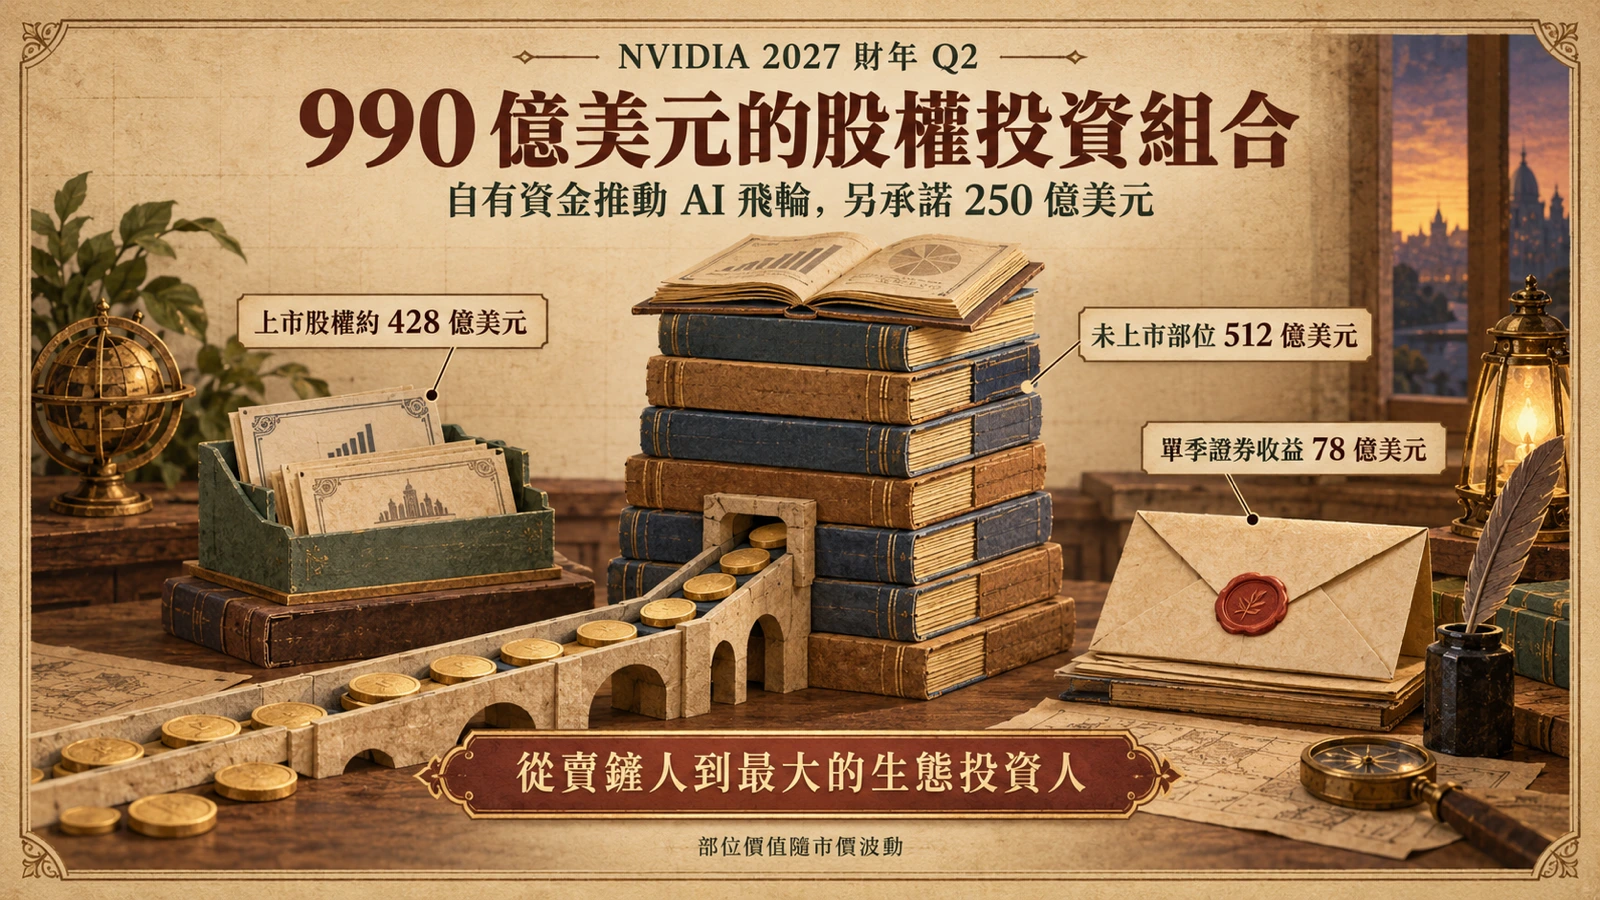
從融資結構看,「領投」也不只是出錢最多的同義詞:領投方負責定價與條款骨架,其餘投資人跟進。三星坐在這個位置,等於對 Mistral 的技術路線投下信任票;Nvidia 的參與則延續它對模型公司大範圍股權布局的一貫策略(其投資組合規模可見〈Nvidia 的股權投資組合〉一文的分析)。對一家必須大量採購算力的公司來說,把硬體供應鏈的上下游都拉進股東名單,意義超越財務面。
十二個月估值接近翻倍:從 C 輪的 117 億歐元講起
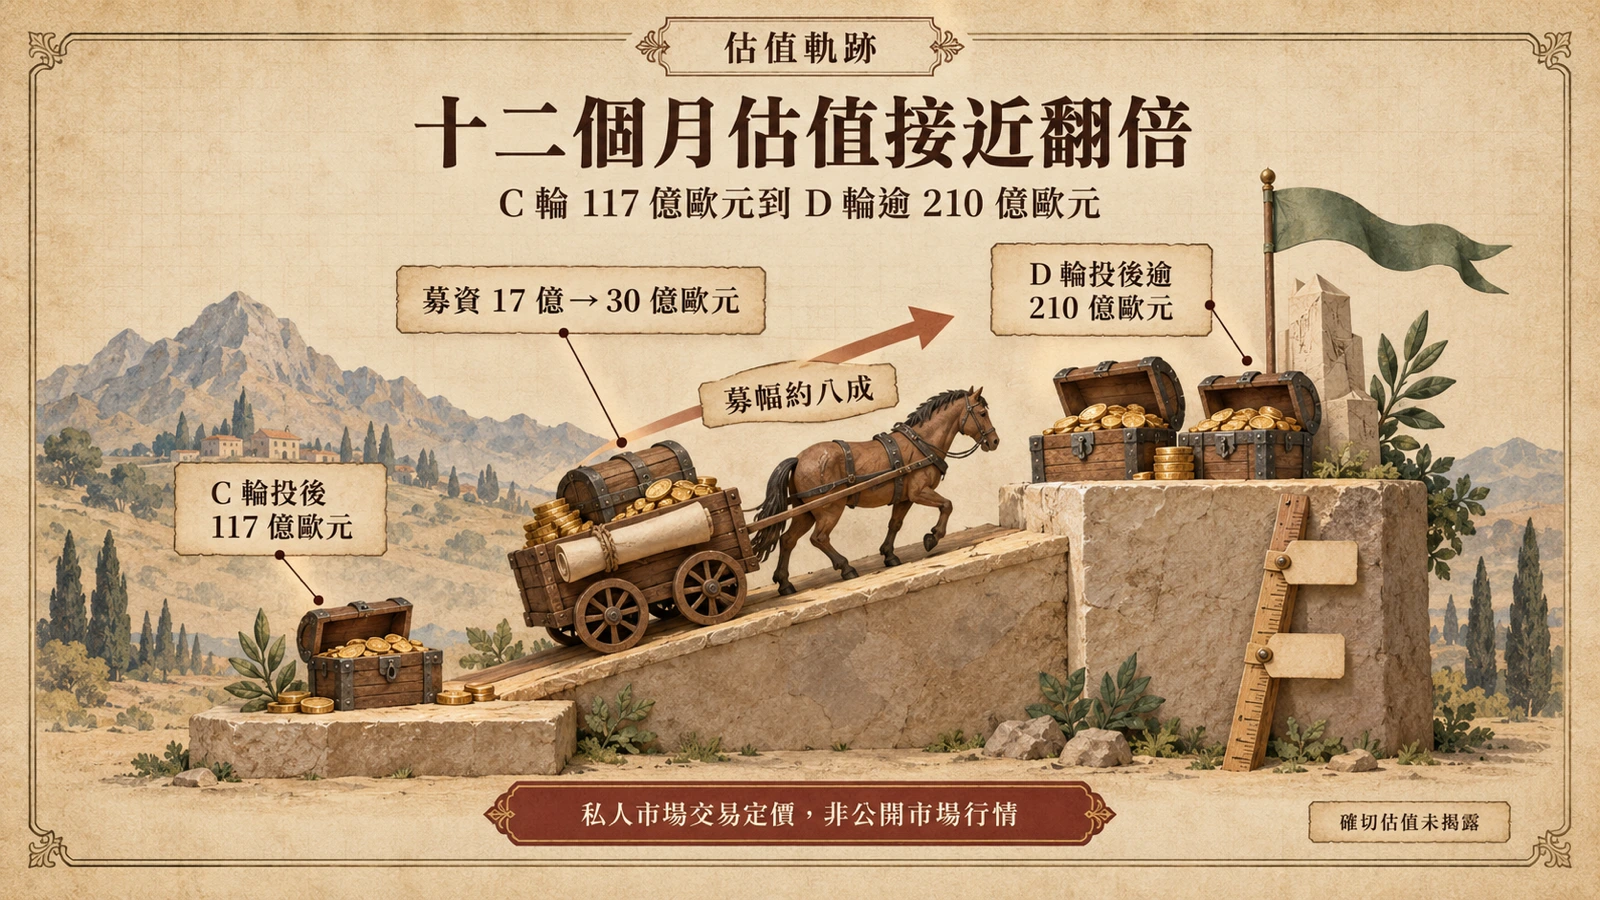
把時間軸拉長,這輪融資最硬的數字其實是估值變化。2025 年 9 月 9 日,Mistral 的 C 輪公告以「加速 AI 技術進展」為題,寫的是「17 億歐元融資、117 億歐元投後估值」。十二個月後,同一家公司的投後估值超過 210 億歐元——以 210 除以 117 計算,漲幅約八成;單輪募資金額也從 17 億歐元跳到 30 億歐元。
一家未上市公司的估值曲線在一年內走成這樣,通常對應兩種情境:營收高速放大,或市場把「陣營稀缺性」提前計入價格。Mistral 兩者都有份——它是歐洲極少數能自研前沿模型的團隊,而在「主權 AI」成為採購關鍵詞的年份,稀缺性本身就是估值。更早的起點則可以追溯到 2023 年 10 月:Mistral 團隊在論文中發表第一個開源模型 Mistral 7B,以 70 億參數在評測上超越當時最好的開源 13B 模型 Llama 2,並以 Apache 2.0 授權釋出;論文引入的分組查詢注意力(GQA)與滑動視窗注意力(SWA),訴求是在不放大參數的前提下壓低推論成本——這種效率優先的工程性格,日後成了 Mistral 敘事的一部分。從那篇論文到今天的 D 輪,正好約三年。
「主權開源」:這 30 億歐元要買的東西
這次公告的標題不是「我們募到錢了」,而是「讓主權、開源權重的 AI 成為技術前沿」——募資被直接放進主權 AI 的論述框架。官方在公告中自述,Mistral 是世上少數同時打造「開源權重模型+推論基礎設施」完整堆疊的 AI 公司;在另一篇談歐洲基礎設施的官方文章中,Mistral 寫道正在為歐洲「整合推論基礎設施、開源模型與長期承諾」。
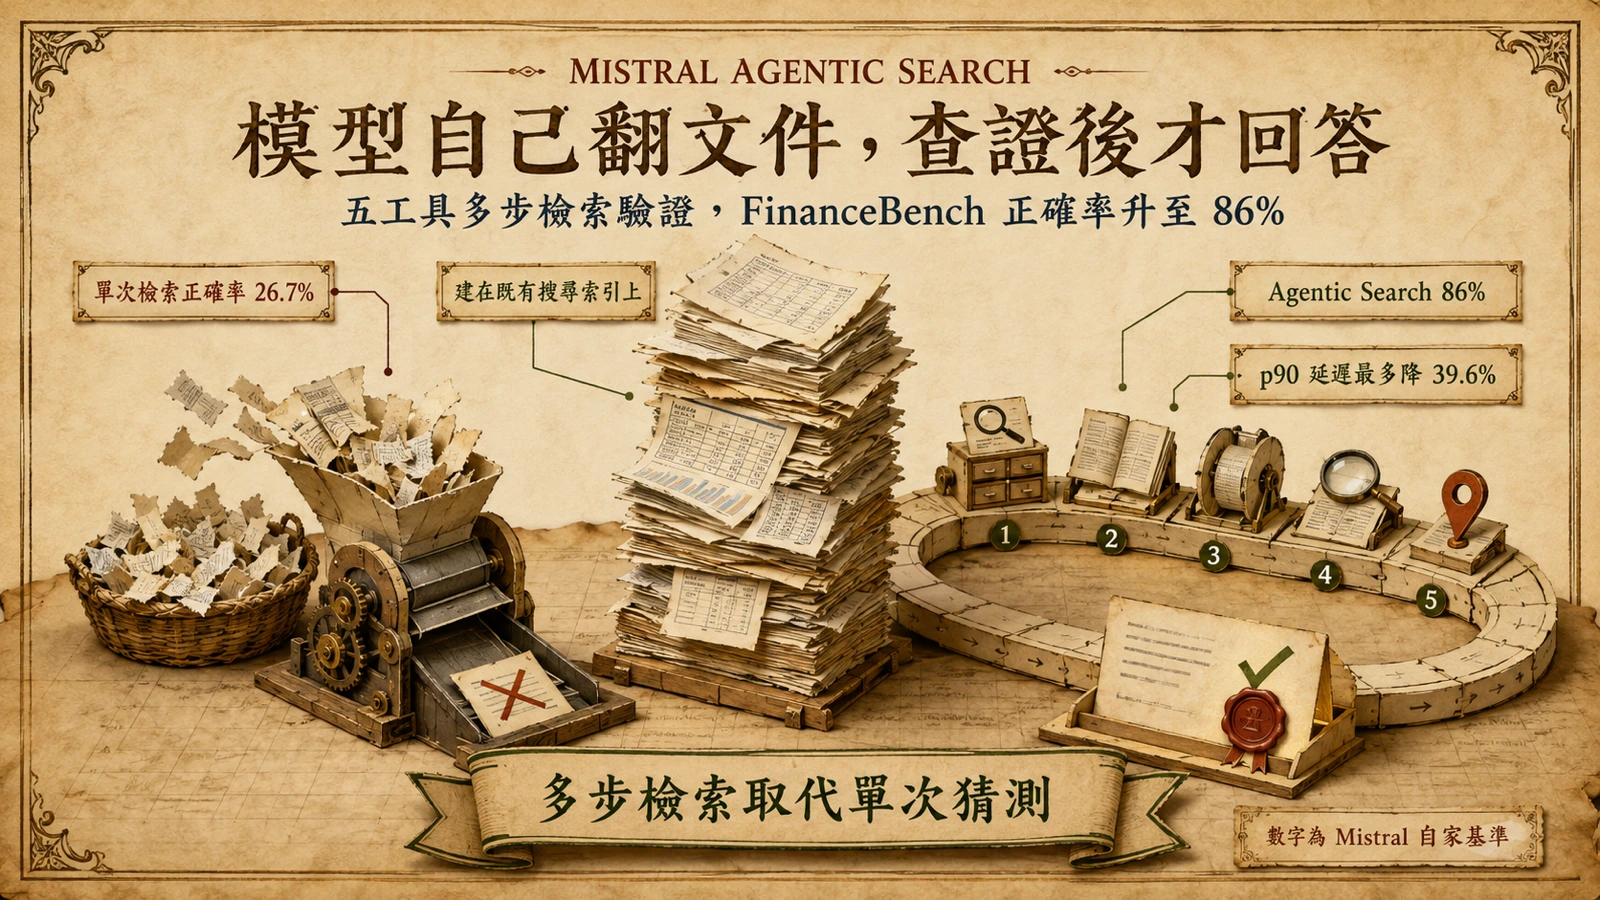
開源是這套論述的技術底層,也是 Mistral 的起家本錢:其 GitHub 組織維持數十個公開儲存庫,包含官方的模型前處理推論庫 mistral-common,以及標榜極簡的命令列編碼代理 mistral-vibe;Apache 2.0 授權讓任何人都能下載權重自行部署。對照「主權」訴求,商業邏輯就清楚了——歐盟企業與公部門要的是模型可落地、可稽核、不被單一美國供應商鎖定,而開源權重加上歐洲自建的推論設施,是對這個需求最直接的回應。30 億歐元要買的,就是把這條「歐洲自己的 AI 供應鏈」從論述變成產能。這條供應鏈已經有骨架:官方產品頁把 Compute 列為訓練與推論的基礎設施產品線,模型端則有開源權重與 API 兩條交付路徑。產品面上 Mistral 也持續往代理與檢索推進,例如讓模型多步檢索、自行驗證證據的 Agentic Search,就是同一家公司把研究能量轉成商業產品的另一條線。
對開發者與企業採購的實際影響
對正在用 Mistral 的開發者,短期最實際的影響是「確定性」。開源模型仍在 Apache 2.0 授權世系下可自行下載部署,不因股權變動而消失;而更多資本投入算力與推論基礎設施,通常意味著 API 容量與歐洲節點的擴張壓力減輕——對延遲敏感的歐洲使用者是好消息,亞太區的節點規劃則還沒有官方時程。
實務上有兩條接入路徑,受影響的方式不同。走 API 的團隊關注價格與容量,這輪資金若如公告主軸投入算力,等於是對服務穩定性的間接投資;走自架的團隊則直接受惠於開源——權重可下載、mistral-common 提供官方前處理,繁中場景可以自己掌控部署環境與資料邊界。至於評估代理工具鏈的團隊,Mistral 把 Vibe 這類命令列代理放上 GitHub,讓開發者可以直接檢視與改造,是開源路線在代理時代的延伸。
對企業採購端,這輪融資改變的是供應商風險評估的輸入值。一家帳上多了 30 億歐元資金、估值逾 210 億歐元的供應商,在「會不會三年內消失」這一題上的答案明顯不同;歐盟境內的資料落地選項,也讓受 GDPR 與歐盟 AI 法案約束的採購方多一個正當選項。不過把視野拉到全球,資本差距仍然殘酷:美國陣營的 Anthropic 正以 9,650 億美元估值推進 IPO,單一公司估值是 Mistral 的四十倍以上。歐洲的 30 億歐元是紀錄,但不是同量級的對決——這也正是「主權 AI」論述必須存在的現實原因。
限制與值得追蹤的三個指標
最後把沒被證實的部分說清楚。第一,官方公布的是「超過 210 億歐元」的投後估值,確切數字與各投資方個別出資額都未揭露;三星「最高約 10 億歐元」的數字只出現在宣布前的媒體報導,未見於官方文件。第二,「創歐洲科技公司紀錄」是媒體基於單輪股權融資的比較口徑,若計入債務融資或與美國公司相比,排序與意義都會不同。第三,估值是這一輪交易條款的產物,不代表公開市場定價,公告也沒有伴隨營收或獲利數字。
值得追蹤的後續指標有三:30 億歐元何時轉成可見的資料中心與推論容量;Scaleup Europe Fund 這類準公共資金在公司治理上扮演什麼角色;以及三星領投之後,Mistral 模型與三星裝置端是否出現更深的整合。這三題的答案,會決定這筆歐洲紀錄是主權 AI 的起點,還只是估值的頂點;而最直接的檢驗,是公司何時願意公布營收與算力落地的具體數字。