9,650 億美元估值下的 IPO 進場時機
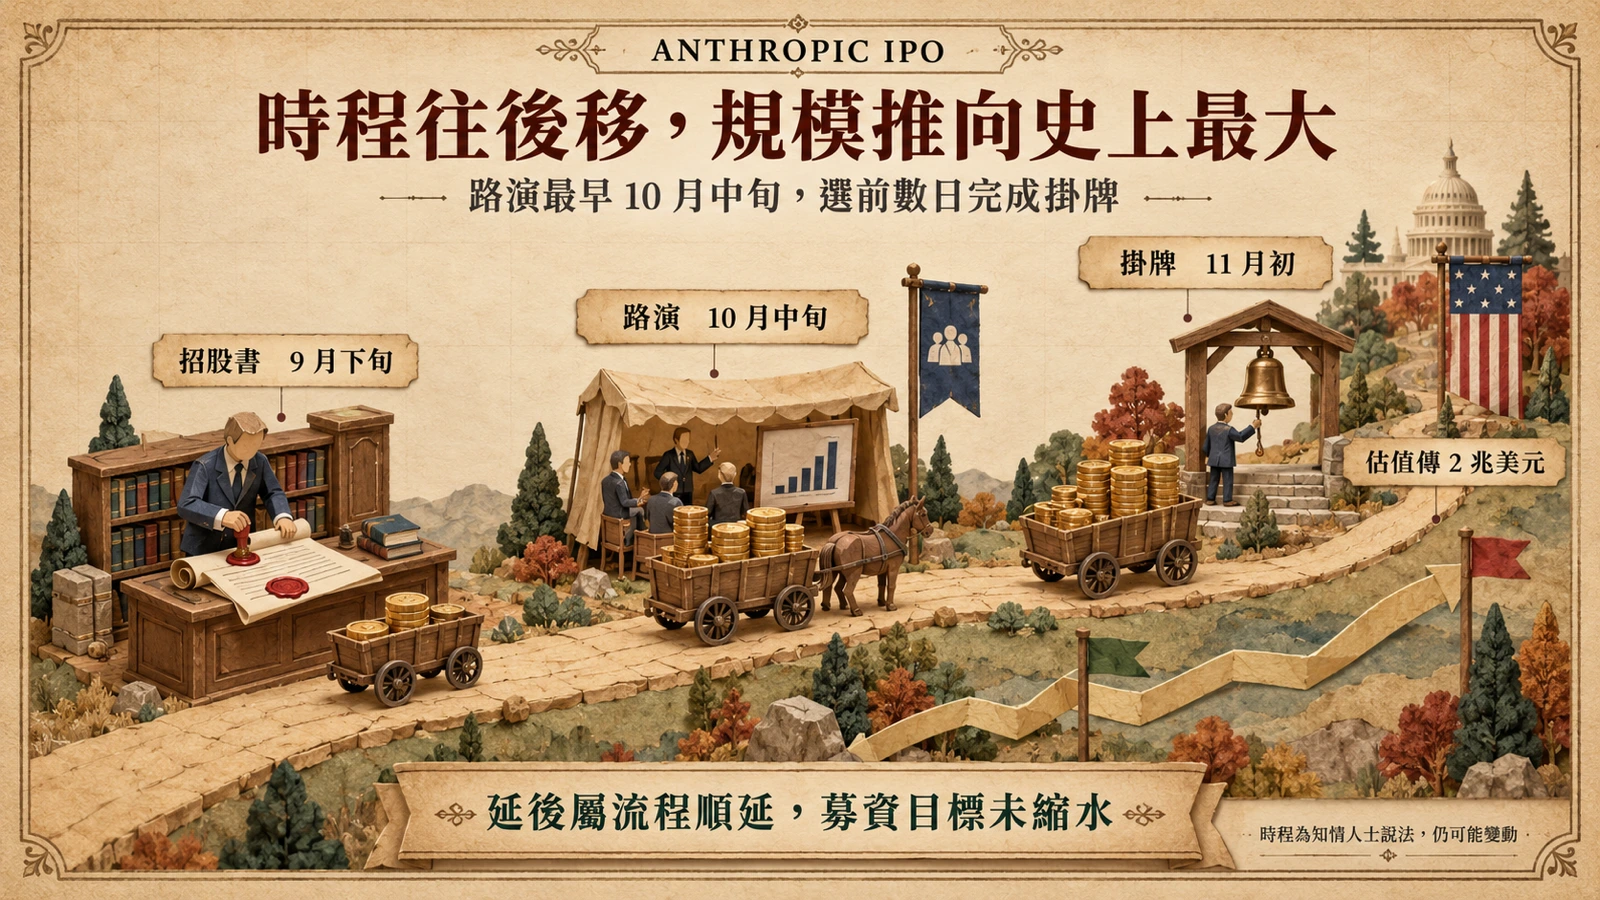
Anthropic 正把上市時程往前推。根據 CNBC 報導,這家 Claude 模型的開發商已在安排潛在投資人的會議,由 Goldman Sachs、Morgan Stanley 與 JPMorgan Chase 三家依營收計算最大的華爾街銀行領軍,在正式路演與最終股票發行之前,先探詢市場需求。同一篇報導指出,Anthropic 已於前一個月向美國證券交易委員會(SEC)機密遞交 IPO 說明書,但尚未公開預計掛牌日期;至於時間點,CNBC 引述最先披露投資人會議的 Bloomberg 寫道,這家巨型新創「最快可在 10 月進場公開市場,惟時程仍可能變動」。
把這起掛牌放回 2026 年的市場脈絡,它會接續 6 月 SpaceX 的大型 IPO 動能,進一步為 AI 熱潮中心的公司打開公開市場;CNBC 也指出,Anthropic「看來將搶在對手 OpenAI 之前進場」,而這點在 AI 熱度可能降溫時,對先上市的一方較為有利,見〈宇樹科創板 IPO〉。OpenAI 同樣已在 6 月機密遞件,但尚未公布進一步細節。
年化營收 470 億美元與背後的運算軍備
支撐這套估值的,是近期一輪鉅額募資與快速放大的營收。Anthropic 在 官方 H 輪募資公告中表示,本輪由 Altimeter Capital、Dragoneer、Greenoaks 與 Sequoia Capital 領投,募得 650 億美元,估值達 9,650 億美元(後估值);同一頁面寫明,自 2 月的 G 輪以來,全球企業客戶採用持續成長,年化營收已突破 470 億美元。財務長 Krishna Rao 在公告中形容,公司正在經歷「歷史性的需求」。
需求背後是運算產能的快速擴張。Anthropic 在公告中列出三筆協議:與 Amazon 簽訂最多 5 GW 的新產能、與 Google 及 Broadcom 簽下 5 GW 的次世代 TPU 產能、並透過 SpaceX 取得 Colossus 1 與 Colossus 2 的 GPU 產能;其中含 Amazon 在內的超大規模業者,共投入先前已承諾的 150 億美元,Amazon 本身貢獻 50 億美元,見〈NVIDIA 5,000 億融資平台〉。Claude 也因此成為首個同時登上 AWS、Google Cloud 與 Microsoft Azure 三大雲端平台的前沿模型。
廉價中國模型正啃食溢價前提
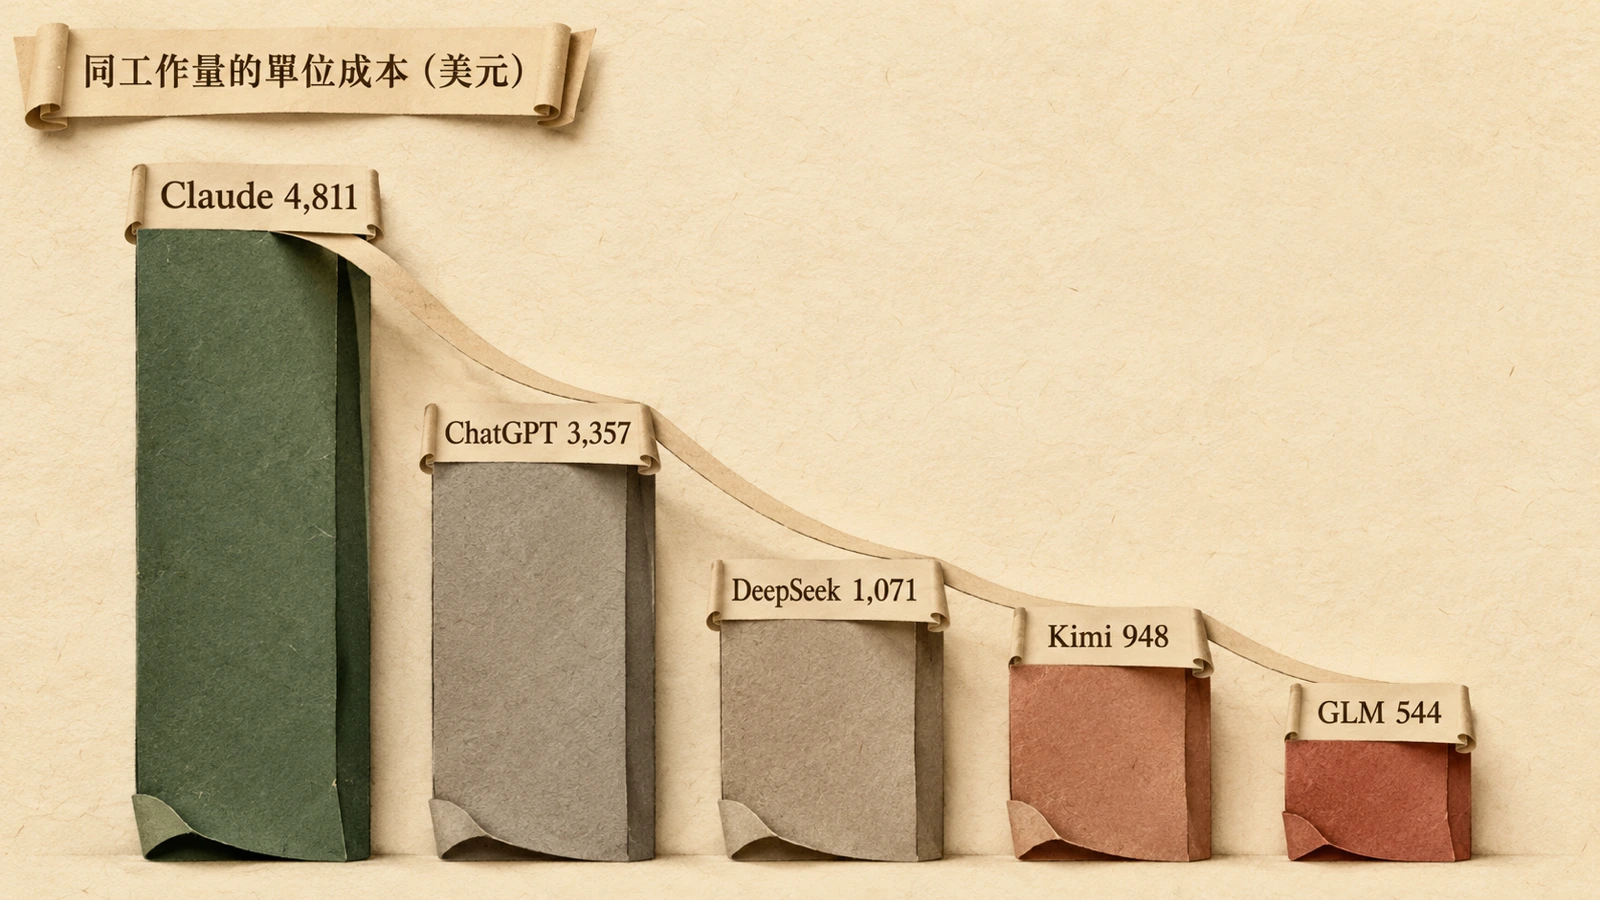
但估值最關鍵的前提——使用者會持續為前沿模型付出溢價——正遭到侵蝕。CNBC 的專題引述評測機構 Artificial Analysis 的數據指出,同樣的工作量下,Anthropic 的 Claude 成本約為 4,811 美元,是最便宜的中國替代方案(智譜 GLM 的 544 美元)的近 9 倍;而在模型市集 OpenRouter 上,中國模型的用量占比已從 2024 年約 1%,升到 2026 年 5 月的超過 60%。
值得留意的是,這個壓力連 Anthropic 自己都不否認。CNBC 報導指出,Anthropic 在 5 月發布的政策白皮書中承認,美國模型只領先中國模型「數個月」,並警告北京「以成本在全球採用上勝出」。當前沿能力變得充沛又便宜,原本支撐近兆美元估值的定價權,正面臨最直接的挑戰。
逼近兆元估值必須回答的問題
把這些線索放在一起,Anthropic 的 IPO 故事有一組明確的矛盾要處理:一邊是 470 億美元的年化營收與 650 億美元的募資動能,另一邊是溢價前提正在最關鍵的企業市場被削薄。CNBC 點出,在近兆美元的估值之下,說明書必須提出足以支撐這個倍數的企業營收成長與集中度,但「支撐估值的溢價,正是在這些實驗室最需要稱霸的環節裡崩落得最快」。
對追蹤 AI 產業的人,這次掛牌的看點不在估值數字本身,而在公開市場會用什麼條件,為「前沿模型的定價權」定價——以及當便宜模型持續搶占採用,這個答案能撐多久。在定價區間與確切日期公布之前,所有時程與金額都仍屬發展中資訊。