科創板 688836:8 月 10 日啟動申購
宇樹科技(證券代碼 688836)8 月 10 日啟動上海證券交易所科創板的網上與網下申購,網下申購時段為當日 9:30 至 15:00、網上為 9:30 至 11:30 及 13:00 至 15:00,繳款截止日為 8 月 12 日。這家以四足機器狗與通用人形機器人聞名的杭州公司,在官方網站將自身描述為「專注於消費級、行業級高效能通用足式/人形機器人」的研發、生產與銷售企業,產品線涵蓋 Go、B 系列機器狗與 H1、G1、H2、R1 等人形機器人,以及靈巧手與 4D 雷達等組件。
本次發行由中信證券擔任保薦人(主承銷商),中國證監會已以證監許可〔2026〕1612 號同意註冊。宇樹預計公開發行 4,044.6434 萬股、占發行後總股本 10%,採用向戰略投資者定向配售、網下詢價配售與網上定價發行相結合的方式;發行人與保薦人同日在上交所網站與巨潮資訊網等指定平台刊登發行公告,敲定最終定價。
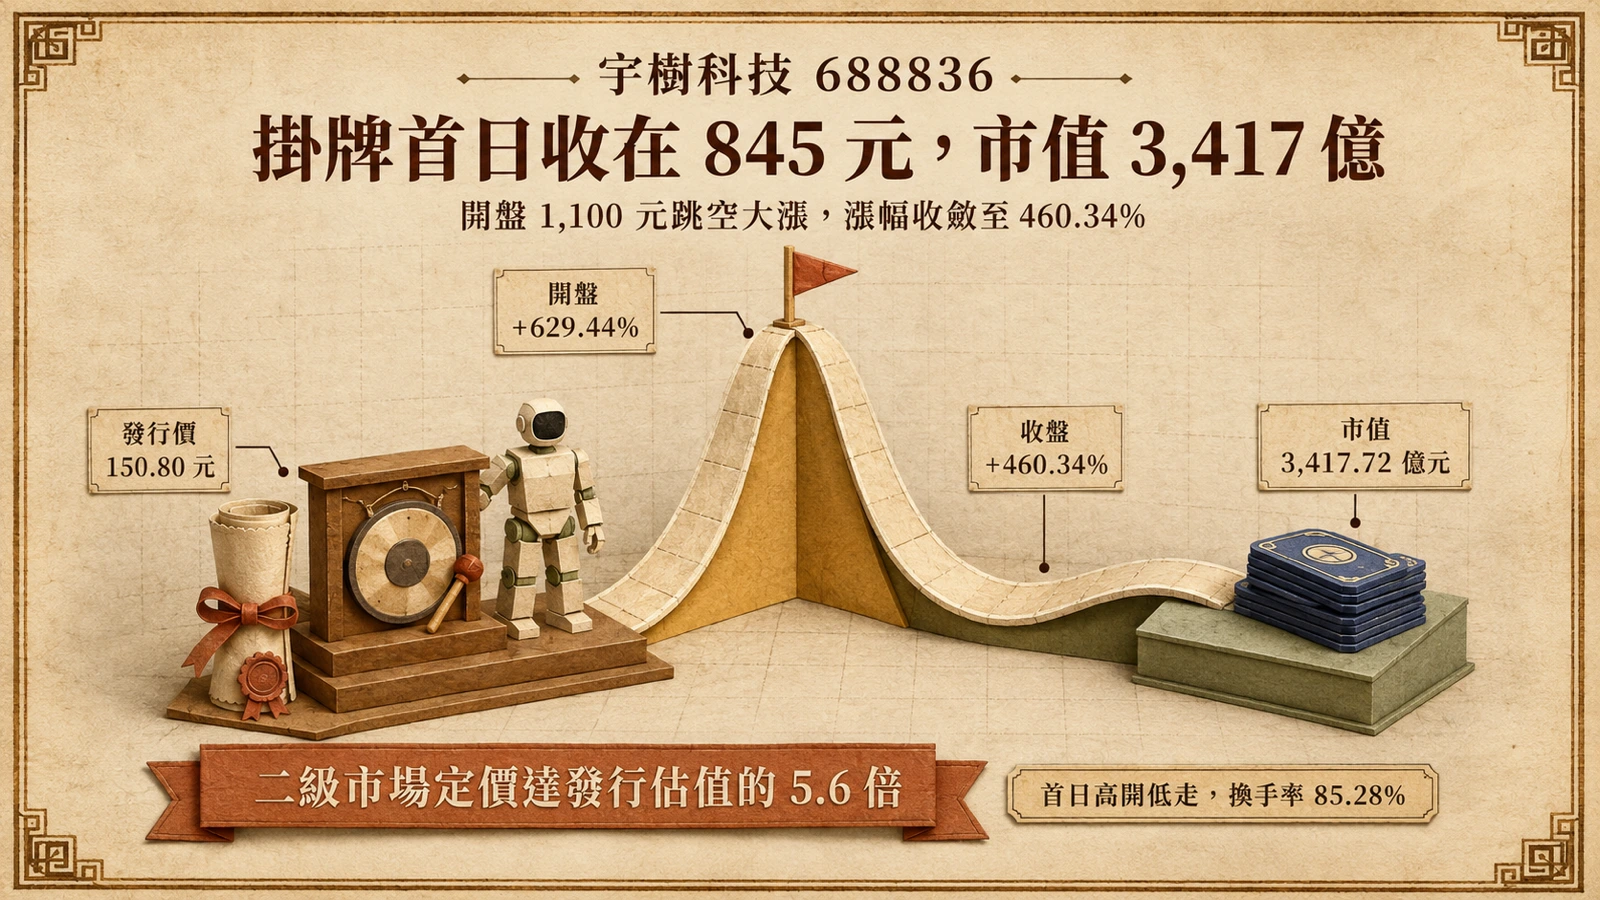
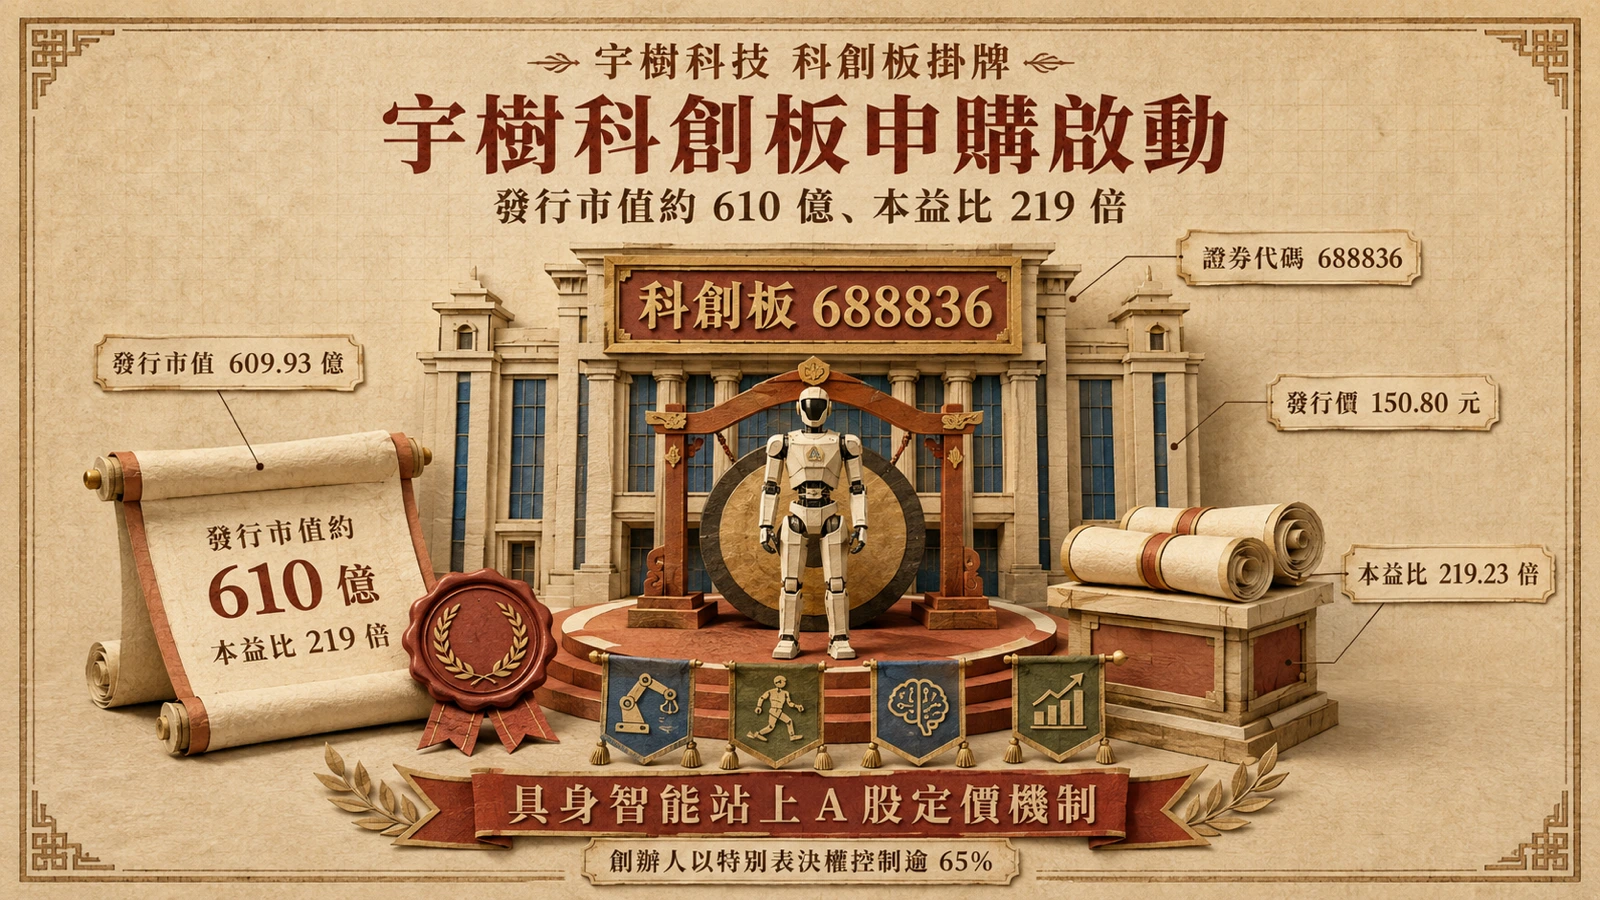
發行價 150.8 元、市值約 610 億,本益比 219 倍
根據 8 月 7 日刊登的發行公告,發行人與保薦人經初步詢價後協商確定發行價為每股 150.80 元,對應發行市值約 609.93 億元,預計募集資金總額約 60.99 億元。發行本益比為 219.23 倍(以 2025 年度歸屬母公司股東淨利、發行後總股本計算),遠高於所屬「通用設備製造業」截至 8 月 5 日的行業靜態本益比 38.56 倍。
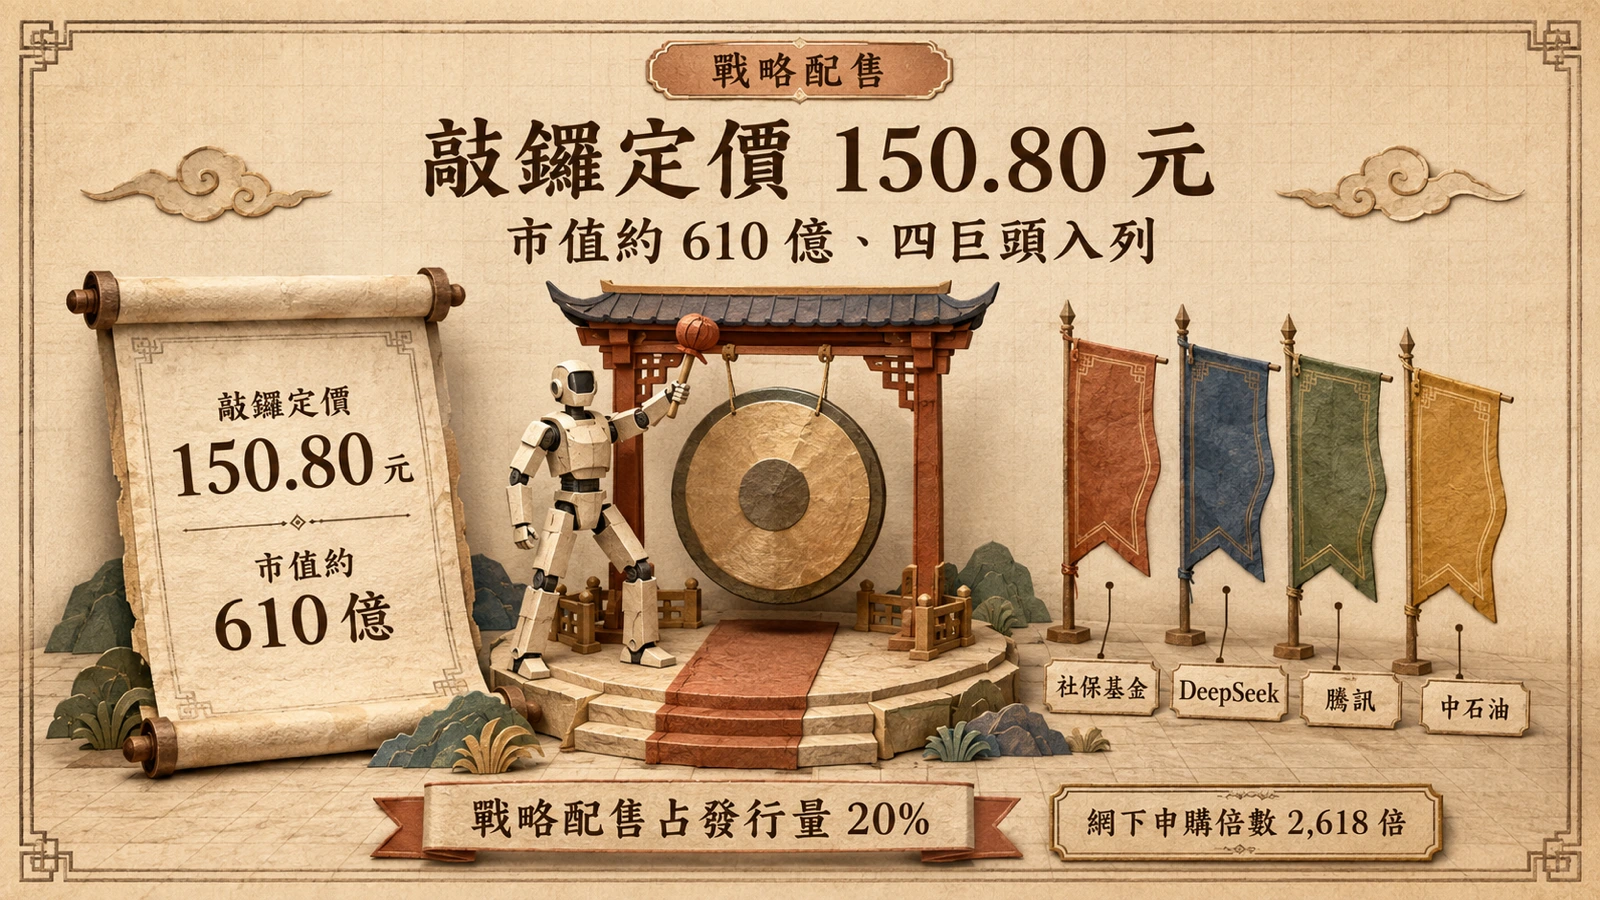
這組數字折射出市場對「具身智能」(embodied AI)成長性的極高預期。以 2025 年營收 16.99 億元為基準,609.93 億元市值相當於營收的約 36 倍。需求端同樣熱絡:初步詢價後有效報價的網下投資者達 313 家、合計管理 11,052 個配售對象,對應戰略配售回撥後網下初始發行規模的有效申購倍數為 2,618.30 倍。
DeepSeek、騰訊、社保基金、中石油全數入列戰略配售
戰略配售是這次 IPO 最受矚目的一環。發行公告顯示,初始戰略配售數量為 808.9286 萬股、占本次發行數量的 20%。根據保薦人出具的戰略配售投資者核查報告,承諾認購的戰略投資者至少涵蓋四類指標性資本:
- 全國社會保障基金理事會——由財政部管理的國家社會保障儲備基金,透過易方達基金管理的全國社保基金一零九、五零二與六零一組合參與。
- 杭州深度求索人工智能基礎技術研究有限公司(DeepSeek)——梁文鋒創辦的大模型公司,與宇樹同樣落腳杭州。
- 上海啟善投資有限公司——騰訊控股的下屬企業。
- 中國石油天然氣集團有限公司(中石油)——中國規模最大的能源央企之一。
這份名單橫跨 AI 大模型、網路平台、主權養老與能源央企,勾勒出人形機器人產業同時鑲嵌於 AI 算力與實體製造兩條供應鏈的樣貌:人形機器人既需要大模型賦予的感知與決策能力,也離不開製造體系與電力基礎設施的支撐,見〈FLUX-mimic 的 Audi 部署〉。
三年營收從 1.59 億衝上 16.99 億
成長性是支撐高估值的基礎。招股意向書揭露,宇樹科技 2023 至 2025 年營業收入分別為 1.59 億元、3.93 億元與 16.99 億元,複合增長率達 226.78%;主營業務毛利率從 2023 年的 44.22% 提升到 2025 年的 60.13%。獲利能力同步翻轉——2023 年仍虧損 1,114.51 萬元,2024 年扭虧為盈、歸屬母公司淨利 9,547.47 萬元,2025 年進一步放大至 2.78 億元(27,821.05 萬元)。
招股書並稱,2025 年公司實現「人形機器人出貨量全球第一」,2023 至 2025 年研發費用累計 2.65 億元,截至 2025 年底研發人員 184 人、占員工總數 516 人的 35.66%,境內發明專利 20 項。本次募資將投向智能機器人模型研發、機器人本體研發、新型智能機器人產品開發與智能機器人製造基地建設等項目。
出貨全球第一與 219 倍估值的兩面
宇樹這次掛牌之所以受矚目,在於它把「全球出貨第一」的人形機器人成績,第一次放上 A 股的定價機制;掛牌首日的開盤、收盤與市值結果也讓市場如何重估這套敘事有了後續觀察點。219.23 倍的本益比與約 36 倍的市銷率,定價的是未來:具身智能若能在工業巡檢、應急救援、教育科研與家庭服務等場景規模化落地,現在 16.99 億元的營收基數只是起點。
但同樣的數字也標示了風險。發行人採用特別表決權(雙重股權)安排,實際控制人、董事長王興興在發行前透過特別表決權合計控制 68.7816% 的表決權,發行後仍控制不超過 65.3090%;宇樹選擇科創板「預計市值不低於人民幣 100 億元」的上市標準,正是建立在表決權差異安排之上。對二級市場投資人而言,219 倍本益比意味任何成長不及預期都會被估值槓桿放大,而創辦人對股東會的實質控制權,也讓外部股東的治理影響力相對有限。