掛牌時刻:A 股人形機器人第一股代碼 688836
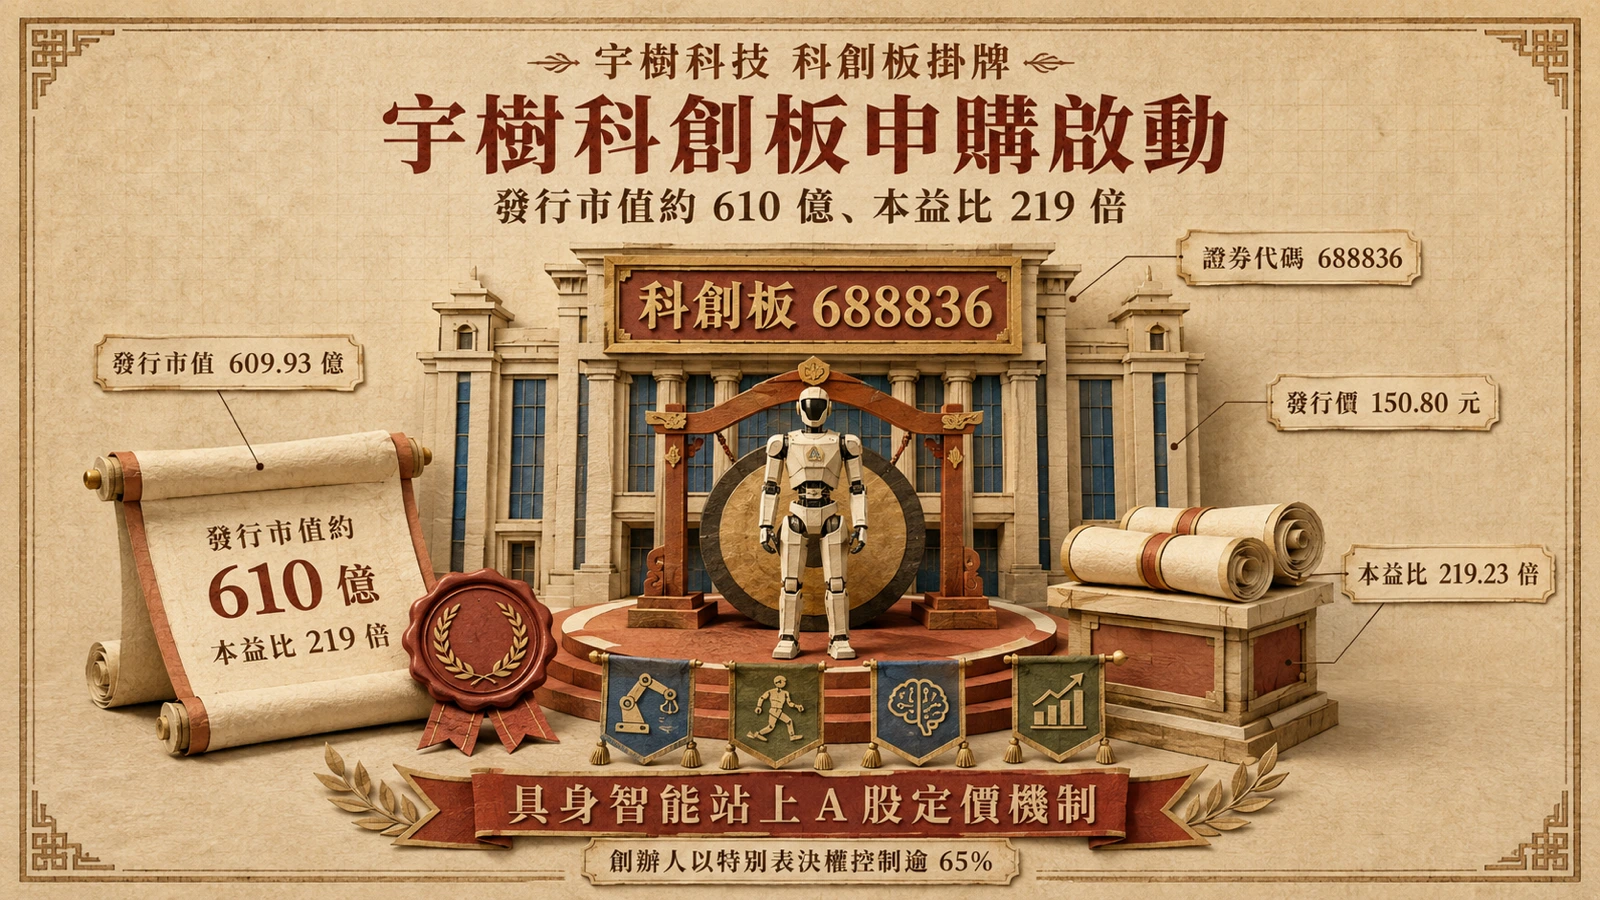
杭州宇樹科技的故事在 8 月 19 日上午走進了資本市場:證券代碼 688836,在上海證券交易所科創板正式掛牌。公司在 8 月 17 日晚間公告股票將於 8 月 19 日上市,兩天後,這家被市場稱為「A 股人形機器人第一股」的公司站上敲鑼台,上交所網站也留下了首次公開發行 A 股上市儀式的頁面紀錄。
宇樹的本體業務是機器人硬體。官方 GitHub 組織頁將公司描述為專注於消費級、行業級高效能通用足式/人形機器人的研發、生產與銷售企業,產品線涵蓋 Go、B 系列機器狗與 H1、G1 等人形機器人。至於這次發行的定價過程、戰略配售名單與財務細節,我們在申購階段的完整解析已經拆解過;本文聚焦掛牌首日的市場表現,以及它對估值與產業的意義。
開盤 1,100 元:跳空 629% 之後的回落
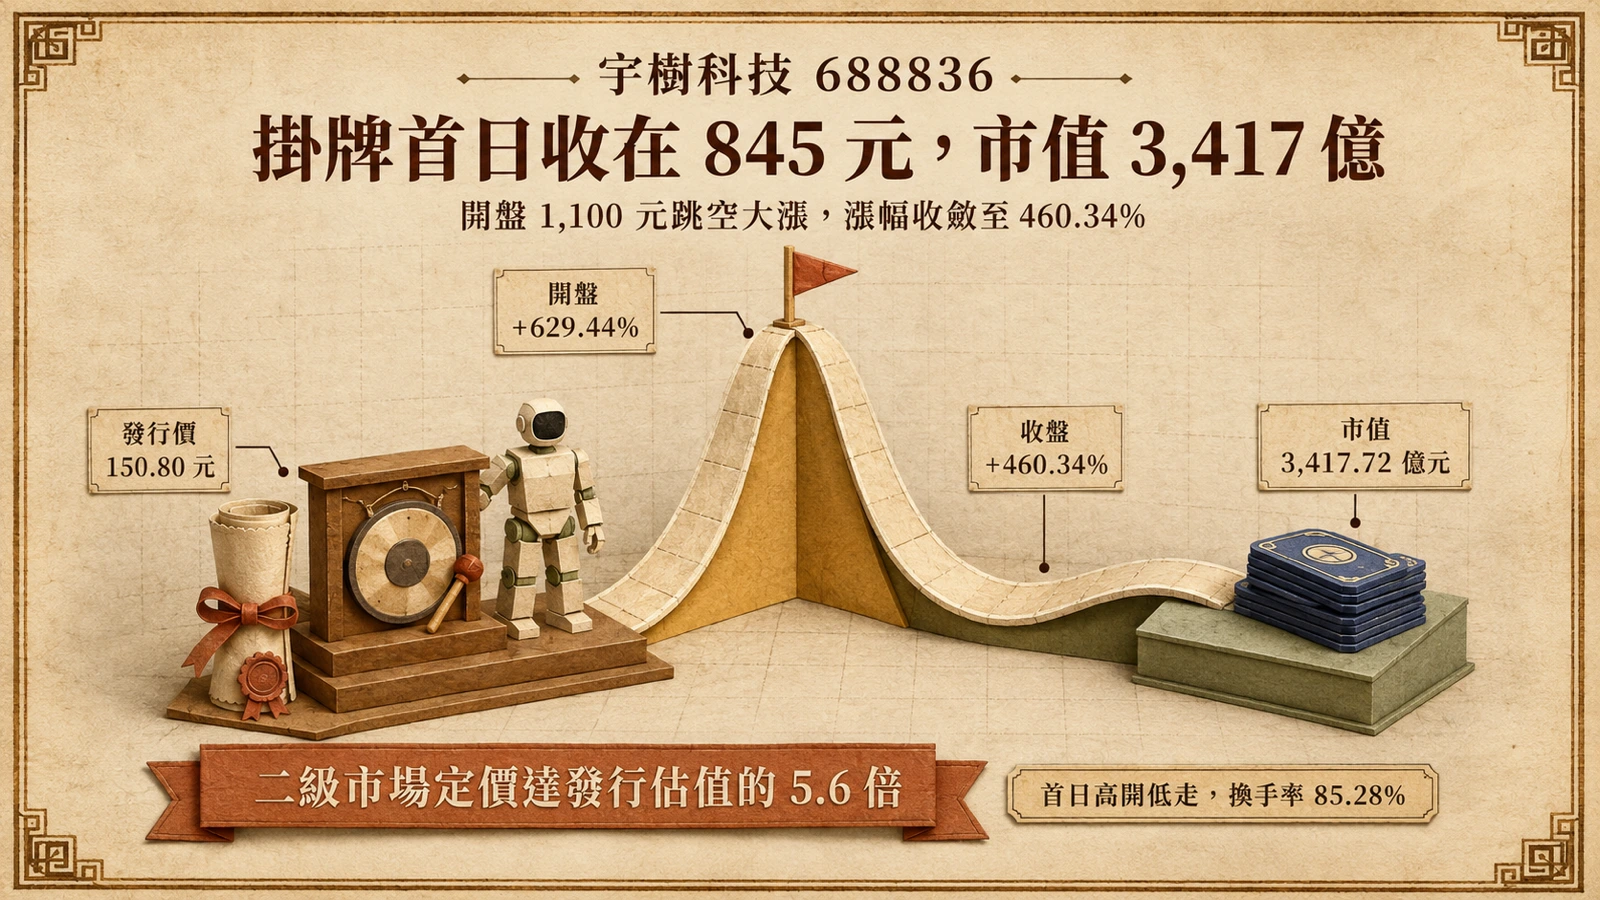
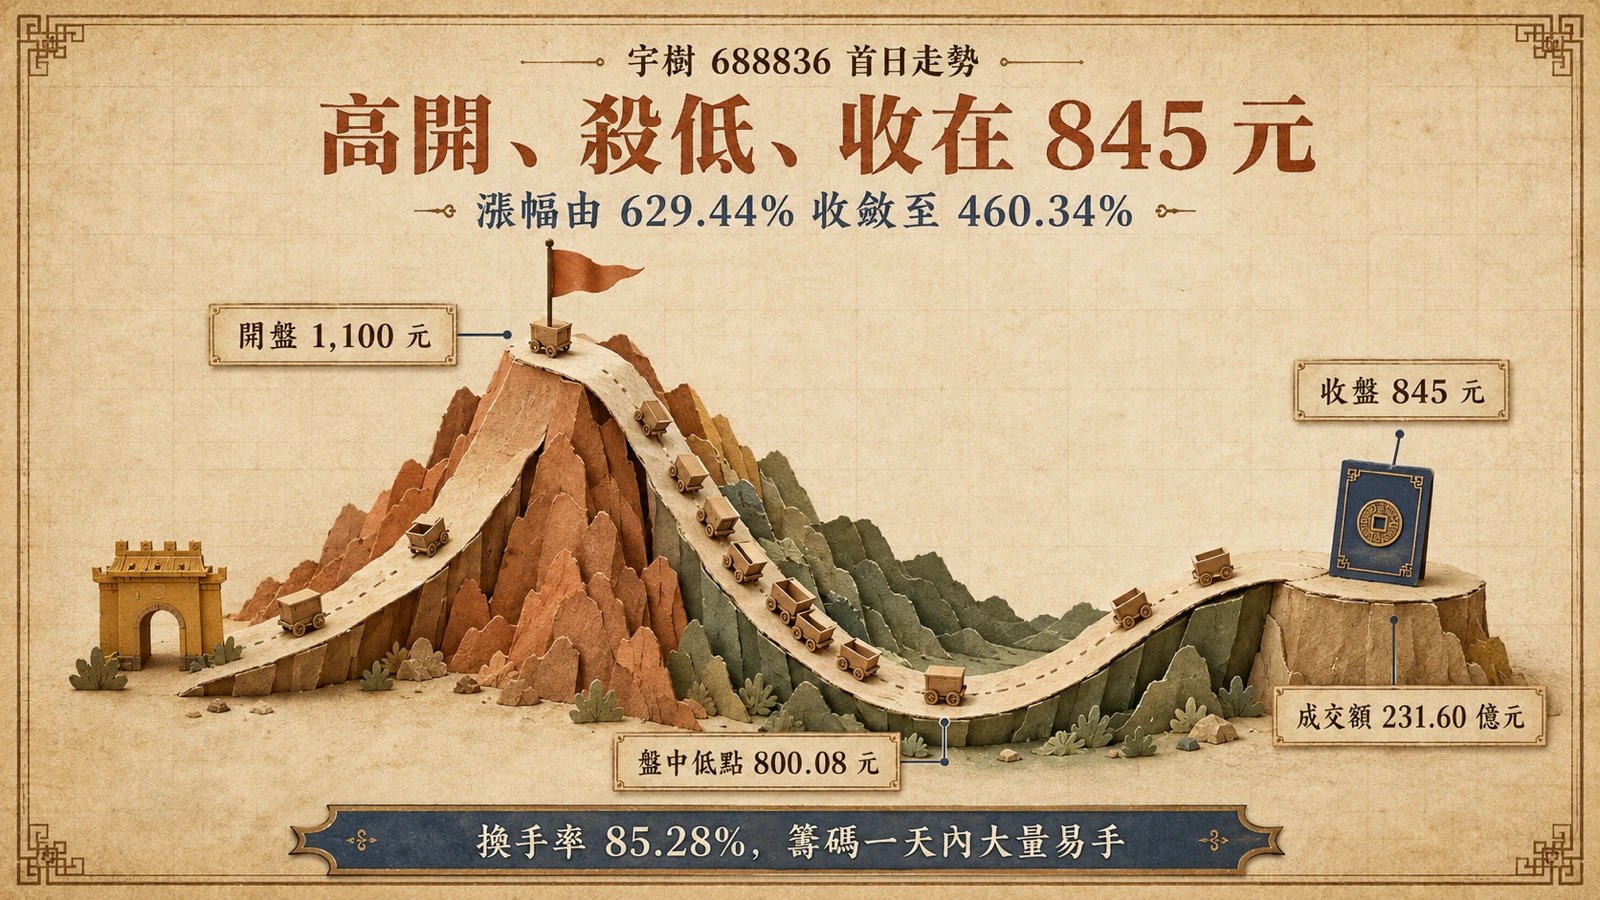
首日行情從第一筆集合競價就定了調。宇樹以每股 1,100 元開盤,較發行價 150.80 元大漲 629.44%,盤中最低回落至 800.08 元,一天之內先衝高、再殺低——首日走勢報導記下了這條完整的價格路徑。A 股新股上市首日以「N」作為證券簡稱前綴,N 宇樹的這個開盤價,直接把它推上當天全市場目光的中心。
把股價換算成市值更直觀。本次公開發行 4,044.6434 萬股、僅占發行後總股本 10%,發行價 150.80 元的定價對應發行市值約 609.93 億元;以總股本約 4.04 億股推算,1,100 元的開盤價相當於約 4,449 億元市值——掛牌第一秒鐘,公司規模帳面上就放大到發行估值的七倍以上。
收盤 845 元:漲幅收斂,換手率 85.28%
收盤數字為這一天畫下句點。據觀海新聞統計的首日全數據,宇樹收盤報 845 元、較發行價上漲 460.34%,全天成交量 25.66 萬手、成交額 231.60 億元,換手率達 85.28%,總市值收在 3,417.72 億元。
為什麼開盤大漲之後一路走低?半兩財經的盤面觀察歸因於大盤整體調整的拖累與獲利了結賣壓的持續釋放,股價震盪下行、走出高開低走的行情。對申購到新股的人而言,這一天仍是豐收:科創板一籤為 500 股,以發行價計需繳款約 7.54 萬元,以收盤價 845 元計帳面獲利約 34.7 萬元,若在開盤價附近出場,一籤的價差更達約 47.5 萬元——媒體直接以「中一籤賺 34 萬元」為題總結這場首秀,中籤者在掛牌當天就迎來數倍於繳款金額的帳面回報。
85.28% 的換手率同時說明另一件事:這些獲利盤確實大量兌現了。本次新上市的流通籌碼只有 4,044 萬股出頭,一天之內超過八成易手,意味著首日的價格是在極度活躍的籌碼交換中形成的——買盤的熱情與賣盤的獲利了結,在同一天內完成了第一輪平衡。
從 609.93 億到 3,417.72 億的估值跳升
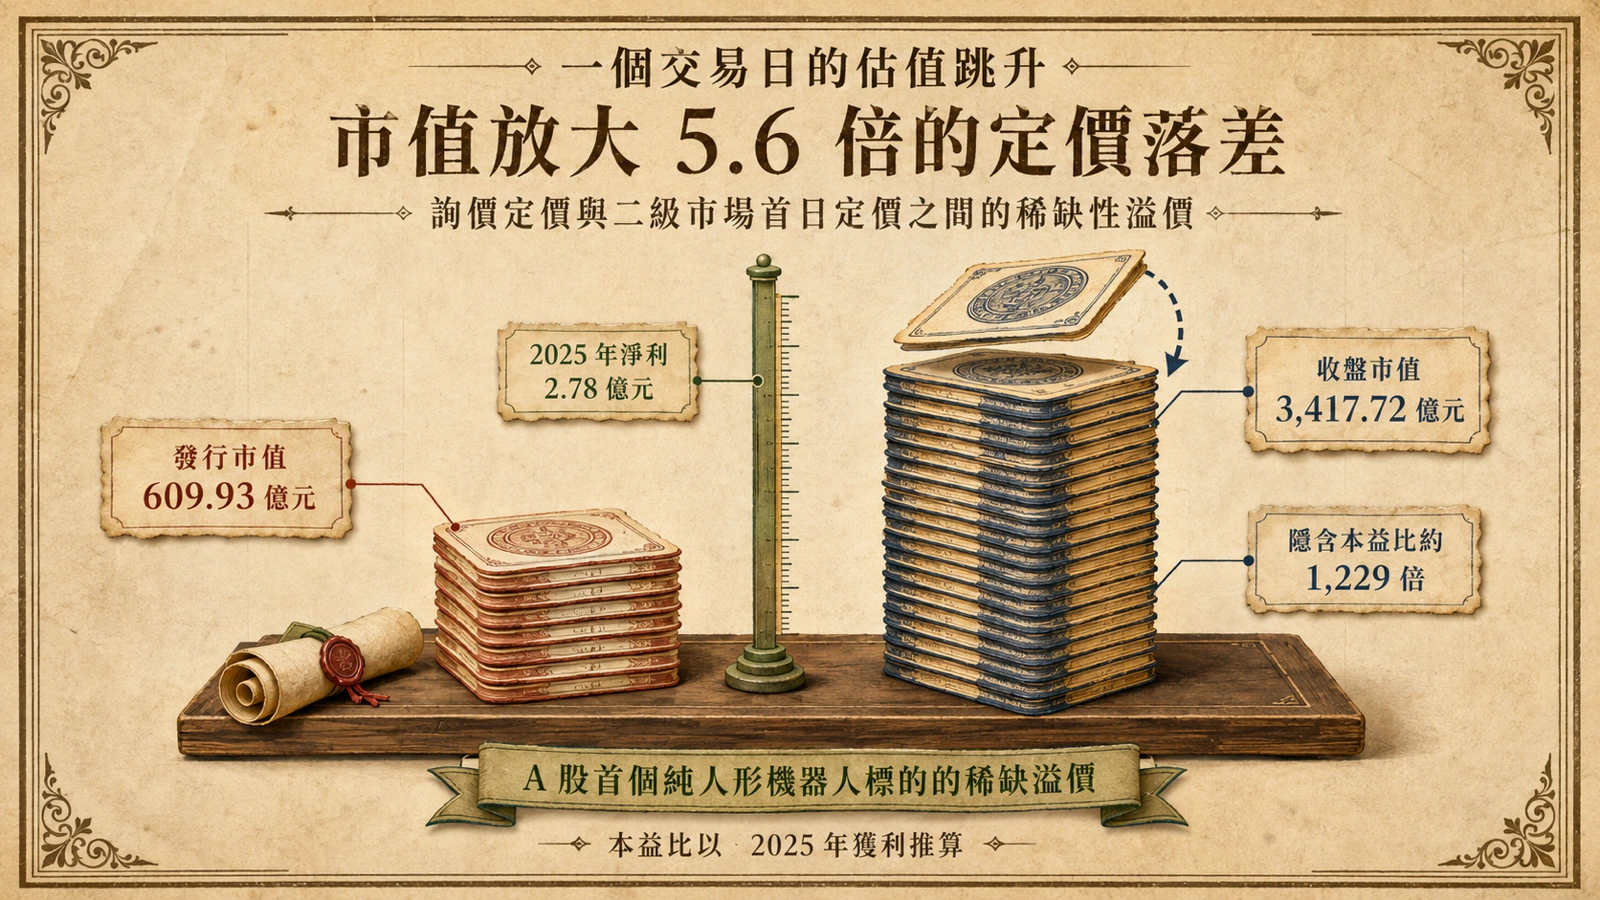
一個交易日,收盤市值 3,417.72 億元對上發行市值 609.93 億元,倍數正好是 5.6。用公司自己的財務數字衡量,這個跳升更為醒目:以 2025 年營收 16.99 億元計,市銷率從發行時的約 36 倍升至約 201 倍——二級市場給出的,是發行定價五倍以上的估值座標。
發行階段的熱度其實早已預告了這一天:機構在初步詢價階段就已經在搶這檔股票,網上申購同樣一位難求,二級市場只是把同一份飢渴,用更激烈的價格表現出來。
這種落差的本質,是詢價定價與二級市場首日定價的落差。發行價由參與初步詢價的機構報價形成,150.80 元的定價對應約 609.93 億元發行市值;首日價格則由全市場的買賣力量決定,而 A 股此前沒有一家核心業務就是人形機器人的掛牌公司——想直接參與具身智能題材的二級市場資金,幾乎沒有第二個標的可選。稀缺性疊加上市儀式帶來的關注度,構成了首日溢價的來源。
三年營收翻十倍的成長線
估值敘事的底層,是一條陡峭的成長曲線。據南方網對申報財務的報導,宇樹 2023 至 2025 年營業收入由 1.59 億元成長至 16.99 億元,主營業務毛利率從 44.22% 提升到 60.13%——營收三年放大逾十倍的同時,盈利質地不降反升。
這是市場願意給出高估值的現實基礎——買的不是現在的 16.99 億元營收,而是這條曲線延伸出去的可能性。這條曲線能否維持陡峭,是估值敘事下一步要回答的問題。
對產業與投資人的實際意義
掛牌首日的財富效應,會沿著幾條線擴散到產業。第一是示範效應:A 股第一次為純人形機器人公司打開了定價錨,產業鏈上的零組件、感測器與減速器廠商,從此有了一個可參照的估值座標,也多了一條明確的資本通道。第二是資金投向:本次募資約 60.99 億元將投入機器人模型與本體研發、新產品開發與製造基地建設,直接對應產能與研發的擴張。
第三是資訊透明度。上市之後,宇樹必須按季揭露財報與經營數據,出貨量、毛利率與存貨等指標將成為公開資訊——對追蹤具身智能何時真正規模化落地的企業用戶、開發者與研究者而言,這比一級市場的零星傳聞可靠得多。在產業版圖上,一家掛牌公司按季披露的經營數據,本身就是衡量這個行業溫度的公開溫度計。出貨量一旦按季揭露,「具身智能是否規模化」就不再只是展演影片與訪談裡的敘事,而是可以逐季檢驗的數列。
掛牌同時改變了參與者的課題:首日之前,問題是搶不搶得到籌碼;首日之後,問題變成這個價位留不留得住。
首日行情說不了的事
首日的價格發現,有很大一部分是情緒而不是基本面。三個提醒值得放在心上。其一,85.28% 的換手率意味著籌碼剛經歷劇烈易手,需要時間沉澱,開盤 1,100 元到收盤 845 元之間的落差,就是多空分歧的直接刻度。其二,約 201 倍的隱含市銷率對上的是 35.62% 至 45.41% 的營收增速預估——估值槓桿在成長不及預期時同樣會反向放大。其三,治理結構:宇樹採特別表決權安排,創辦人王興興在發行後仍掌握公司控制權,外部股東的治理影響力相對有限。
後續值得追蹤的指標因此很明確:人形機器人出貨量與季報的營收獲利兌現、戰略配售鎖定期與解禁節奏、以及產業鏈同業的掛牌進度。首日的 460.34% 說明了市場對具身智能的飢渴;它沒有說明的,是這份飢渴要多久才能被出貨量填滿。