發生了什麼:五家廠商一次進駐
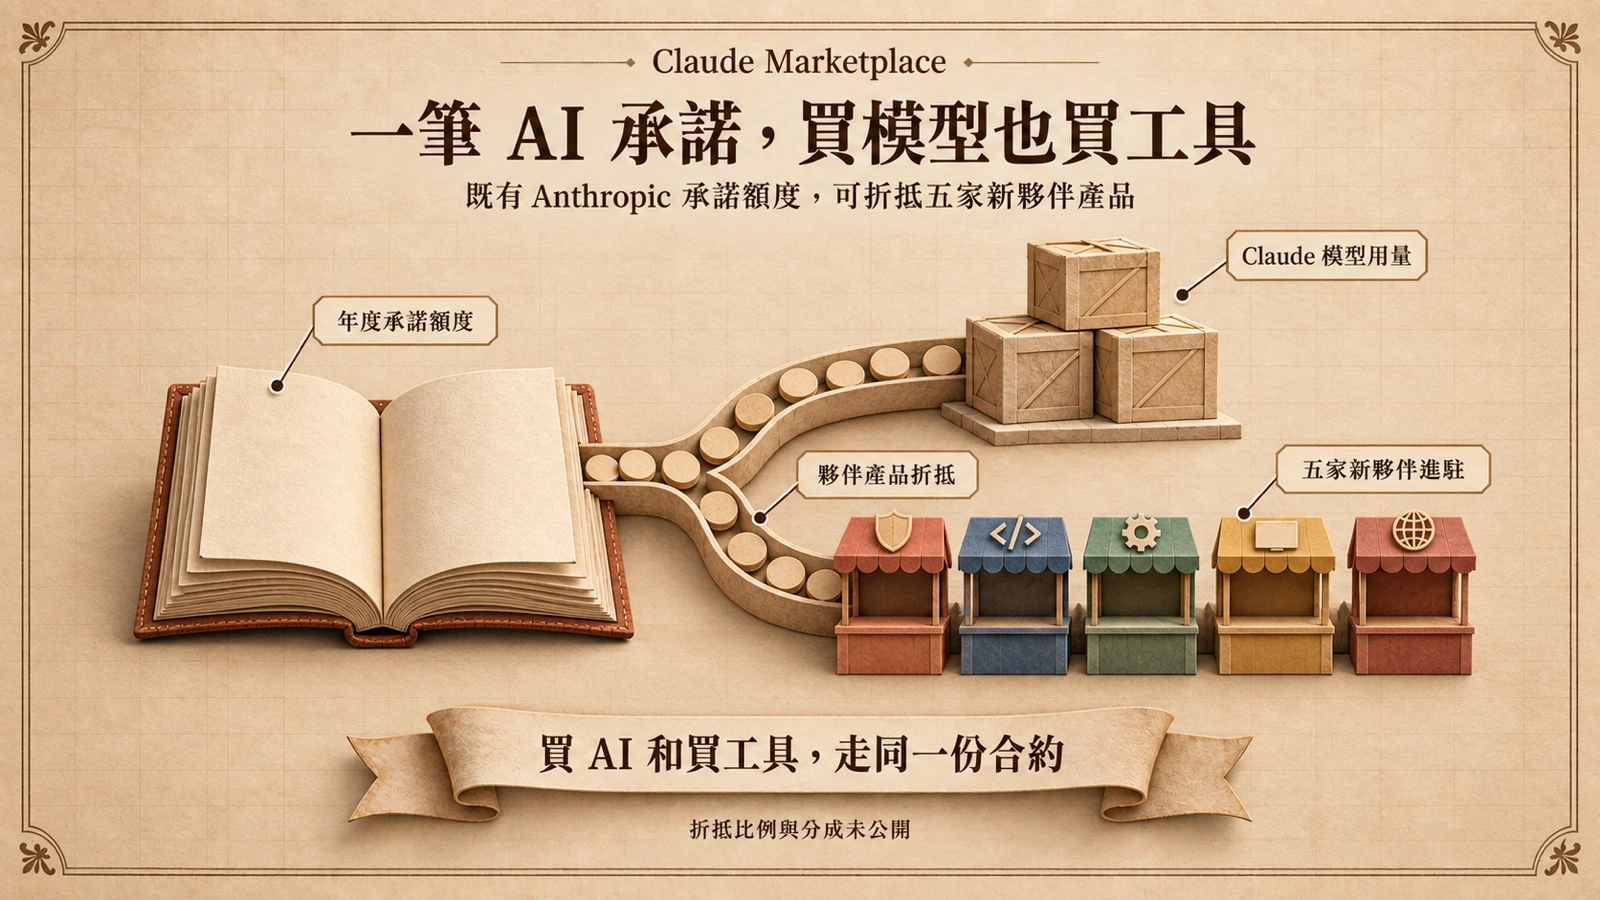
9 月 9 日,Anthropic 把五家廠商一次納入 Claude Marketplace:資安大廠 CrowdStrike(NASDAQ: CRWD)、AI 編程工具 Cursor、軟體工程平台 Factory、簡報製作服務 Gamma,以及應用部署平台 Vercel。一次引進五家,是該市集 2026 年 3 月上線以來少見的大規模擴編(見第三方科技媒體的記錄)。
其中動作最完整的是 CrowdStrike。該公司稍早於 9 月 2 日在 Fal.Con 2026 期間,以官方新聞稿宣布 Falcon 平台進入 Claude Marketplace,成為市集裡第一個資安平台。新聞稿寫得明確:Anthropic 客戶可以把既有承諾額度的一部分,用於採購 Falcon 平台。
值得注意的是,這五家廠商涵蓋資安、編程、部署與簡報四種品類,共同點是都與 Claude 的企業使用場景高度相關,而且都能透過同一種採購機制——承諾額度折抵——被企業買走。所以這不是單純的「商店上架新商品」,而是採購路徑本身的改變。
承諾額度抵扣怎麼運作
要先理解「承諾額度」在企業軟體採購裡的角色。大型企業向雲端或軟體供應商簽約時,常見做法是承諾一個年度消費總額,換取折扣與帳務上的穩定,這是雲端產業行之有年的採購慣例。企業的資訊與財務單位對此並不陌生,差別在於:過去這套機制多半屬於大型雲端與資料平台,如今模型公司也加入了。
Claude Marketplace 的官方定義相當直白:這是一個展示 Claude 驅動之企業工具的市集,讓組織能把既有 Anthropic 承諾額度的一部分,用於購買夥伴產品。CrowdStrike 新聞稿的措辭與此一致——兩份第一方文件講的是同一件事。
這對採購流程的改變比看起來大。企業導入一項新工具,通常要走供應商審查、資安評估、合約談判與預算申請的完整流程;當工具掛在既有 Anthropic 合約下折抵,法遵與採購單位面對的是已經簽過的供應商關係,審查範圍與談判起點都不一樣。這正是雲端市集多年來驗證過的槓桿:改變的不是工具本身,而是取得工具的摩擦力。
對企業來說,帳務上的意義是:原本編給 AI 的預算線,現在可以同時覆蓋資安與開發工具,不必為同一段工作流程再開一張採購單。對 Anthropic 來說,誘因結構更關鍵——承諾額度能折抵的東西越多,企業簽下更大承諾的理由就越強。市集從「賣模型」走向「賣通路」,是這次擴編真正的訊號。
從六家到十一家:半年擴張的軌跡
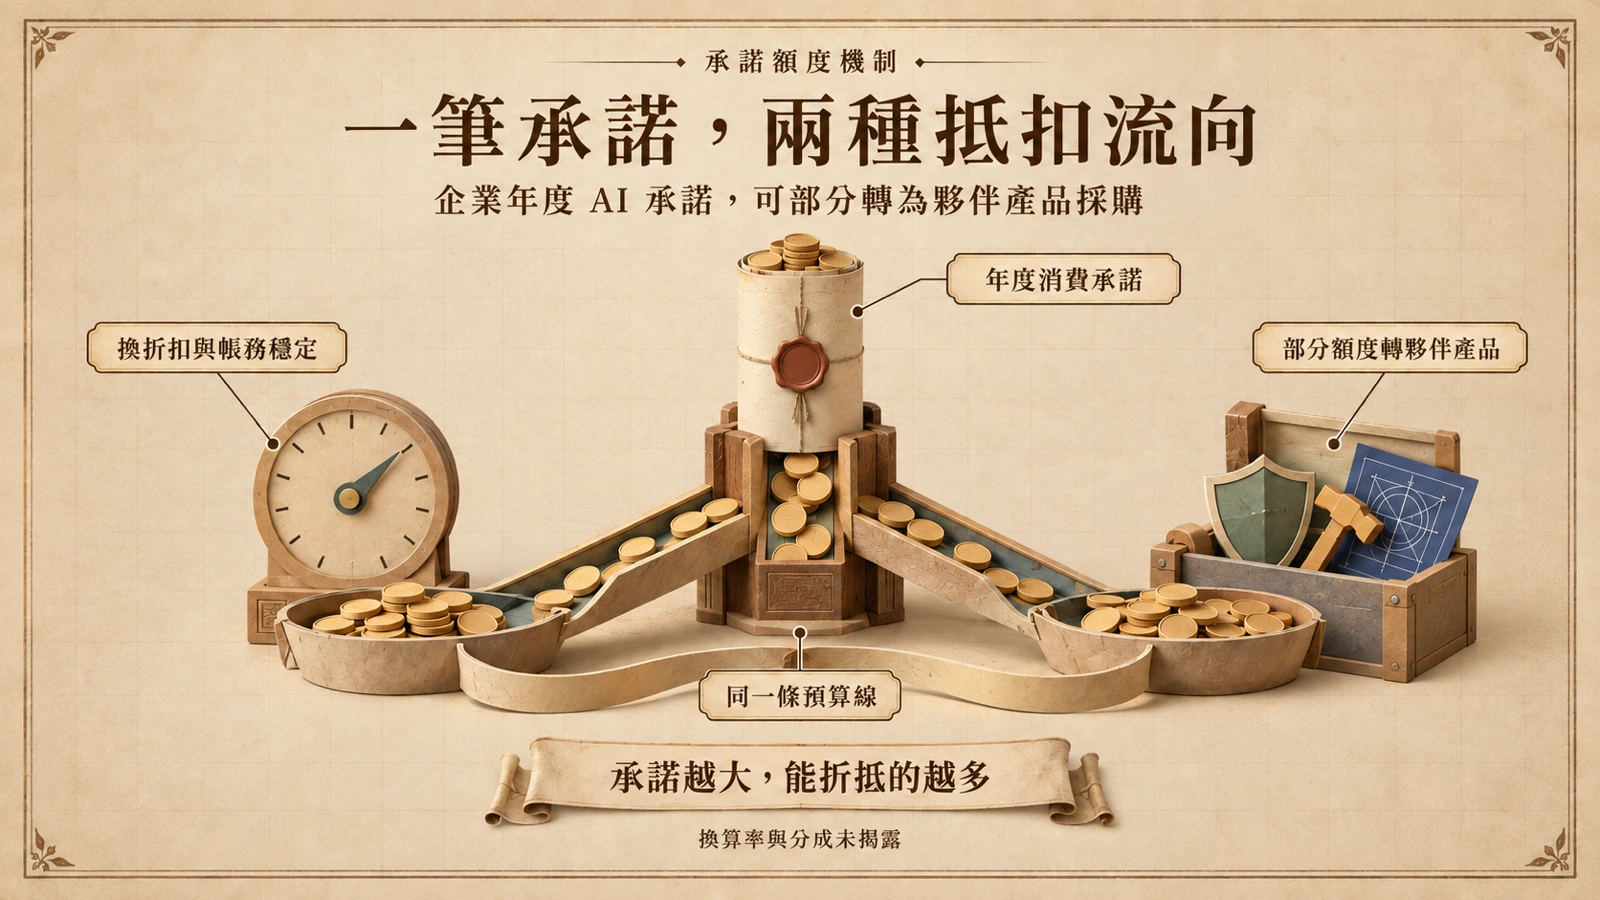
Claude Marketplace 於 2026 年 3 月上線,當時的初始型錄包含六家夥伴的產品:Snowflake、GitLab、Harvey 等。半年後的這次擴編,把品類從資料平台、開發協作與法律科技,延伸到資安、編程工具、簡報製作與部署平台;三月上線時的六家,加上這次一次引進的五家,市集刊出的夥伴至少來到十一家。
品類的選擇透露了策略重心。Cursor 與 Vercel 是開發者日常工作的核心工具,Factory 服務軟體工程流程,Gamma 覆蓋商務簡報,CrowdStrike 則補上企業採購 AI 時最難繞過的一關——資安。對照 3 月的初始名單,這次擴編明顯往「開發工具+資安」傾斜,而不是急著鋪滿所有企業軟體品類。
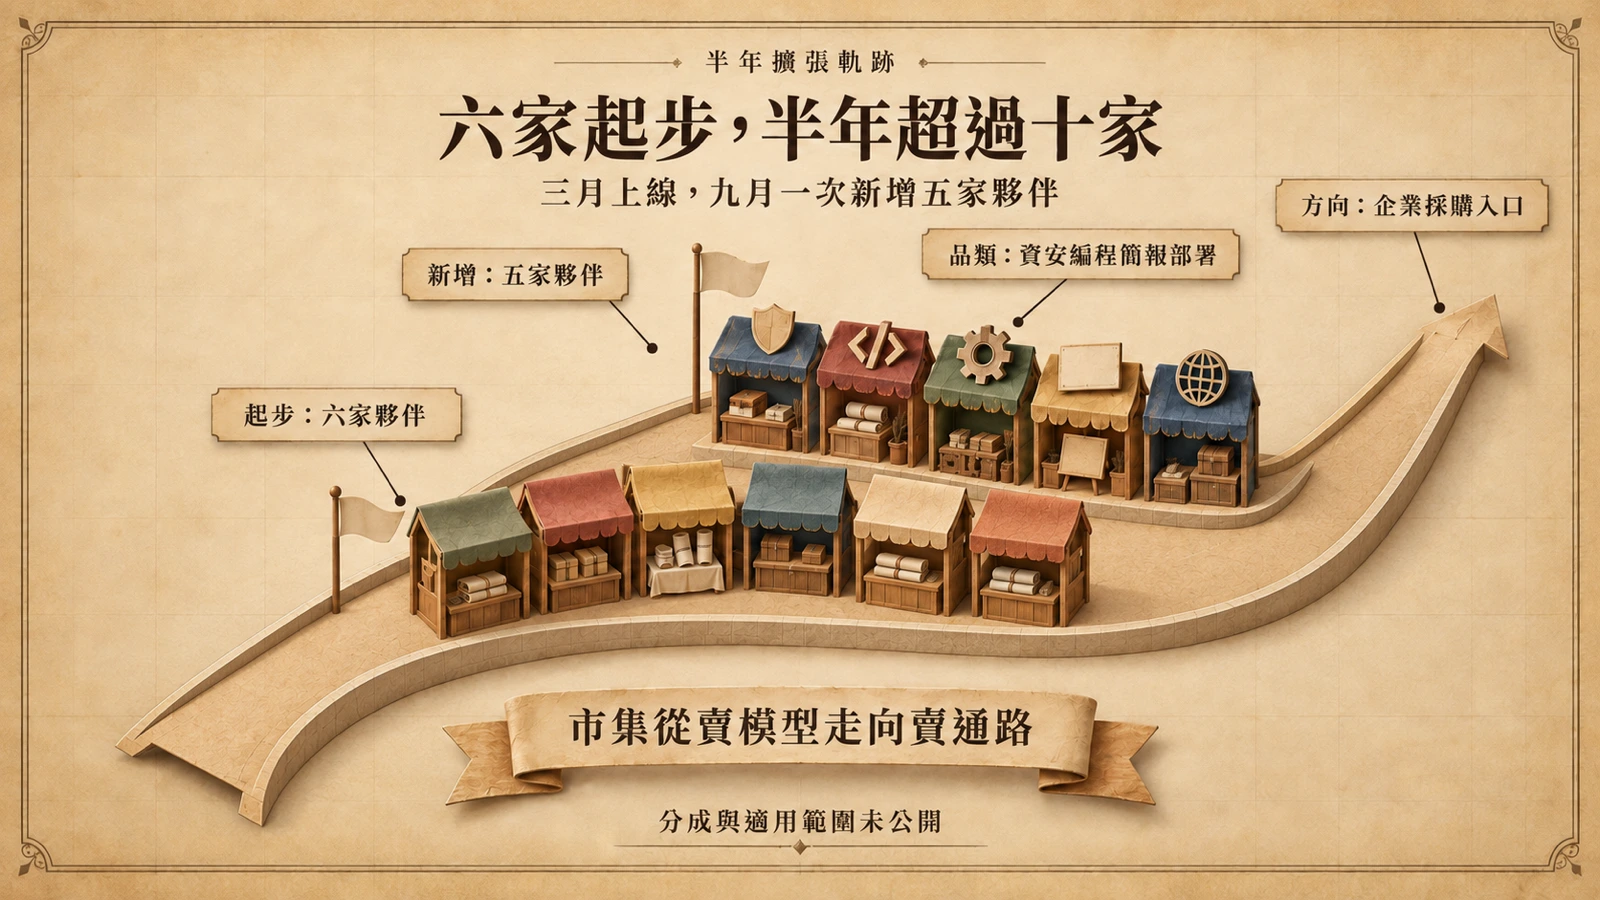
把時間軸拉長看,這也是 Anthropic 營收策略的一環。承諾額度越大、期間越長,營收能見度就越高;對一家推進中的 IPO 而言,市集成為把模型用量轉換為多年期合約的槓桿,而不只是應用商店。
資安與 AI 變成同一筆採購
CrowdStrike 的加入值得單獨看,因為它的合作是雙向的。一方面,Falcon 平台——CrowdStrike 的核心企業資安產品線——透過 Claude Marketplace 開賣;另一方面,CrowdStrike 也宣布在 Falcon 平台內部採用 Claude Opus 4.7(見該公司的另一則官方新聞稿)。上架賣資安、內部用 Claude,兩件事綁在同一個合作框架裡。
對採購端,這種安排有一個實際後果:買 AI 與買資安開始共用同一筆預算與同一份合約。企業導入 AI 代理與編程工具時,攻擊面同步擴大——AI 工具的權限設定、資料流向與供應鏈風險,本來就是資安治理的熱點題目。當資安平台可以用 AI 預算折抵購買,資安與 AI 兩個部門的採購週期有機會對齊;對同時推 AI 轉型與資安強化的企業,這是有實質意義的簡化,而不只是商業新聞裡的結盟修辭。
從兩家公司的位置看,各有盤算。CrowdStrike 同時拿到企業通路與模型能力;Anthropic 則把企業導入 AI 時最常見的把關者拉進自己的市集——資安長點頭,Claude 進企業的阻力就小一分。資安與 AI 的採購合流,對雙方都是順水推舟。
既當平台又當對手:競合的張力
不過,通路與自家產品線的界線並不總是清楚。Anthropic 自家的 Claude Code 是 AI 編程工具,與剛進駐的 Cursor 在同一個市場正面重疊;Claude 的辦公室整合功能也與部分夥伴的場景相鄰。對 Cursor 與 Vercel 而言,進駐市集等於拿到一條直通企業預算的捷徑,但這條捷徑握在 Anthropic 手裡——平台規則、折抵條件、上架品項的能見度,都由平台方決定。
這種「既當平台又當對手」的張力,是所有市集型商業模式的宿命,雲端市集早已演示過一輪。差別在於,模型公司的市集多了一層獨特籌碼:夥伴產品的賣點往往就是「由 Claude 驅動」,模型能力升級會直接改變夥伴產品的價值,兩者的關係比傳統軟體市集更緊、也更難切割。想實際感受這類工具能做到什麼的讀者,可以參考Anthropic 自己整理的 Claude Code 實戰規則。
限制與值得追蹤的訊號
有幾件事官方並未證實。承諾額度折抵的換算方式(夥伴產品是否按牌價計入額度)、Anthropic 與夥伴之間的分成結構,以及哪些合約型態與地區適用,官方頁面與新聞稿都沒有載明。企業採購單位在評估時,這些都是必須逐項向 Anthropic 業務確認的變數,不宜預設「上架即全額折抵」。
值得追蹤的後續訊號有三個:其一,夥伴數量與品類的擴張速度,下一波會不會出現 ERP、人力資源或資料庫等更深的企業軟體水位;其二,更多資安廠是否跟進 CrowdStrike 的模式,讓「AI 預算買資安」成為常態;其三,競爭對手是否複製此模式——當承諾額度可以買第三方軟體,模型公司的市集就不再只是應用商店,而是企業軟體採購的新入口。誰先把自己變成那個入口,誰就把企業 AI 預算的分配權拿在手裡。