Gemini 月活突破 9.5 億
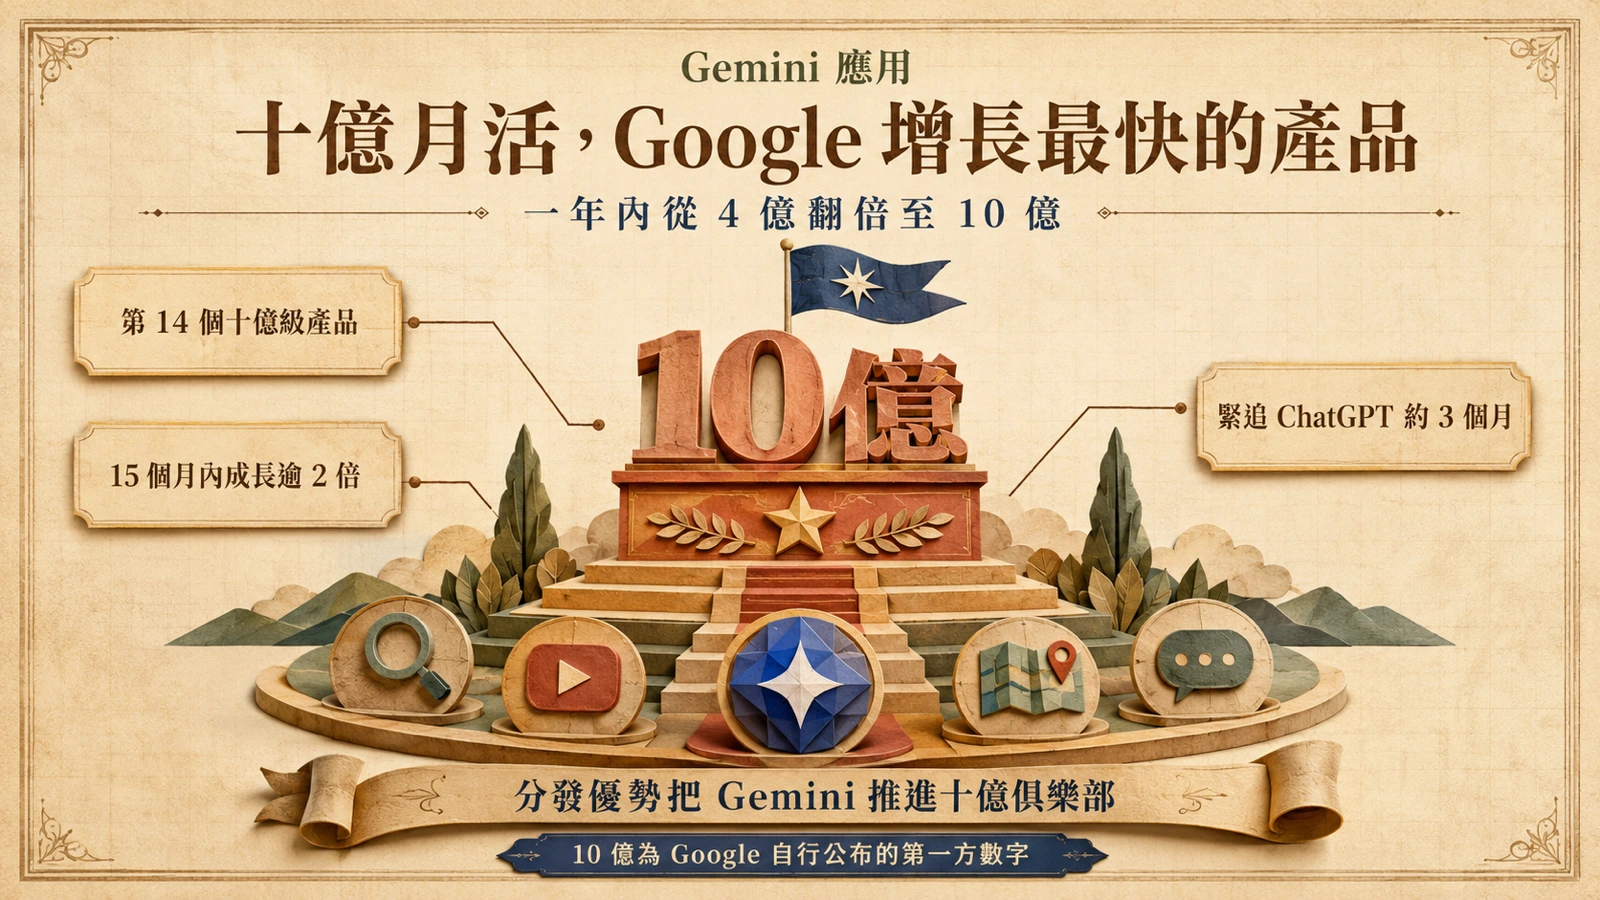
Google 在 Q2 2026 財報電話會議披露,AI 助手 Gemini 月活躍用戶已超過 9.5 億,較去年同期成長三倍。Alphabet 執行長 Sundar Pichai 指出,每日簡報(Daily Brief)與個人化代理 Gemini Spark 已在美國及國際市場上線,團隊「以驚人的速度推出實用新功能」。今年 2 月 Gemini 應用才剛突破 7.5 億月活,五個月內再增約 2 億用戶。
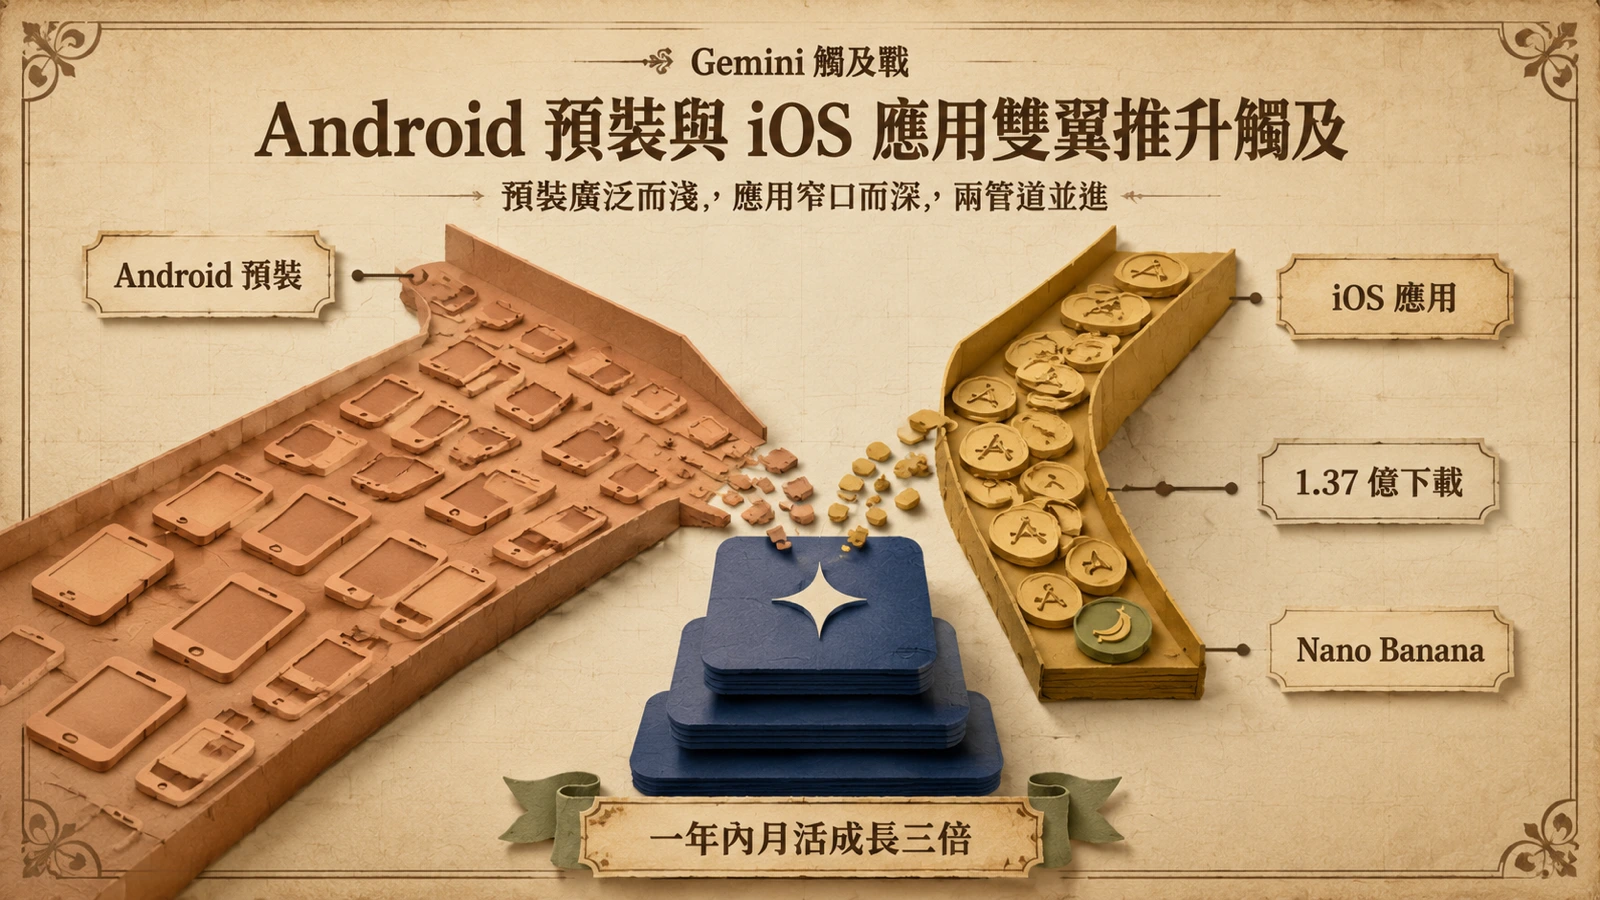
iOS 是本波成長關鍵。根據 Appfigures 數據,Gemini 應用過去 12 個月在 iOS 下載量超過 1.37 億次;圖像生成模型 Nano Banana 上線後,曾帶動 Gemini 登上 App Store 榜首。Gemini 月活與 Alphabet 整體營收結構的財報數字來源,見〈Alphabet Q2 2026 財報〉。
裝置預裝與 iOS 雙翼:觸及戰的結構
Gemini 能在一年內把月活推升三倍至 9.5 億,靠的是兩條觸及管道並進。Android 端走預裝與系統層整合,Gemini 透過 Google 生態預設觸及全球數十億 Android 裝置;iOS 端則靠獨立應用衝量,過去 12 個月下載量超過 1.37 億次,Nano Banana 上線更一度把 Gemini 推上 App Store 榜首。兩條路徑的成本結構與留存量級不同:預裝帶來的是廣泛但淺層的觸及,應用商店爆款則是窄口徑但高意圖的下載。
相比之下,ChatGPT 走純應用與訂閱路線,沒有作業系統層的預裝紅利,必須靠品牌與產品力逐戶爭取安裝。這解釋了為何 ChatGPT 市占會在用戶規模仍領先時就開始下滑——當 Google 把 Gemini 搬進既有十億級流量入口,市場分母被快速墊高,相對份額自然稀釋。對企業選型而言,這代表「月活第一」與「分佈覆蓋第一」將成為兩個不同的領先指標,不應混為一談。
ChatGPT 市占首度跌破五成
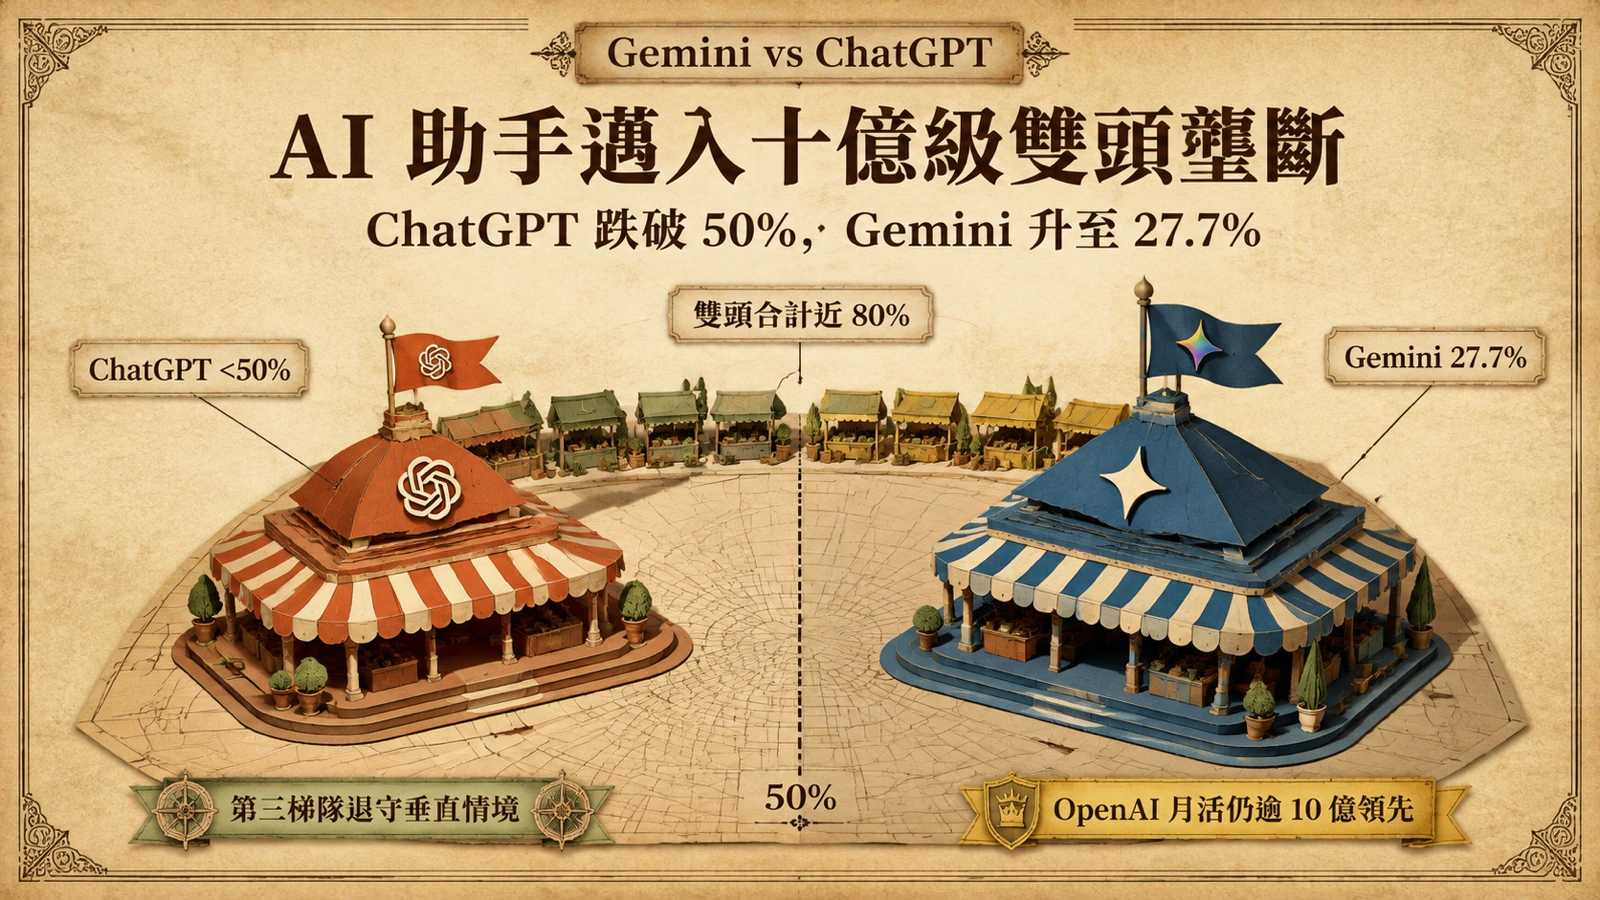
市占版圖正在重組。Sensor Tower《State of AI 2026》報告指出,2026 上半年 ChatGPT 在 AI 助手領域的份額首次跌破 50%,Gemini 則升至 27.7%。OpenAI 的 ChatGPT 已於 6 月達到 10 億月活,仍為用戶規模領先者,但 Google 透過 Android 預裝與 iOS 雙翼推進,差距快速收斂。
對企業的意義在於:AI 助手已進入十億級雙頭壟斷階段,選型評估應將生態整合、裝置覆蓋與企業方案一併考量,而非僅比較模型評測分數。
雙頭之外:第三梯隊與企業採購的縫隙
當 Gemini 與 ChatGPT 合計吃下近八成助手市占,第三梯隊的生存空間正被壓縮,但並未歸零。Anthropic 的 Claude、xAI 的 Grok、Microsoft 的 Copilot 與蘋果生態內的整合方案,轉而靠差異化定位求生:Claude 走開發者與程式場景、Grok 綁定社群即時資料、Copilot 嵌入 Office 生產力流程。這些業者很難在通用助手市占上挑戰雙頭,卻能在垂直情境掌握「被雙頭稀釋不掉」的深度用戶。
對企業採購而言,雙頭壟斷帶來的並非二選一的單純局面,而是「底層靠雙頭、邊緣靠專精」的混合架構需求:通用問答與裝置覆蓋交給 Gemini 或 ChatGPT,敏感資料、特定語言或產業知識則交給可控性更高的方案。評估 AI 助手的框架,也應從單一模型分數,轉向覆蓋廣度、生態綁定深度與資料落地彈性三個維度。
搜尋與 AI 綁定降低成本
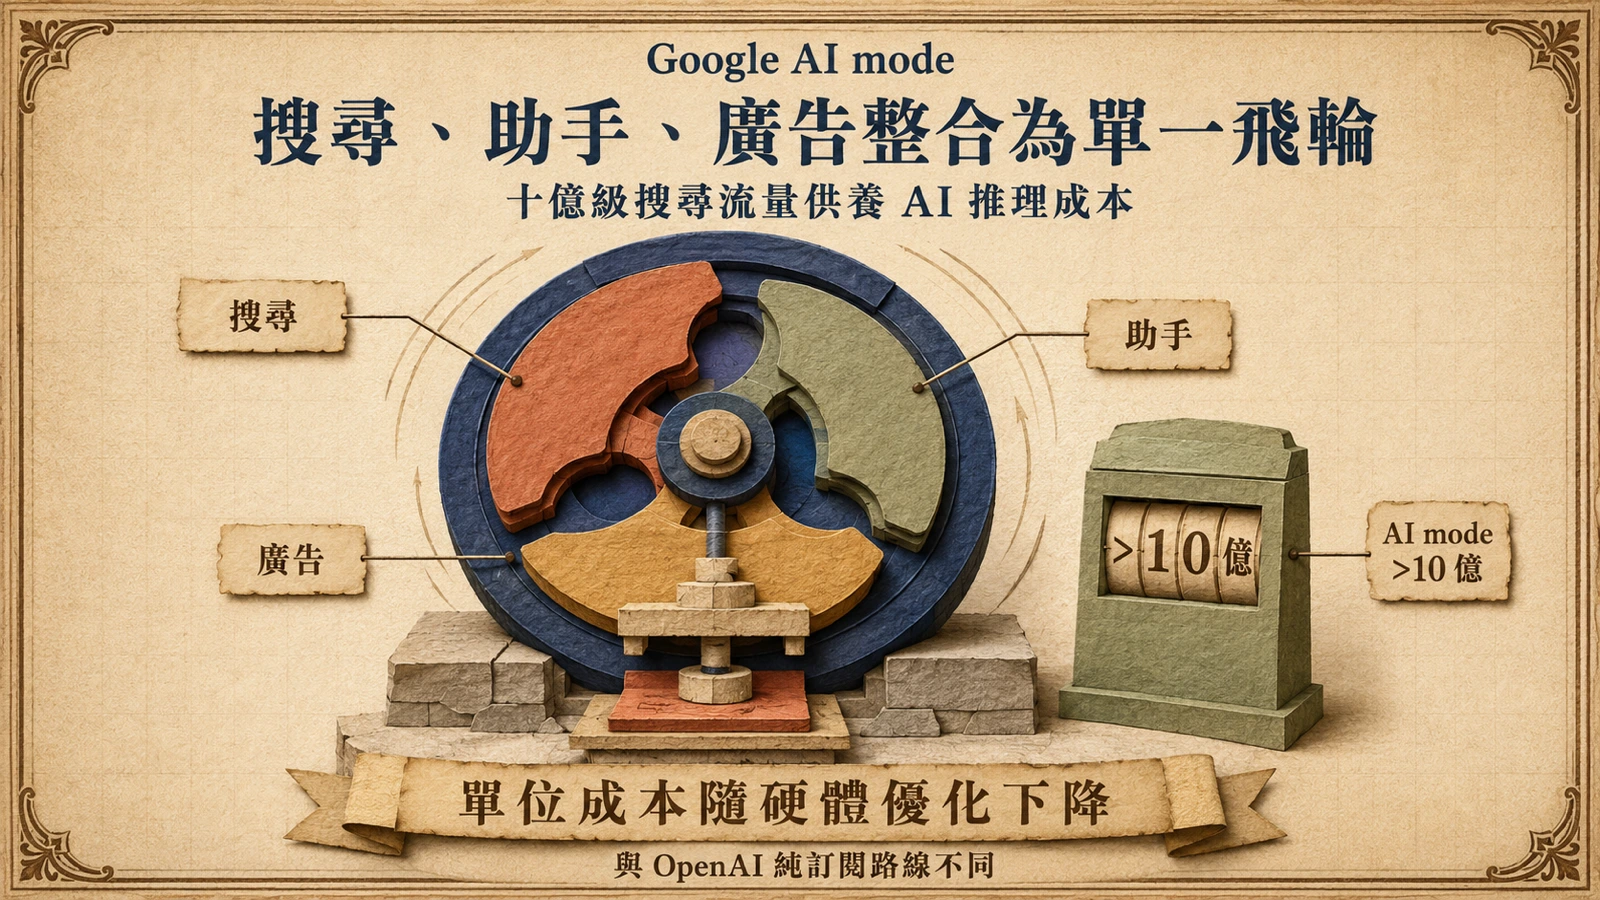
搜尋並未被助手取代。Google 本季問答式 AI mode 用戶突破 10 億,帶動搜尋查詢量「增量成長」。Google 同時強調,透過硬體工程優化,AI mode 單位成本下降,抵銷新模型與新功能帶來的支出。
這顯示 Google 的策略是把搜尋、助手與廣告整合為單一飛輪,以既有十億級流量供養 AI 推理成本,與 OpenAI 純訂閱路線走出不同路徑;下一步觀察指標是 Gemini 何時正式跨越 10 億月活門檻,以及 ChatGPT 市占是否進一步滑落。OpenAI 同期也把產品往垂直情境延伸,例如 ChatGPT Health 向全美成年用戶開放;這不證明與市占變化有直接因果,但提供另一個觀察使用深度的切面。