14,419 本自出版小說的全文 AI 檢測
生成式 AI 能以近乎零的成本產出整本長篇小說,這些作品常被貶為讀者不會買的低品質「垃圾」。一支由 Tuhin Chakrabarty、Xinyue Liu、Jane C. Ginsburg 與 Paramveer Dhillon 組成的研究團隊,近期在 arXiv 發表論文《Generative AI floods and dilutes the market for books》,以全文 AI 檢測掃過 14,419 本在亞馬遜銷售的自出版類型小說,時間橫跨 2023 年到 2026 年 3 月,再把每本書的 AI 分數與每日銷售紀錄匹配起來。
這個設計解決了過去爭論一直缺的東西:證據。討論 AI 書氾濫時,各方多半靠個案、書名或申報紀錄推測;這篇論文直接量測每一本書的全文,用 Pangram 偵測器為每本書算出一個 AI 分數,讓「這本書有多少比例像機器寫的」變成可分析的變數,而非印象。論文將檢出大量 AI 文本的門檻設在全書約四分之一以上,因此被歸為「AI 書」的作品,也可能包含人機協作的混合體。
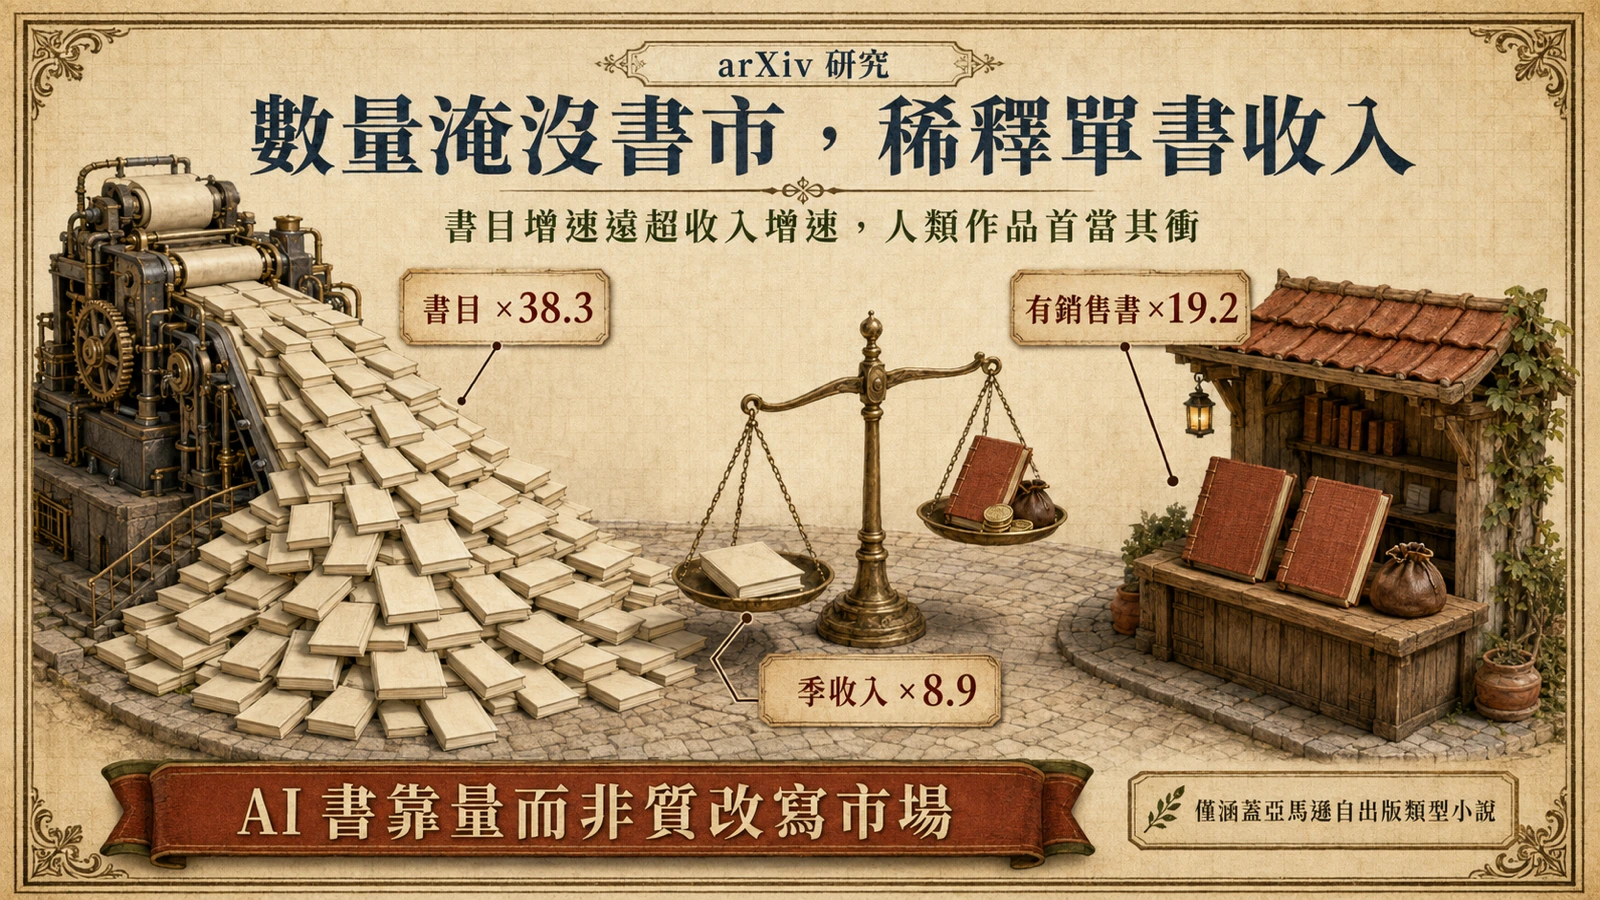
結論一句話:生成式 AI 靠規模、而非品質重塑了這個創作市場。
書目膨脹與收入脫鉤:稀釋的算術
研究區間內,書目總量成長了 38.3 倍;單季有實際銷售紀錄的書成長 19.2 倍;但季度收入只成長 8.9 倍。換算下來,市場新增「在賣的書」的速度,遠快於它新增收入的速度,單書平均收入因此被持續攤薄——全部書合計的單書收入,在八個類型中六個下滑。
論文把這個現象命名為「稀釋」:隨著書目被 AI 書填滿,可以同時觀察到兩個下滑——單書收入下滑,以及完全未檢出 AI 文本的書的市占下滑。這兩條曲線一起看,才能理解發生了什麼事:不是讀者突然不買書了,而是同一池讀者的注意力與消費,被更多本書分食。
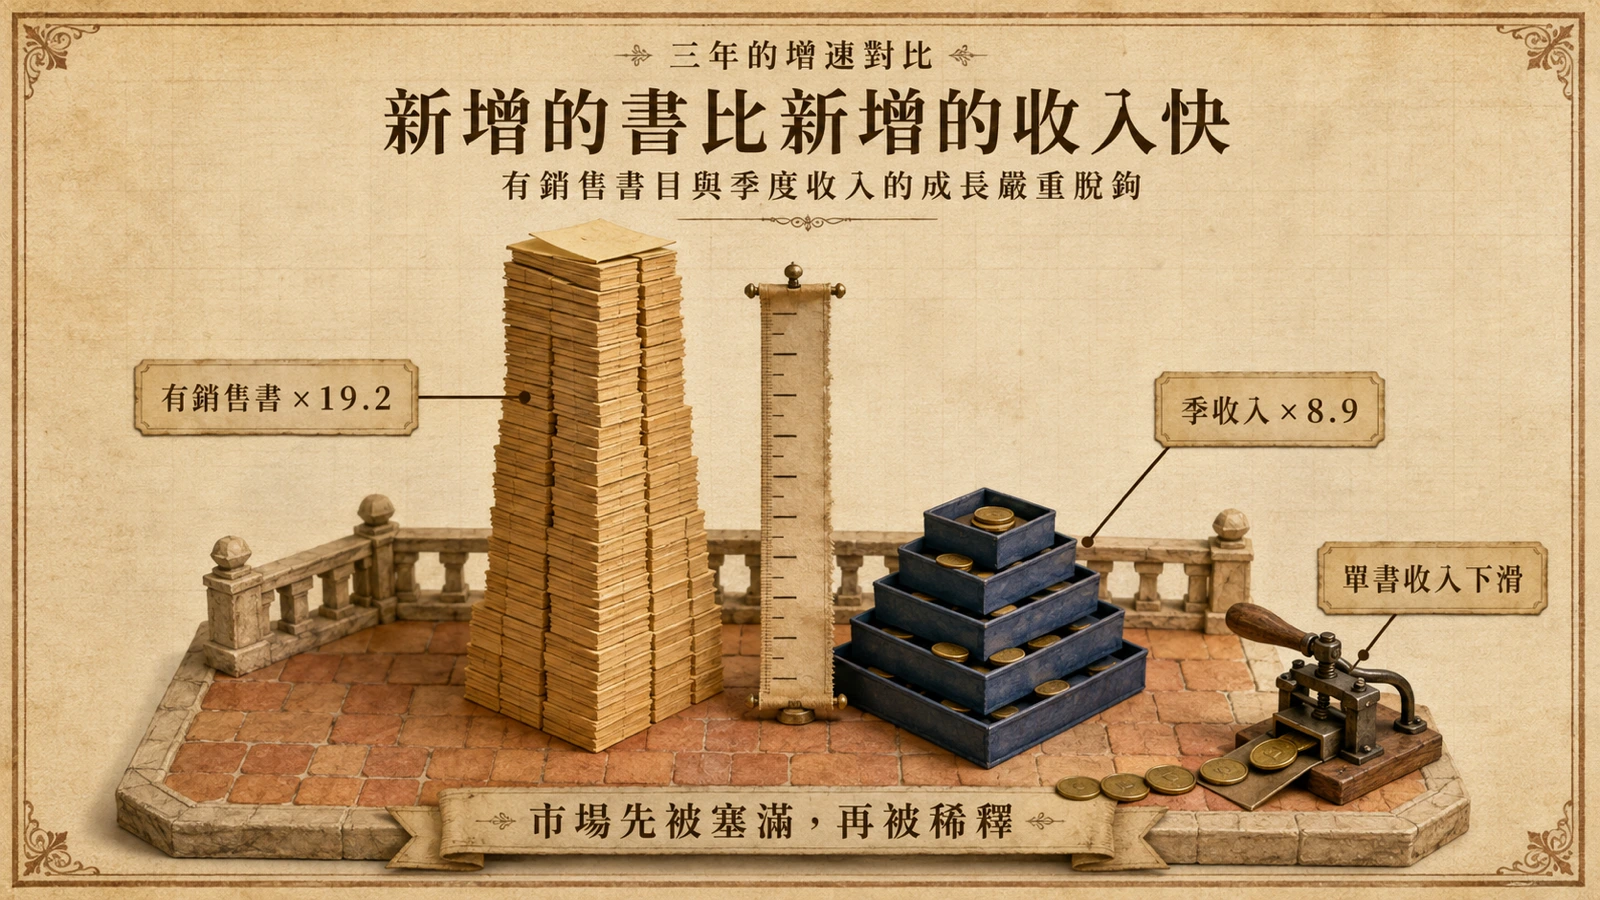
值得注意的是流向 AI 書的那塊銷售:研究估計,流向檢出大量 AI 文本的書的銷售占比,從 2023 年的接近零,上升到研究期末春季的約兩成。AI 書不是賣不動,它們已經拿到市場上真金白銀的一塊。
人類作品的單書收入:八個類型掉了七個
對人類作者最刺的數字是這一組:完全未檢出 AI 文本的書,單書收入在八個類型中七個下滑。也就是說,受害的不是被抓到的 AI 書,而是根本沒用 AI 的作品——它們的單書收入照樣往下掉。
機制並不神祕。亞馬遜的類型小說市場高度依賴搜尋排名、推薦位與訂閱制分潤池;當大量新書以近零成本湧入,每本書被看見的機率下降,排名競爭加劇,分潤池被更多人分。人類作者沒有做錯任何事,但其所處的貨架變得無限擁擠。這也是「數量壓過品質」的精確含義:個別 AI 書的變現能力其實低於人類作品——檢出大量 AI 文本的書佔書目很大一部分,卻只佔較小的銷售與收入份額——但當生產成本趨近於零,低單位報酬依然值得大量投產,總量就足以改寫整個市場。
奇幻類的 35% 反例
研究裡有一個重要例外:奇幻/超自然/恐怖類。論文指出這是 AI 進場最晚、滲透最少的類型,而在這個相對乾淨的環境裡,未檢出 AI 文本的書單書收入不降反升,上升了 35%。
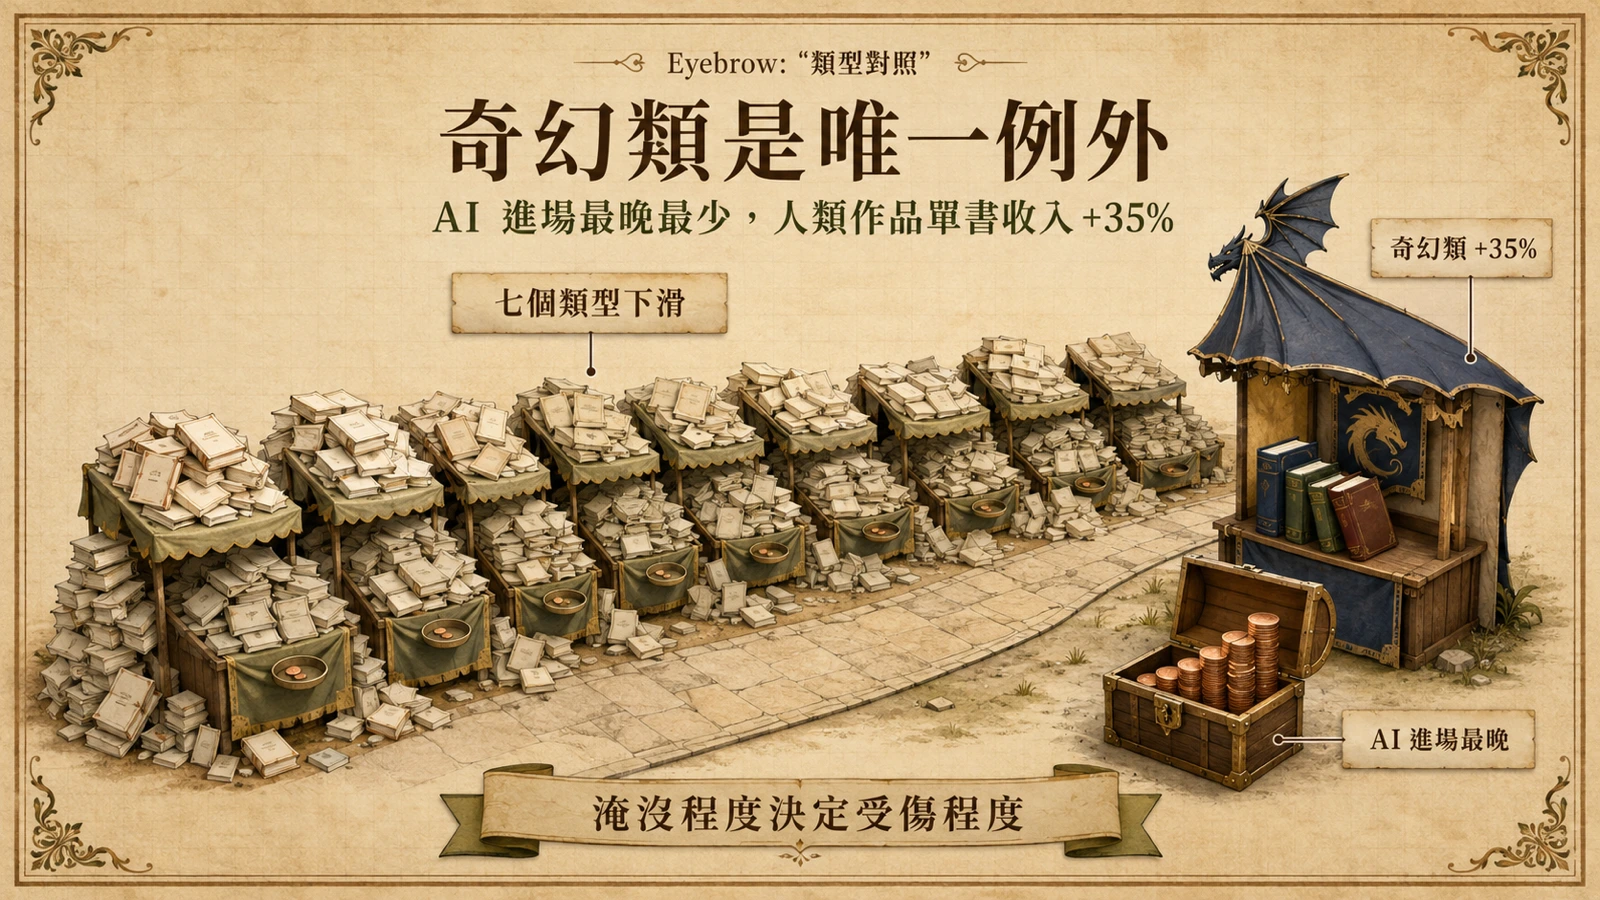
這個反例是論文因果鏈最有力的旁證:如果單書收入下滑是別的因素(例如整體閱讀人口衰退)造成的,八個類型應該一起衰退。但唯獨 AI 滲透最少的類型逆勢成長,指向「被 AI 書淹沒的程度」本身,才是決定人類作者受傷程度的關鍵變數。對作者而言,這也意味著類型選擇本身就是風險管理:越是 AI 產能容易複製的題材,稀釋壓力越大。
亞馬遜的申報規則:有要求、難落實
平台端的規則其實已經存在。Amazon KDP 的內容指南明文要求出版者申報 AI 生成的內容——凡是文字、圖像或翻譯由 AI 根據提示詞產生,即使之後經過大幅編修,都必須告知亞馬遜;但若內容由作者自己寫成、AI 只用於編輯、潤飾或研究,則不在申報之列。
問題在於這套規則的兩個缺口。第一,申報是對平台的,不是對讀者的:讀者在商品頁上看不到哪些書申報了 AI 生成,市場端的淘汰機制等於不存在。第二,它依賴出版者誠實申報,而本研究的方法正是對這種依賴的回應——與其等申報,不如直接對全文跑偵測。當申報誘因薄弱(申報不會帶來任何好處)、產量誘因強大,規則與現實的落差就是數據裡那 38.3 倍的書目膨脹。
法律戰線則在另一個戰場推進。美國作者社群對 AI 訓練資料的集體訴訟已出現指標性結果,例如〈Anthropic 15 億美元版權和解獲聯邦法院批准〉;但那處理的是訓練端的授權問題,與本研究的銷售端稀釋是兩回事——作者即使贏了訓練資料的官司,書市裡的單書收入依然在跌。
對自出版作者與讀者的實際影響
對自出版作者,這份研究把「AI 會不會取代作家」的焦慮,換成一個更能行動的問題:你的收入不是被一本更強的 AI 書搶走的,而是被幾萬本平庸的書淹沒的。可行的對策因此很具體——經營難以量產複製的資產:系列作的讀者黏著、郵件名單與社群、以及奇幻這類 AI 滲透較晚的類型縱深。單書收入下滑的環境裡,作者的護城河從「寫得比 AI 好」變成「讀者認得你」。
對讀者與下游通路,影響是篩選成本上升。當類型書架被未申報的 AI 作品填滿,書評、試讀、口碑與可信編輯推薦的價值會被重新定價。對平台則是一個商業難題:短期內,更多書目意味著更多長尾庫存與訂閱分潤的彈性;長期看,若人類作者因單書收入崩跌而退出,平台賴以吸引讀者的內容供給會被侵蝕。
研究限制與後續觀察指標
三個限制必須誠實面對。第一,AI 文字偵測器並不完美,存在誤判的可能,超過四分之一門檻的分類尤其會影響邊界個案;第二,樣本限於亞馬遜自出版的類型小說,結論不能直接推到傳統出版、非文學類或其他平台;第三,單書收入下滑是強相關而非純因果,訂閱制分潤結構調整、閱讀人口變化等因素也可能同時作用——奇幻類的反例支持稀釋假說,但不是決定性證明。
後續值得追蹤的指標有三:亞馬遜是否把 AI 申報以任何形式對讀者揭露、研究期末約兩成的 AI 書銷售占比是否繼續上升、以及奇幻類的緩衝窗口會維持多久。若 AI 產能往滲透最晚的類型推進,那 35% 的逆勢成長,可能是整個書市最後一段相對乾淨的成長。